Kurs-Gewinn-Verhältnis (KGV): So bewertet ihr Aktien richtig

Günstig kaufen, teuer verkaufen – so verdient man mit Aktien Geld. Doch woran erkennt ihr überhaupt, ob eine Aktie gerade günstig bewertet ist? Eine Kennzahl, die dabei helfen kann, ist das Kurs-Gewinn-Verhältnis, kurz KGV. Es setzt den Aktienkurs ins Verhältnis zum Gewinn des Unternehmens. Das kann euch dabei helfen, Aktien einfacher zu vergleichen.
Wir erklären euch, was genau das Kurs-Gewinn-Verhältnis ist und wie ihr es richtig einordnet. Zudem zeigen wir euch anhand der Unternehmen Tesla und Volkswagen, warum dieselbe Zahl ganz unterschiedliche Geschichten erzählen kann.
Das Kurs-Gewinn-Verhältnis (KGV) ist eine der wichtigsten Kennzahlen zur Bewertung von Aktien. Es setzt den Aktienkurs ins Verhältnis zum Gewinn je Aktie und zeigt, wie teuer eine Aktie im Vergleich zu ihrer Ertragskraft ist.
Ein niedriges KGV gilt häufig als Hinweis auf eine unterbewertete Aktie, ein hohes KGV als Hinweis auf eine überbewertete. Allerdings lässt sich das nie ganz ohne Kontext beurteilen.
Es gibt kein pauschal „gutes“ KGV. Entscheidend ist immer der Vergleich mit der Branche und der Unternehmenshistorie. Zudem hat die Kennzahl auch blinde Flecken. Ein Ausnahmejahr kann den Gewinn verzerren, bei Verlustunternehmen sagt die Zahl wiederum wenig aus.
Für die Aktienanalyse ist das KGV ein guter erster Anhaltspunkt, sollte aber nie isoliert betrachtet werden. Andere Kennzahlen wie PEG, KUV, EV/EBITDA oder KCV ergänzen das KGV und können zusätzliche Einblicke liefern.
Was ist das Kurs-Gewinn-Verhältnis?
Das Kurs-Gewinn-Verhältnis, kurz KGV, gehört zu den meistgenutzten Kennzahlen an der Börse. Es setzt den aktuellen Kurs einer Aktie ins Verhältnis zum Gewinn, den das Unternehmen dahinter erwirtschaftet. Das Ergebnis zeigt euch, wie teuer eine Aktie im Vergleich zu ihrer tatsächlichen Ertragskraft ist. Das KGV könnt ihr ganz einfach mit dieser Formel berechnen:
KGV = Aktienkurs/Gewinn je Aktie
Der Gewinn je Aktie wird auch „EPS“ genannt, kurz für „Earnings per Share“. Er ergibt sich, wenn ihr den Jahresgewinn eines Unternehmens durch die Anzahl der ausgegebenen Aktien teilt:
Verdient ein Unternehmen 100 Millionen € und hat 10 Millionen Aktien im Umlauf, liegt der Gewinn je Aktie bei 10 €.
Kostet die Aktie an der Börse 150 €, ergibt sich daraus ein KGV von 15. Bei gleichbleibendem Gewinn bräuchte das Unternehmen rechnerisch 15 Jahre, um über seine Gewinne den aktuellen Aktienkurs zu erwirtschaften. Je niedriger das KGV, desto weniger Jahre dauert das rechnerisch. Je höher das KGV, desto mehr.
Damit macht das KGV zwei Größen vergleichbar, die für sich allein wenig aussagen: den Preis einer Aktie und den Gewinn des Unternehmens dahinter.
Warum ist das KGV wichtig?
Das KGV ist wohl die prominenteste Kennzahl in Aktienanalysen, Finanznachrichten und Börsenporträts. Wer sich mit Einzelaktien beschäftigt, findet sie in Geschäftsberichten, auf Finanzportalen und in Kommentaren von Analyst:innen. Daher ist es gut, wenn ihr versteht, was das KGV aussagt, denn dann könnt ihr einen großen Teil der Börsenberichterstattung besser einordnen.
Für eure eigene Aktienauswahl ist das KGV der erste Schnellcheck. Mit dieser Zahl könnt ihr sehen, ob eine Aktie im Vergleich zu ihrer Branche oder zum Gesamtmarkt günstig oder teuer bewertet ist. Das hilft euch, gerade am Anfang, wenn ihr startet, euer Geld in Einzelaktien zu investieren. Es spart euch Zeit und gibt euch ein erstes Gefühl für eine Entscheidung.

Das KGV ist aber nur der Startpunkt eurer Analyse. Für eine fundierte Entscheidung braucht ihr weitere Kennzahlen.
So nutzt ihr das KGV
Die folgenden Abschnitte zeigen euch, wie ihr das KGV berechnen könnt, die Zahl richtig einordnet und sie nutzt, um zwei Aktien miteinander zu vergleichen.
Wie berechnet ihr das KGV?
Berechnen wir die Zahl beispielhaft an einem konkreten Beispiel. Nehmen wir die Allianz, eines der bekanntesten deutschen Versicherungsunternehmen. Wir benötigen zwei Zahlen: Im Sommer 2026 kostete die Aktie an der Börse rund 436 € und der Gewinn je Aktie lag bei etwa 31 €.
Teilt ihr nun den Kurs durch den Gewinn je Aktie, ergibt sich ein KGV von rund 14. Das bedeutet, dass der aktuelle Aktienkurs etwa dem 14-Fachen des derzeitigen Jahresgewinns je Aktie entspricht. Angenommen, die Allianz würde jedes Jahr einen konstanten Gewinn von 31 € je Aktie erzielen, hätte das Unternehmen nach rund 14 Jahren Gewinne in Höhe des aktuellen Aktienkurses erwirtschaftet.
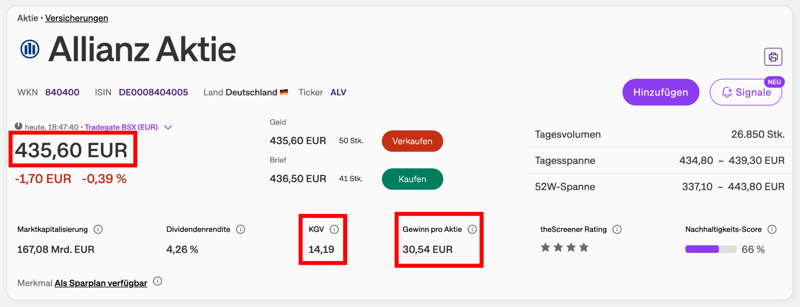
Das KGV findet ihr bei den Aktienkennzahlen, hier am Beispiel von der Allianz-Aktie (Quelle).
Das bedeutet jedoch nicht, dass ihr als Anleger:innen nach 14 Jahren euren Kaufpreis zurückbekommt, denn der Gewinn wird nicht vollständig an euch ausgezahlt. Ein Unternehmen kann einen Teil beispielsweise als Dividende an die Anleger:innen ausschütten und einen anderen Teil im Unternehmen behalten.
Das KGV zeigt euch eher, wie viel ihr aktuell für einen Euro Unternehmensgewinn bezahlt: Bei einem KGV von 14 sind das 14 € für jeden Euro Gewinn pro Jahr.
Auf verschiedenen Finanzportalen kann sich das KGV von ein und demselben Unternehmen unterscheiden. Der Grund dafür ist die Wahl des Gewinns in der Formel. Es gibt zwei unterschiedliche KGV-Angaben:
Das historische KGV rechnet mit dem tatsächlich erzielten Gewinn des vergangenen Geschäftsjahres.
Das prognostizierte KGV, oft mit einem kleinen „e“ für „erwartet“ gekennzeichnet, nutzt stattdessen den von Analyst:innen geschätzten Gewinn der kommenden zwölf Monate.
Wir empfehlen euch bei eurer Auswahl, beide KGV-Arten anzuschauen. So bekommt ihr einen Blick in den Rückspiegel und eine Prognose.
Weichen beide KGV-Werte stark voneinander ab, lohnt sich ein genauerer Blick darauf, warum Analyst:innen die Gewinnentwicklung so anders einschätzen.
Was ist ein „gutes“ KGV?
Ein KGV unter 10 gilt in der Regel als günstig, ein Wert zwischen 10 und 20 als normal, alles darüber als teuer. Diese Einteilung hilft für einen ersten Eindruck. Das KGV der Allianz aus dem letzten Abschnitt mit rund 14 würde nach dieser Regel als „normal“ gelten.
Hier solltet ihr euch auch die konkreten Werte der Branche anschauen. Ein KGV von 12 ist für eine etablierte Bank oder einen Versicherer ein solider Wert. Für ein schnell wachsendes Softwareunternehmen wäre derselbe Wert jedoch ungewöhnlich niedrig und könnte auf eventuelle Unternehmensprobleme hinweisen.
Andersherum ist es genauso: Eine Aktie mit einem KGV von 40 oder 50 wirkt auf den ersten Blick kostspielig. Ein so hoher Wert ist bei Wachstumsunternehmen aber keine Seltenheit. Der hohe Wert zeigt, dass an den Markt optimistische Erwartungen gestellt werden.
Der Grund für diese Unterschiede liegt in den verschiedenen Branchen – denn manche Geschäftsmodelle wachsen schneller oder gelten als krisenresistenter als andere.
Branchenbeispiele | Typisches Branchen-KGV |
|---|---|
Technologie/Software | 25 bis 40 |
Banken und Versicherer | 8 bis 14 |
Automobilhersteller | 6 bis 10 |
Versorger | 12 bis 16 |
Auch die vergangenen Geschäftszahlen eines Unternehmens spielen bei der Interpretation des KGV eine Rolle: Lag ein KGV z. B. über die letzten fünf oder zehn Jahre im Schnitt bei 15 und ist es aktuell auf 25 geklettert, solltet ihr das anders deuten, als ein durchgehend hohes KGV von 25.
Zieht also immer den historischen Vergleich heran und kontrolliert, ob eine Bewertung für dieses konkrete Unternehmen ungewöhnlich ist oder einfach sein normales Niveau widerspiegelt.
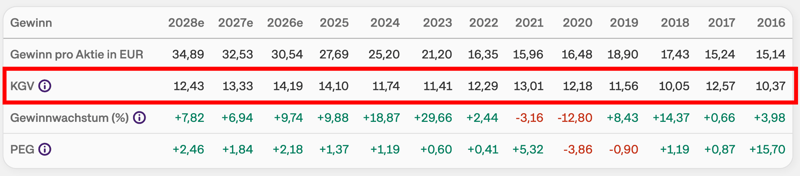
Das relativ konstante KGV der Allianz-Aktie (Quelle).
Das KGV im Vergleich: Zwei Aktien aus einer Branche
Wie unterschiedlich das KGV selbst innerhalb derselben Branche ausfallen kann, wird deutlich, wenn wir uns zwei sehr bekannte Automobilhersteller anschauen: Volkswagen und Tesla. Beide verdienen ihr Geld zwar vor allem mit Autos, werden an der Börse aber völlig unterschiedlich bewertet. Warum ist das so?
Volkswagen wird an der Börse aktuell mit einem eher niedrigen KGV von rund 6 gehandelt – das liegt sogar unter dem, was für die ohnehin schon günstig bewertete Autobranche üblich ist. Das mag daran liegen, dass der Markt dem Konzern aktuell wenig Gewinnwachstum zutraut. Die teure Transformation zur Elektromobilität und schwächelnde Absatzzahlen könnten zwei Gründe dafür sein.
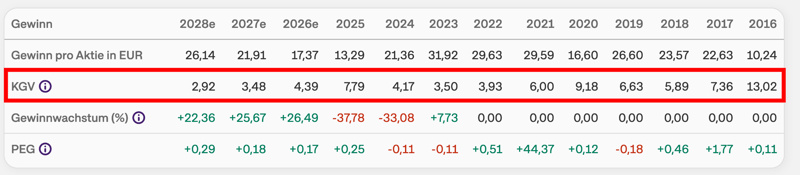
Das niedrige KGV von Volkswagen (Quelle).
Bei Tesla sieht es ganz anders aus: Das Unternehmen wird seit Jahren mit einem KGV im hohen zwei- bis sogar dreistelligen Bereich gehandelt – deutlich über dem Durchschnitt der Autobranche und sogar über dem vieler Unternehmen aus der Tech-Branche. Die Anleger:innen zahlen für die Erwartung, dass Tesla sein Geschäft rund um Elektroautos und Software in den kommenden Jahren massiv ausbaut.
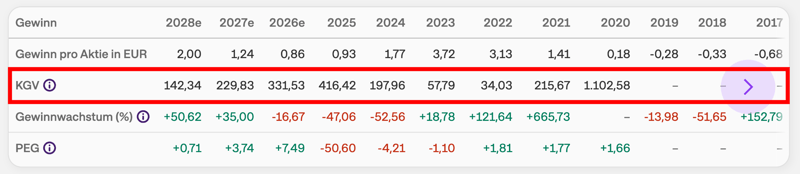
Das KGV von Tesla ist im Vergleich zu dem von Volkswagen sehr hoch (Quelle).
Dieses Beispiel macht sehr deutlich, dass die Höhe des KGVs wenig darüber aussagt, ob eine Aktie eine gute Wahl ist. Entscheidend ist, was hinter der Zahl steckt. Bei Volkswagen wären das reale Sorgen um Wachstum und Wettbewerbsfähigkeit, bei Tesla ist es die Wette auf eine umsatzstarke Zukunft.
Das KGV von ETFs
Nicht nur einzelne Aktien, sondern auch Aktienindizes und ETFs lassen sich anhand ihres KGVs bewerten. Das KGV gibt dann einen Eindruck davon, wie hoch die im Index oder ETF enthaltenen Unternehmen insgesamt im Verhältnis zu ihren Gewinnen bewertet sind.
Wie unterschiedlich das KGV von ETFs ausfallen kann, zeigt ein Vergleich zweier sehr unterschiedlich zusammengesetzter Fonds. Der iShares S&P 500 Information Technology investiert ausschließlich in US-Technologieunternehmen und kommt aktuell auf ein KGV von rund 44.
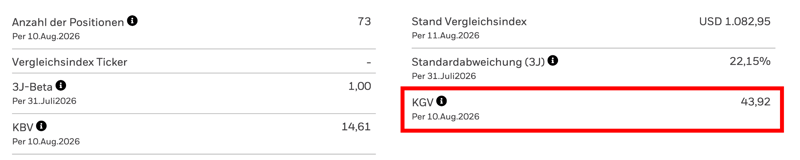
Mit rund 44 liegt das KGV des iShares S&P 500 Information Technology deutlich höher (Quelle: iShares).
Deutlich niedriger – bei rund 20 – liegt das KGV des MSCI World ex USA. Der Index enthält Aktien aus Industrieländern außerhalb der USA. Große US-Technologiekonzerne wie Nvidia, Apple oder Microsoft fehlen also – das ist der Grund, weshalb die Bewertung deutlich niedriger ausfällt.
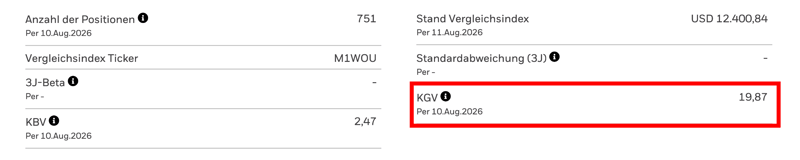
Das KGV des MSCI World ex USA liegt bei rund 20 (Quelle: iShares).
Auch bei ETFs ist ein hohes oder niedriges KGV für sich genommen also nur bedingt aussagekräftig. Ausschlaggebend ist, welche Unternehmen, Branchen und Märkte im ETF stecken und welche Erwartungen an zukünftige Gewinne bereits in ihren Kursen eingepreist sind.
Das Verhalten vom KGV in unterschiedlichen Marktphasen
Ein KGV kann sich verändern, und zwar nicht nur durch den Aktienkurs des Unternehmens. Denn auch der Gewinn eines Unternehmens kann stark schwanken. Das kann zu Effekten führen, die auf den ersten Blick unlogisch wirken.
Die Corona-Pandemie war so eine paradoxe Zeit. Als im Frühjahr 2020 die Wirtschaft weltweit durch den Virus ausgebremst wurde, brachen die Gewinne vieler Unternehmen innerhalb weniger Monate ein. Die Aktienkurse wiederum erholten sich an den Börsen deutlich schneller als die tatsächlichen Geschäftszahlen.
Die Zahlen des Sportartikelherstellers adidas sind hierfür ein anschauliches Beispiel. Im ersten Quartal 2020 brach der Gewinn um mehr als 90 % ein und im zweiten Quartal stand sogar ein operativer Verlust in den Büchern. Der Aktienkurs aber erholte sich dagegen schon wenige Monate später, von rund 162 € im Pandemie-Tief auf über 229 € im Sommer desselben Jahres.
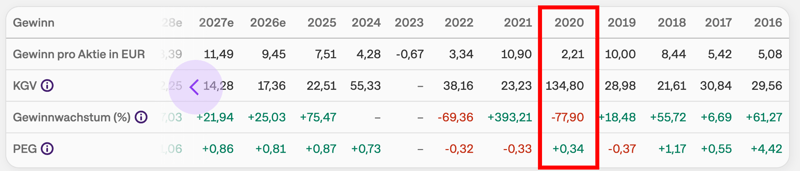
Das volatile KGV von adidas während der Corona-Pandemie (Quelle).
Weil der Gewinn im Nenner der KGV-Formel eklatant kleiner wurde, während der Kurs im Zähler wieder anstieg, schoss die daraus resultierende Kennzahl rechnerisch in die Höhe, obwohl der Preis für die Aktie kaum gestiegen war.
In Boomphasen tritt der umgekehrte Effekt auf. Vor allem bei zyklischen Branchen wie Stahl, Chemie oder dem Automobilbau. Läuft hier die Konjunktur auf Hochtouren, erzielen diese Unternehmen oft ungewöhnlich hohe Gewinne, die sich aber in ruhigeren Jahren nicht wiederholen lassen.
Das KGV wirkt dann besonders niedrig und die Aktie damit auf den ersten Blick günstig – tatsächlich spiegelt der Nenner der Formel aber nur den Höhepunkt eines Zyklus wider.
Das KGV ist also nur eine Momentaufnahme. Es rechnet mit dem Gewinn von gestern oder mit einem geschätzten Gewinn von morgen – es sagt euch aber nichts darüber aus, wie stabil dieser Gewinn wirklich ist.
Die Grenzen des KGVs: Was die Kennzahl nicht zeigt
Das KGV eignet sich also gut für eine erste Einschätzung einer Aktie, aber als alleinige Entscheidungsgrundlage reicht die Kennzahl meist nicht aus. Sie hat nämlich einige Schwächen und kann sogar ohne den richtigen Kontext in die Irre führen. Diese vier Schwachstellen der Zahl solltet ihr kennen:
Ein Ausnahmejahr kann das Bild verzerren
Der Gewinn, mit dem das KGV rechnet, stammt aus der Vergangenheit. Er kann aber durch ein einmalig gutes oder schlechtes Geschäftsjahr stark verändert sein.Ein Beispiel: Wenn ein Unternehmen eine Tochtergesellschaft verkauft, spiegelt sich das im Jahresgewinn wider, obwohl es mit dem eigentlichen operativen Geschäft wenig zu tun hat. Das KGV dieses Ausnahmejahrs sagt dann wenig über die tatsächliche Ertragskraft des Unternehmens aus.
Bei Verlust versagt die Formel
Wenn ein Unternehmen ein Verlustjahr hat, versagt die Formel sogar komplett. Ein negativer Gewinn je Aktie führt rechnerisch zu einem negativen KGV, das keinerlei sinnvolle Aussage liefert. Das kann bei besonders jungen Unternehmen oder Firmen, die sich gerade unternehmerisch verändern, passieren.Schulden sind unsichtbar
Die Verschuldung eines Unternehmens ist beim KGV generell nicht sichtbar. Ist ein Unternehmen hoch verschuldet und ein anderes schuldenfrei, können sie trotzdem das gleiche KGV haben. Ein Investment in die beiden Unternehmen ist für Anleger:innen allerdings vollkommen unterschiedlich riskant.Der Gewinn kann gestaltet werden
Unternehmen haben einen gewissen Spielraum bei bilanziellen Entscheidungen. Wann werden Umsätze verbucht? Wann Kosten aktiviert? Der sogenannte Cashflow, also der tatsächliche Geldfluss, lässt sich deutlich schwerer beschönigen als der Gewinn. Wer ein Unternehmen wirklich verstehen will, wirft deshalb besser auch einen Blick auf den Cashflow.
Ergänzende Zahlen im Überblick
Es gibt noch weitere Kennzahlen, die euch mehr Klarheit bei euren Investment-Entscheidungen geben können:
PEG-Ratio (Price/Earnings-to-Growth)
Formel: KGV geteilt durch das erwartete Gewinnwachstum in ProzentDas PEG‑Ratio ist wichtig, wenn ihr ein hohes KGV richtig einordnen wollt – denn ein Wachstumsunternehmen kann ein höheres KGV rechtfertigen als ein Unternehmen mit beständigen Gewinnen.
KUV (Kurs-Umsatz-Verhältnis)
Formel: Aktienkurs geteilt durch den Umsatz je Aktie.Die Zahl kann bei Unternehmen ohne Gewinn wichtig sein, wie etwa bei jungen Wachstumsfirmen, für die sich gar kein KGV berechnen lässt.
EV/EBITDA (Enterprise Value / EBITDA)
Formel: Unternehmenswert geteilt durch das Ergebnis vor Zinsen, Steuern und AbschreibungenBei dieser Kennzahl wird auch die Verschuldung eines Unternehmens berücksichtigt. Deshalb eignet sie sich besonders gut, um Unternehmen mit unterschiedlichen Finanzierungsstrukturen miteinander zu vergleichen.
KCV (Kurs-Cashflow-Verhältnis)
Formel: Aktienkurs geteilt durch den operativen Cashflow je AktieDas KCV ist eine sinnvolle Ergänzung zum KGV. Es betrachtet statt des bilanziellen Gewinns den tatsächlichen Geldfluss aus dem operativen Geschäft eines Unternehmens.
Das KGV bei eurer Aktienauswahl
Ihr kennt jetzt Berechnung, Einordnung und Grenzen des KGV. Wie nutzt ihr die Kennzahl nun in der Praxis, um Aktien zu bewerten? Hier ist eine kurze Checkliste:
In unserem Artikel „Aktien kaufen 2026: Schritt für Schritt zur ersten Aktie“ findet ihr noch weitere Kennzahlen, die euch bei einer fundierten Auswahl von Aktieninvestments unterstützen können – z. B. die Dividendenrendite, das Umsatzwachstum oder die Eigenkapitalrendite.
Fazit: Eine Zahl für die erste Einordnung
Das Kurs-Gewinn-Verhältnis zeigt euch, wie hoch der Markt eine Aktie im Verhältnis zu den Gewinnen des Unternehmens bewertet. Es ist eine hilfreiche Zahl zur ersten Einordnung einer Aktie – aber nur ein Faktor von vielen, die ihr bei der Bewertung eines Unternehmens berücksichtigen solltet.
Keine Kennzahl kann euch für sich allein sagen, ob eine Aktie ein attraktives Investment ist. Für eine fundierte Entscheidung müsst ihr das Unternehmen als Ganzes betrachten und auch Aspekte wie die finanzielle Lage, die Wachstumsaussichten und das Geschäftsmodell einbeziehen.
Häufig gestellte Fragen
Ein pauschal gutes oder schlechtes KGV gibt es nicht. Ob ein KGV attraktiv ist, hängt von der Branche des Unternehmens, seiner historischen Bewertung und zusätzlich von den Wachstumserwartungen des Branchenmarktes ab. Als grobe Orientierung gilt ein KGV zwischen 10 und 20 bei etablierten, profitablen Unternehmen als angemessene Bewertung.
Weder noch, denn ein hohes KGV zeigt, dass der Markt hohe Erwartungen an das künftige Gewinnwachstum eines Unternehmens hat. Ob sich das auszahlt, kann niemand wirklich voraussagen.
Auch das kann man nicht pauschal bejahen. Für ein etabliertes Unternehmen aus einer eher langsam wachsenden Branche, etwa einer Bank oder einem Versicherer, ist ein KGV von 12 meist solide. Bei einem schnell wachsenden Unternehmen wäre derselbe Wert dagegen ungewöhnlich niedrig.
Nein, so einfach ist es nicht. Ein niedriges KGV kann eine Chance sein, oft spiegelt es aber berechtigte Sorgen des Marktes wider, dass ein Unternehmen nur schwach wächst oder aber auch Probleme hat. Bei einem niedrigen KGV solltet ihr auf jeden Fall noch auf andere Zahlen schauen, bevor ihr euch das vermeintliche Schnäppchen ins Depot holt.
Zu einem negativen KGV kommt es, wenn ein Unternehmen einen Verlust ausweist. Die Kennzahl liefert in diesem Fall keine sinnvolle Aussage mehr. Bei Verlustunternehmen sollte man sich andere Kennzahlen ansehen, hier eignet sich z. B. das Kurs-Umsatz-Verhältnis (KUV) deutlich besser.
Die meisten Finanzportale und Broker-Apps zeigen das KGV direkt bei den Kennzahlen einer Aktie an. Hier findet ihr historische als auch die prognostizierten Werte.


