Kinderzulage im Altersvorsorgedepot 2027: So sichert ihr euch 300 € pro Kind

Bis zu 300 € extra pro Kind und Jahr – und das schon ab 25 € Sparbeitrag im Monat: Mit dem neuen Altersvorsorgedepot ab 2027 können sich Familien neben der Grundzulage auch eine Kinderzulage sichern. Besonders bei mehreren Kindern kommt so einiges an staatlicher Förderung zusammen.
Doch wer bekommt die Kinderzulage, wie lange wird sie gezahlt und welcher Elternteil profitiert davon? Wir erklären euch, welche Voraussetzungen gelten, wie hoch die Förderung ausfällt und was sich gegenüber der bisherigen Riester-Rente ändert.
Ab 2027 gibt es im neuen Altersvorsorgedepot eine staatliche Kinderzulage von bis zu 300 € pro Kind und Jahr.
Bereits ab 25 € Eigenbeitrag im Monat bekommt ihr die volle Kinderzulage. Bei mehreren Kindern steigt die Förderung, ohne dass ihr mehr pro Kind einzahlen müsst.
Voraussetzung ist, dass ihr selbst förderberechtigt seid und für euer Kind Anspruch auf Kindergeld besteht. Die Kinderzulage gibt es auch für volljährige Kinder – solange die Voraussetzungen erfüllt sind.
Die Kinderzulage fließt direkt in eure eigene zweckgebundene Altersvorsorge. Zusätzlich könnt ihr eine Grundzulage von bis zu 540 € jährlich und gegebenenfalls weitere Steuervorteile erhalten.
Die Zulagen beantragt ihr über euren Anbieter. Mit einem Dauerzulageantrag werden diese automatisch jährlich fortgesetzt.
Was ist die Kinderzulage im Altersvorsorgedepot?
Die Kinderzulage ist eine staatliche Förderung für Eltern, die mit dem Altersvorsorgedepot privat für ihr Alter vorsorgen. Zahlt ihr in ein Altersvorsorgedepot ein und erhaltet vom Staat Kindergeld, gibt er euch pro Kind bis zu 300 € im Jahr dazu. Dieses Geld fließt direkt in euren Vertrag.
Auch wenn sie Kinderzulage heißt, ist das Geld für eure eigene Rente gedacht (anders als bei der geplanten Frühstartrente, die direkt euren Kindern zugutekommen soll). Sie landet in der Regel im Depot des Elternteils, der das Kindergeld bezieht. Die Zulagen sind – genau wie das restliche Guthaben im Altersvorsorgedepot – zweckgebunden und werden erst im Alter ausgezahlt.
Die Kinderzulage ist einer von mehreren Förderbausteinen der Rentenreform. Hier wurde festgelegt, dass jede förderberechtigte Person für ihre Einzahlungen eine Grundzulage von bis zu 540 € im Jahr bekommt. Mehr dazu lest ihr hier:

Die Kinderzulage startet ab dem Beitragsjahr 2027. Grundlage ist das Altersvorsorgereformgesetz, dem der Bundesrat im Mai 2026 zugestimmt hat. Ab dem 1. Januar 2027 dürfen Banken, Broker und Versicherer Altersvorsorgedepots anbieten.
Eine Kinderzulage kennt ihr vielleicht schon von der Riester-Rente. Für das Altersvorsorgedepot wurde sie aber überarbeitet. Wo die Unterschiede liegen, erklären wir weiter unten.
Wie viel Kinderzulage bekommt ihr?
Ihr bekommt bis zu 300 € Kinderzulage pro Kind und Jahr. Die Höhe der Zulage steigt dabei mit eurem Eigenbeitrag: Für jeden Euro, den ihr selbst in euer Altersvorsorgedepot einzahlt, legt der Staat pro Kind einen Euro obendrauf – eben maximal bis zu 300 € im Jahr. Die volle Kinderzulage bekommt ihr damit schon ab einem Sparbeitrag von 25 € im Monat.
Allerdings gibt es eine Untergrenze: Zahlt ihr weniger als 120 € im Jahr ein, bekommt ihr gar keine Zulagen, weder Kinderzulage noch eure Grundzulage.
Habt ihr mehrere Kinder, müsst ihr deshalb nicht mehr einzahlen, um die volle Kinderzulage für jedes Kind zu bekommen: Der Staat berechnet sie für jedes Kind auf Basis desselben Eigenbeitrags. Mit 300 € im Jahr bekommt ihr bei zwei Kindern also 600 € Kinderzulage, bei drei Kindern sind es 900 €.
Neben der Kinderzulage bekommt ihr auch die Grundzulage, die euch unabhängig von der Zahl eurer Kinder zusteht. Auf die ersten 360 € Eigenbeitrag zahlt der Staat 50 Cent pro Euro, auf jeden weiteren Euro 25 Cent – bis 1.800 €. Die Grundzulage liegt damit bei höchstens 540 € im Jahr.
Wie viel Grund- und Kinderzulage ihr zusammen bekommt, wenn ihr 25 € im Monat einzahlt, zeigt unsere Grafik:
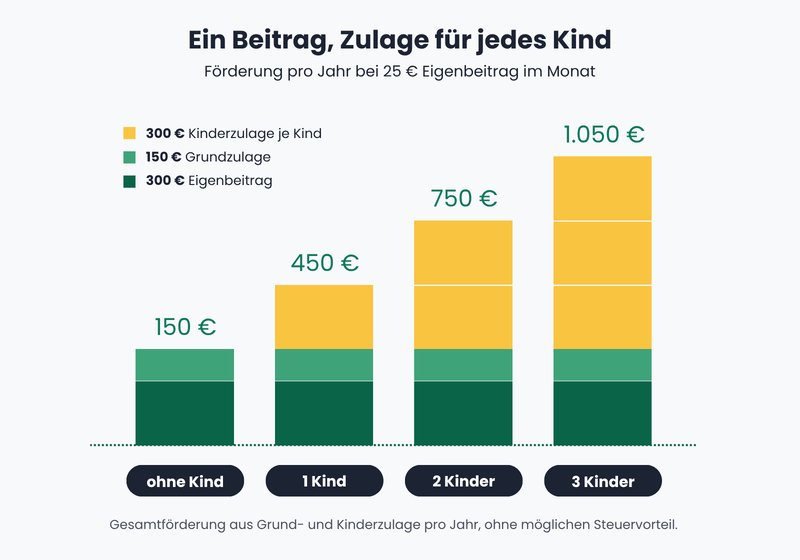
Pro Kind gibt es 300 € Kinderzulage – bei 300 € jährlichem Eigenbeitrag.
Förderung und Förderquote im Überblick
Die Tabelle zeigt, wie viel Förderung ihr pro Jahr bekommen könnt, je nachdem, wie viel ihr einzahlt und wie viele Kinder ihr habt. In Klammern steht die Förderquote. Sie gibt an, wie hoch die Zulagen im Verhältnis zu eurem Eigenbeitrag sind.
10 € bis 150 € Eigenbeitrag pro Monat
Eigenbeitrag pro Jahr | ohne Kind | 1 Kind | 2 Kinder | 3 Kinder |
|---|---|---|---|---|
120 € | 60 € | 180 € | 300 € | 420 € |
300 € | 150 € | 450 € | 750 € | 1.050 € |
600 € | 240 € | 540 € | 840 € | 1.140 € |
1.800 € | 540 € | 840 € | 1.140 € | 1.440 € |
Gesamtförderung aus Grund- und Kinderzulage pro Jahr, ohne möglichen Steuervorteil. Quelle: eigene Berechnung nach Altersvorsorgereformgesetz.
Besonders hoch ist die Förderung im Verhältnis zu eurem Eigenbeitrag, wenn ihr kleinere Beträge einzahlt. Ab 300 € im Jahr habt ihr die volle Kinderzulage erreicht. Und für jeden Euro, den ihr über 360 € im Jahr hinaus einzahlt, gibt es bei der Grundzulage „nur“ noch 25 Cent dazu.
Das heißt aber nicht, dass ihr deshalb nur 25 € im Monat sparen solltet. Mit höheren Beiträgen fließt insgesamt mehr Geld in eure Altersvorsorge. Und selbst eine Förderquote von 30 % ist ein ordentlicher Zuschuss, den ihr bei einem normalen ETF-Depot nicht bekommt.
Wie viel euch die Förderung samt Kinderzulagen langfristig bringt – und wie das im Vergleich zu einem normalen ETF-Depot aussieht –, könnt ihr mit unserem Rechner herausfinden:
Möglicher zusätzlicher Steuervorteil
Eure Einzahlungen in die neue private Altersvorsorge und die staatlichen Zulagen könnt ihr in der Steuererklärung als Sonderausgaben geltend machen. Das Finanzamt prüft dann automatisch, ob eure Steuerersparnis höher ausfällt als die Zulagen. Falls ja, bekommt ihr die Differenz zusätzlich erstattet. Das Ganze nennt sich „Günstigerprüfung“.
Die Kinderzulage wird darin mit berücksichtigt. Gerade bei kleineren und mittleren Sparbeiträgen kann die Förderung bereits so hoch sein, dass nur ein geringer oder kein zusätzlicher Steuervorteil entsteht.
Besonders interessant wird der Sonderausgabenabzug jedoch bei höheren Einkommen und größeren Sparbeiträgen, z. B. wenn ihr den maximal geförderten Eigenbeitrag von 1.800 € im Jahr einzahlt.
Kinderzulage bei Riester und im Altersvorsorgedepot im Vergleich
Eine Kinderzulage gab es auch schon bei der Riester-Rente. Neue Riester-Verträge könnt ihr allerdings nur noch bis zum 31. Dezember 2026 abschließen. Bestehende Verträge laufen einfach weiter, wenn ihr nichts unternehmt – inklusive der bisherigen Riester-Förderung. Dies wird Bestandsschutz genannt.
Wenn ihr noch einen alten Riester-Vertrag bespart, habt ihr also die Wahl: Ihr könnt euren alten Vertrag behalten oder in einen neuen Altersvorsorgevertrag wechseln. Der Wechsel ist aber endgültig und lässt sich nicht rückgängig machen.
Bei der Kinderzulage unterscheiden sich die beiden Vertragsarten vor allem darin, wie viel ihr selbst einzahlen müsst:
Riester (Bestandsverträge) | Altersvorsorgedepot | |
|---|---|---|
Kinderzulage pro Kind und Jahr | 185 € für vor 2008 geborene Kinder, 300 € für ab 2008 geborene | bis zu 300 € für alle Kinder |
So wird sie berechnet | volle Zulage, wenn ihr den Mindesteigenbeitrag zahlt, sonst anteilig gekürzt | 1 € Zulage pro eingezahltem Euro |
Mindesteigenbeitrag | 4 % eures Bruttoeinkommens aus dem Vorjahr abzüglich der Zulagen, mindestens 60 € | mindestens 120 €, volle Kinderzulage ab 300 € |
Grundzulage | 175 € | bis zu 540 € |
Voraussetzung beim Kind | Kindergeld | Kindergeld |
Abschluss möglich | bis 31.12.2026 | ab 1.1.2027 |
Beim Riester-Vertrag hängt der nötige Eigenbeitrag also an eurem Einkommen. Im Altersvorsorgedepot gilt für alle derselbe feste Betrag.
Mehr zu den Unterschieden zwischen der Riester-Rente und dem neuen Altersvorsorgedepot – und wie ihr euren alten Vertrag umwandeln könnt – lest ihr hier:
Wer hat Anspruch auf die Kinderzulage?
Für die Kinderzulage müssen drei Dinge erfüllt sein:
- 1.
Ihr selbst seid förderberechtigt.
- 2.
Ihr bespart ein Altersvorsorgedepot
- 3.
Für euer Kind muss Kindergeld festgesetzt sein.
Förderberechtigt sind alle, die in die gesetzliche Rentenversicherung einzahlen oder einem vergleichbaren System angehören. Dazu zählen Angestellte, Auszubildende, Beamt:innen und Mitglieder eines berufsständischen Versorgungswerks. Eine Neuerung ab 2027 ist, dass auch Selbstständige, die eine Steuererklärung für das Beitragsjahr abgegeben haben, förderberechtigt sind, solange sie jünger als 67 sind.
Auch während der Elternzeit könnt ihr förderberechtigt bleiben. Denn für die ersten drei Lebensjahre eures Kindes werden einem Elternteil sogenannte Kindererziehungszeiten in der gesetzlichen Rentenversicherung gutgeschrieben. Diese gelten als Pflichtbeitragszeiten, für die der Bund die Beiträge übernimmt.
Nicht förderberechtigt sind unter anderem Hausfrauen und Hausmänner oder Minijobber:innen, die sich von der Rentenversicherungspflicht haben befreien lassen. Sind sie allerdings verheiratet und ist ihr:e Partner:in förderberechtigt, können sie die Kinderzulage trotzdem bekommen. Man spricht dann von „mittelbarer Förderung“.
Außerdem braucht ihr einen eigenen zertifizierten Altersvorsorgevertrag und müsst mindestens 120 € im Jahr einzahlen. Die Kinderzulage fließt dann in euren Vertrag.
Für jedes Kind, für das ihr Kindergeld bekommt, steht euch eine Kinderzulage zu. Das gilt für leibliche Kinder genauso wie für Adoptiv- und Pflegekinder. Auch für Stief- oder Enkelkinder ist eine Zulage möglich, wenn sie in eurem Haushalt leben und ihr dafür Kindergeld bekommt.
Wird euer Kind im Laufe des Jahres geboren, bekommt ihr trotzdem die volle Kinderzulage für das laufende Jahr.
Wer in der Familie bekommt die Kinderzulage?
Entscheidend ist grundsätzlich, auf welchen Elternteil das Kindergeld bei der Familienkasse festgesetzt ist. Dieser Elternteil erhält auch die Kinderzulage für das Altersvorsorgedepot. Bei verheirateten Eltern, die nicht dauerhaft getrennt leben, wird die Kinderzulage in der Regel der Mutter zugeordnet. Auf gemeinsamen Antrag kann sie auch der Vater erhalten.
Welchem Elternteil solltet ihr die Zulage zuordnen?
Wenn ihr wegen der Kinder in Elternzeit geht oder nur Teilzeit arbeitet, zahlt ihr in diesen Jahren weniger in die gesetzliche Rente ein. Diese Rentenlücke wird später im Alter sichtbar.
In Deutschland trifft dies vor allem die Frauen. Laut Statistischem Bundesamt hatten Frauen ab 65 Jahren im Jahr 2024 im Schnitt 37 % weniger eigene Alterseinkünfte als Männer. Rechnet man Hinterbliebenenrenten mit ein, also eine Witwenrente, liegt der Abstand immer noch bei gut 26 %.
Wenn es um die Entscheidung geht, welcher Elternteil die Kinderzulage bekommt, solltet ihr euch daher die Höhe der prognostizierten Rentenzahlungen anschauen. Bei einer Zulage von 300 € pro Kind und Jahr kommen über die Jahre mit Kindergeldbezügen schnell einige Tausend Euro zusammen, die bis zur Rente weiter angelegt bleiben und wachsen können.
Wie lange ihr die Kinderzulage bekommt
Die Kinderzulage bekommt ihr grundsätzlich so lange, wie für euer Kind Kindergeld festgesetzt wird. Bis zum 18. Geburtstag besteht in der Regel Anspruch auf Kindergeld. Danach kann es weitergezahlt werden, etwa wenn euer Kind eine Ausbildung macht, studiert oder einen anerkannten Freiwilligendienst leistet. Spätestens mit dem 25. Geburtstag endet der Anspruch normalerweise. Für Kinder mit Behinderung gelten Ausnahmen.
Für volljährige Kinder müsst ihr der Familienkasse dafür Nachweise schicken, z. B. eine Ausbildungs- oder Studienbescheinigung. Für Kinder mit Behinderung kann das Kindergeld und damit auch die Zulage über den 25. Geburtstag hinaus gezahlt werden. Voraussetzung ist, dass die Behinderung vor dem 25. Geburtstag eingetreten ist und das Kind sich nicht selbst versorgen kann.
Euer Kind ist … | Kinderzulage? |
|---|---|
unter 18 Jahre alt | Ja |
18 bis 24 Jahre alt und in Schule, Ausbildung, Studium oder Freiwilligendienst | Ja, mit entsprechendem Nachweis |
18 bis 24 Jahre alt und auf Ausbildungsplatzsuche | Ja, wenn die Voraussetzungen für Kindergeld erfüllt sind |
18 bis 20 Jahre alt und arbeitsuchend gemeldet | Ja |
18 bis 24 Jahre alt und regulär berufstätig, ohne Ausbildung oder Studium | Nein |
25 Jahre oder älter | Nein, außer bei bestimmten Behinderungen |
So beantragt ihr die Kinderzulage
Ihr beantragt die Kinderzulage über euren Anbieter bei der Zentralen Zulagenstelle für Altersvermögen (ZfA), die zur Deutschen Rentenversicherung gehört. Dafür benötigt der Anbieter einige Angaben zu euch und euren Kindern, darunter eure Steueridentifikationsnummern. Zusätzliche Nachweise wie eine Geburtsurkunde sind in der Regel nicht erforderlich.
Am einfachsten mit dem Dauerzulageantrag
Mit einem Dauerzulageantrag bevollmächtigt ihr euren Anbieter, die Grund- und Kinderzulagen jedes Jahr automatisch für euch zu beantragen. Eine Vollmacht hierüber könnt ihr direkt beim Vertragsabschluss erteilen. Ihr müsst dann nur noch Änderungen melden, wenn z. B. ein weiteres Kind geboren wird oder der Kindergeldanspruch endet.
Ohne Dauerzulageantrag müsst ihr die Zulagen jedes Jahr selbst über euren Anbieter beantragen. Dafür habt ihr bis zum Ende des zweiten Kalenderjahres nach dem Beitragsjahr Zeit. Wir empfehlen euch deshalb den Dauerzulageantrag: Damit stellt ihr sicher, dass ihr keine Fristen verpasst.
Wann ihr die Kinderzulage zurückzahlen müsst
Die staatliche Förderung ist an bestimmte Bedingungen geknüpft. Werden diese nicht erfüllt, kann die Zentrale Zulagenstelle für Altersvermögen (ZfA) bereits gezahlte Kinderzulagen zurückfordern.
Das ist möglich, wenn:
ihr die Kinderzulage zu Unrecht erhalten habt, etwa weil das Kindergeld für das gesamte Jahr rückwirkend zurückgefordert wird.
ihr euer Altersvorsorgedepot vorzeitig auflöst und euch das Geld auszahlen lasst. Dann müsst ihr grundsätzlich auch die übrigen staatlichen Zulagen und erhaltenen Steuervorteile zurückzahlen.
Fazit: Die Kinderzulage lohnt sich
Die Kinderzulage macht das Altersvorsorgedepot gerade für Familien attraktiv. Schon mit einem Eigenbeitrag von 25 € im Monat sichert ihr euch die volle Kinderzulage von 300 € pro Kind und Jahr. Addiert man die Grundzulage, kann die staatliche Förderung damit sogar höher ausfallen als eure eigenen Einzahlungen.
Besonders lukrativ ist die Förderung für Eltern mit mehreren Kindern. Die volle Kinderzulage gibt es nämlich für jedes Kind – ohne dass ihr dafür mehr als 300 € im Jahr einzahlen müsst. Über viele Jahre können so mehrere Tausend Euro zusätzlich in eure Altersvorsorge fließen.
Wichtig ist, dass das Altersvorsorgedepot zu eurer persönlichen Vorsorgestrategie passt. Ihr solltet neben den verlockenden Zulagen auch die Kosten, die Anlagemöglichkeiten und vor allem die geringere Flexibilität gegenüber einem herkömmlichen ETF-Depot im Blick behalten.
Häufig gestellte Fragen
Ab 2027 bekommt ihr für jedes kindergeldberechtigte Kind bis zu 300 € Kinderzulage pro Jahr. Für jeden Euro, den ihr selbst in euer Altersvorsorgedepot einzahlt, gibt der Staat einen Euro pro Kind dazu. Die volle Kinderzulage erreicht ihr bereits mit einem Eigenbeitrag von 300 € im Jahr, also 25 € monatlich.
Die Kinderzulage wird für jedes kindergeldberechtigte Kind einzeln berechnet. Bei zwei Kindern könnt ihr bis zu 600 € jährlich erhalten, bei drei Kindern bis zu 900 € usw. Dafür müsst ihr aber nicht mehr einzahlen: Ein Eigenbeitrag von 300 € im Jahr reicht für die volle Kinderzulage für alle Kinder.
Grundsätzlich erhält der Elternteil die Kinderzulage, für den das Kindergeld festgesetzt ist. Bei verheirateten Eltern unterschiedlichen Geschlechts, die nicht dauerhaft getrennt leben, wird die Zulage allerdings automatisch der Mutter zugeordnet. Auf gemeinsamen Antrag kann sie auch der Vater erhalten.
Bei gleichgeschlechtlichen Ehepaaren oder eingetragenen Lebenspartnerschaften erhält der Elternteil die Kinderzulage, für den das Kindergeld festgesetzt ist. Auch hier können beide gemeinsam beantragen, dass die Zulage dem anderen Elternteil zugutekommt. Pro Kind kann die Kinderzulage nur einmal vergeben werden.