Altersvorsorgedepot vererben: Was mit eurem Geld im Todesfall passiert

Ab 2027 könnt ihr mit dem Altersvorsorgedepot staatlich gefördert in ETFs für die Rente sparen. Doch wer bekommt das Geld, wenn ihr vor der Rente sterbt oder nur wenige Jahre etwas davon habt?
Ob eure Lieben das Depot erben und wie viel davon ankommt, hängt nicht nur vom verwandtschaftlichen Verhältnis und eurem Testament ab. Wir zeigen euch, was ihr heute schon mitdenken solltet, wenn es um das Vererben eurer Altersvorsorgedepots geht.
Das Altersvorsorgedepot ist grundsätzlich vererbbar. Was eure Hinterbliebenen bekommen, hängt davon ab, wer erbt und ob ihr schon in Rente seid.
Ehepartner:innen und eingetragene Lebenspartner:innen können das Vermögen in einen eigenen Altersvorsorgevertrag übertragen, ohne die Förderung zu verlieren.
Kinder, Geschwister und unverheiratete Partner:innen bekommen das Depot abzüglich Zulagen und Steuervorteil ausbezahlt und müssen die Erträge mit ihrem persönlichen Steuersatz versteuern.
Bei einem Auszahlungsplan erben Hinterbliebene das restliche Vermögen, bei einer Leibrente enden die Zahlungen mit dem Tod – außer ihr vereinbart eine Rentengarantiezeit von 10 oder 20 Jahren.
Ein normales ETF-Depot lässt sich meist einfacher vererben. Eure Erb:innen können frei über das Vermögen verfügen, ohne staatliche Förderungen zurückzahlen zu müssen. Allerdings profitiert ihr natürlich auch nicht von der staatlichen Förderung.
Könnt ihr das Altersvorsorgedepot vererben?
Ja: Ihr könnt ein Altersvorsorgedepot vererben oder auch, im umgekehrten Fall, zur Erbin oder zum Erben eines Depots werden.
Wenn ihr sterbt, geht das angesparte Vermögen an eure Erb:innen. Die staatliche Förderung bleibt dabei allerdings nur erhalten, wenn eure Ehepartnerin oder euer Ehepartner das Vermögen in einen eigenen Altersvorsorgevertrag übernimmt.
Alle anderen Erb:innen müssen die Zulagen und Steuervorteile an den Staat zurückzahlen. Wie viel bei euren Hinterbliebenen ankommt, hängt davon ab, wer erbt und ob ihr zum Zeitpunkt des Todes schon Geld aus dem Depot bezieht.
Was das Altersvorsorgedepot ist und ob ihr eins eröffnen solltet, lest ihr in unserem Beitrag zu dem Thema:

Tod vor Rentenbeginn: Was passiert mit dem Depot in der Ansparphase?
Die Ansparphase umfasst alle Jahre, in denen ihr in das Altersvorsorgedepot einzahlt, und endet, wenn ihr euch das Geld auszahlen lasst – in der Regel ist dies frühestens mit 65. Im Todesfall vor diesem Zeitpunkt gehört das gesamte Depot zu eurem Nachlass.
Wie viel eure Erben davon bekommen, hängt davon ab, in welchem verwandtschaftlichen Verhältnis sie zu euch stehen:
Wer erbt | Was mit dem Depot passiert | Staatliche Förderung | Wann das Geld verfügbar ist |
|---|---|---|---|
Ehepartner:in oder eingetragene:r Lebenspartner:in | Übertragung in einen eigenen Altersvorsorgevertrag | bleibt erhalten | ab der eigenen Rente, in der Regel frühestens mit 65 |
Kinder, Enkel, Eltern oder Geschwister | Auszahlung der Summe | muss an den Staat zurückgezahlt werden | sofort nach der Auszahlung |
Unverheiratete:r Partner:in | Auszahlung, nur mit entsprechendem Testament | muss an den Staat zurückgezahlt werden | sofort nach der Auszahlung |
Warum der Staat die Förderung zurückfordert
Spart ihr in einem Altersvorsorgedepot, gibt es Zulagen vom Staat und auch Steuervorteile. Das Depot soll euch mehr Geld im Rentenalter zusichern – an diesen Zweck ist die Förderung gebunden. Geht das Vermögen nach eurem Tod an eure Erben, zählt es nicht mehr als eure Altersvorsorge, und der Staat verlangt seinen Anteil, die Förderung, zurück.
Im Einkommensteuergesetz nennt man dies eine „schädliche Verwendung“ (§ 93 EStG). Darunter fällt jede Auszahlung, die das Gesetz für gefördertes Vermögen nicht vorsieht. Deswegen müsst ihr auch, wenn ihr euch euer Depot vor dem Rentenalter auszahlen lasst, diese Förderung zurückerstatten. Das Gesetz behandelt den Todesfall gewissermaßen wie eine vorzeitige Kündigung.
Die Zulagen und der zusätzliche Steuervorteil, den das Finanzamt über die Zulagen hinaus gewährt hat, müssen also dem Staat erstattet werden. Eure eigenen Beiträge und sämtliche Erträge könnt ihr aber vererben.
Ausnahme: Ehepartner:innen übernehmen das Vermögen ohne Abzüge
Eure Ehepartnerin oder euer Ehepartner kann das Depot erben, ohne dass eure Förderung verloren geht. Dafür muss das Vermögen in ihren oder seinen Altersvorsorgevertrag überschrieben werden. Dies kann ein eigenes Altersvorsorgedepot sein oder ein anderes zertifiziertes Vorsorgeprodukt. Das Geld bleibt damit an die Bedingung gebunden, dass es für die Rente genutzt wird – damit ist der Zweck der Förderung weiter erfüllt.
Ein paar Voraussetzungen gibt es aber noch, die ihr erfüllen müsst:
Eure Erbin oder euer Erbe muss zum Zeitpunkt des Todesfalls aber noch keinen Altersvorsorgevertrag haben. Wie bei Riester-Verträgen erkennt die Finanzverwaltung auch einen Vertrag an, der erst für die Übertragung im Erbfall abgeschlossen wird. Erb:innen müssen außerdem selbst nicht förderberechtigt sein, um das angesparte Geld vollumfänglich zu erben.
Aber: Das Geld ist nach der Übertragung wegen der Zweckgebundenheit nicht frei verfügbar. Eure Ehepartnerin oder euer Ehepartner kommt in der Regel frühestens mit 65 an das Geld und die Auszahlungen sind dann zum eigenen Steuersatz einkommensteuerpflichtig.
Falls das Geld früher benötigt wird, kann das Depot stattdessen ausgezahlt werden – man muss dann aber, wie bei einer frühzeitigen Auszahlung des eigenen Altersvorsorgedepots, die Förderungen und steuerlichen Vorteile zurückzahlen.
Kinder und andere Erben bekommen das Geld abzüglich Förderung
Erben eure Kinder, Enkel, Eltern oder Geschwister, kann der Altersvorsorgevertrag nicht übernommen werden. Der Depotanbieter löst dann das Depot auf und zahlt das Geld aus – vorher zieht er jedoch die Förderung ab.
Wie hoch die Abzüge sind, variiert, da sie teilweise vom Steuervorteil abhängig sind. Nehmen wir an, ihr habt 30 Jahre lang 150 € im Monat eingezahlt und jedes Jahr die volle Grundzulage von 540 € bekommen. Bei 5 % Rendite pro Jahr befinden sich dann rund 159.000 € im Depot:
Betrag | |
|---|---|
Depotwert zum Zeitpunkt des Todes | 159.000 € |
abzüglich Zulagen | 16.200 € |
abzüglich zusätzlichen Steuervorteils | je nach Einkommen |
Auszahlung an die Erben | höchstens 142.800 € |
Eigene Berechnung. Annahmen: 150 € monatlich über 30 Jahre, Zulage von 540 € jeweils am Jahresende, 5 % Rendite pro Jahr nach Kosten.
Habt ihr auch Kinderzulagen bekommen, werden diese auch wieder dem Staat zurückgegeben – sie fließen in den Vertrag an euch als Elternteil und gehören damit zu eurer Förderung.
Keine Ausnahmen für unverheiratete Paare
Bedingung für eine Übertragung ohne Abzüge ist die Ehe oder die eingetragene Lebenspartnerschaft. Partner:innen, auf die beides nicht zutrifft, werden wie andere nicht verwandte Personen behandelt – egal, wie lange ihr zusammengelebt habt und ob ihr gemeinsame Kinder habt.
In diesem Fall braucht ihr ein Testament, denn die gesetzliche Erbfolge berücksichtigt nur Verwandte, Ehepartner:innen und eingetragene Lebenspartner:innen. Mit einem Testament könnt ihr dafür sorgen, dass sie oder er euer Altersvorsorgedepot erbt – allerdings abzüglich der staatlichen Förderung und gegebenenfalls weiterer Steuervorteile.
Verheiratet oder eingetr. Lebensgemeinschaft | Unverheiratet | |
|---|---|---|
Erbt ohne Testament | ja | nein |
Förderung im Altersvorsorgedepot | bleibt bei Übertragung erhalten | geht an den Staat zurück |
Freibetrag bei der Erbschaftsteuer | 500.000 € | 20.000 € |
Für unverheiratete Paare gilt ein Erbschaftsteuerfreibetrag von nur 20.000 €. Auf das darüber hinausgehende steuerpflichtige Erbe fallen in der Regel 30 % Erbschaftsteuer an. Bei einem steuerpflichtigen Erbe von mehr als 6 Millionen Euro beträgt der Steuersatz grundsätzlich 50 %.
Tod nach Rentenbeginn: Die Auszahlungsform ist entscheidend
Euer Vermögen aus dem Altersvorsorgedepot kann auch vererbt werden, wenn ihr nach Rentenbeginn versterbt – aber nicht in jedem Fall.
Bei der Auszahlung habt ihr nämlich zwei Möglichkeiten:
- 1.
Ihr könnt einen Auszahlungsplan wählen, bei dem ihr monatliche Raten bis mindestens zu eurem 85. Geburtstag bekommt. Wenn ihr vorher sterbt, erben eure Hinterbliebenen das noch nicht ausgezahlte Vermögen.
- 2.
Ihr könnt eine Leibrente wählen, bei der ihr bis zu eurem Lebensende eine monatliche Rente bekommt. Wenn ihr sterbt, enden die Zahlungen und eure Hinterbliebenen bekommen nichts.
Bei der Leibrente könnt ihr zusätzlich eine Rentengarantiezeit vereinbaren, bei der ihr bis zu eurem Lebensende eine etwas niedrigere monatliche Rente bekommt. Wenn ihr innerhalb der Garantiezeit von 10 oder 20 Jahren sterbt, erhalten eure Hinterbliebenen die Rente bis zum Ende dieser Zeit weiter.
Schauen wir uns die Möglichkeiten nochmal genauer an:
Auszahlungsplan: Das restliche Vermögen geht an eure Erben
Wenn ihr euch für einen Auszahlungsplan entschieden habt, bleibt euer Geld angelegt und der Anbieter zahlt euch eine monatliche Rate aus – wie eine Rentenzahlung.
Eine Bedingung ist, dass der Plan mindestens bis zum 85. Geburtstag oder darüber hinaus läuft. Die Höhe der Rate berechnet der Anbieter spätestens alle drei Jahre neu und verteilt dabei das verbliebene Vermögen auf die restliche Laufzeit eures Vertrags.
In einem Todesfall vor dem Ende des Plans erben eure Hinterbliebenen das Vermögen, das noch nicht ausgezahlt ist. Für die Förderung gelten dieselben Regeln wie vor Rentenbeginn. Ehepartner:innen können das restliche Vermögen im Erbfall ohne Abzüge in einen eigenen Altersvorsorgevertrag übertragen. Bei allen anderen Erb:innen zieht der Anbieter den Teil der Förderung ab.
Da ihr beim Auszahlungsplan schätzen müsst, wie lange ihr euer Geld benötigt, kann es sein, dass euer Geld nicht ausreicht, wenn ihr älter werdet als angenommen. Mit der letzten Rate ist das Vermögen aufgebraucht und ihr bekommt keine Auszahlungen mehr aus eurem Depot.
Mit unserem Altersvorsorgedepotrechner könnt ihr genau ausrechnen, welche Summe ihr bis zu welchem Alter ausbezahlt bekommt. Die Angaben über euer maximales Alter könnt ihr in der linken Spalte unter „Erweiterte Einstellungen“ festlegen.
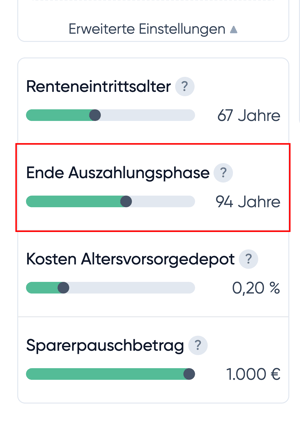
Hier legt ihr im Altersvorsorgedepotrechner das Ende eurer Auszahlungsphase fest.
Leibrente: Die Zahlung endet mit dem Tod
Bei der Leibrente überweist euch ein Versicherer jeden Monat eine Rente – und zwar so lange, wie ihr lebt. Dafür wandelt er euer Vermögen zu Rentenbeginn in einen Rentenanspruch um.
Vererben lässt sich eine Leibrente nicht, denn das Kapital aller Versicherten fließt in einen gemeinsamen Topf. Wer früh stirbt, finanziert die Renten derjenigen mit, die besonders alt werden. Ihr tragt hier also nicht das Risiko der Langlebigkeit, sondern der Versicherer.
Sollte euer Depotanbieter keine Leibrente anbieten, könnt ihr zu Beginn der Auszahlungsphase zu einem Versicherer wechseln.
Rentengarantiezeit: Wie lange Hinterbliebene die Rente weiter bekommen
Wenn ihr euch für die Leibrente entscheidet, gehen eure Erb:innen also leer aus – es sei denn, ihr habt eine Rentengarantiezeit vereinbart. Der Versicherer zahlt dann eure Rente so lange weiter, wie ihr vorher festgelegt habt.
Zur Wahl steht eine Garantiezeit von 10 oder 20 Jahren. Angenommen, eure Rente beginnt mit 67 und ihr habt 20 Jahre Garantiezeit vereinbart, dann bekommen in eurem Todesfall mit 75 eure Hinterbliebenen die Rente noch zwölf Jahre lang – nach dem 87. Geburtstag ist die Garantiezeit abgelaufen.
Diese Garantie hat natürlich ihren Preis und schmälert eure monatlichen Auszahlungen. Wie viel, hängt vom Anbieter, von eurem Alter und von der Länge der Garantiezeit ab.
Die Rentengarantiezeit ist die einzige Zusatzabsicherung, die das Gesetz in neuen Verträgen erlaubt. Eine eigene Hinterbliebenenrente oder Waisenrente wird es zukünftig beim Altersvorsorgedepot nicht mehr geben.
Altersvorsorgedepot oder ETF-Depot: Was ist für Erb:innen besser?
Wenn ihr euer Geld bereits in ETFs anlegt oder damit starten möchtet, stellt ihr euch vielleicht die Frage: Ist es mit Blick auf die Vererbbarkeit besser, das Geld im Altersvorsorgedepot oder in ETFs im eigenen Depot anzulegen?
Diese Frage ist sehr komplex, da viele Variablen mitbeachtet werden können – eine pauschale Antwort gibt es daher nicht.
Habt ihr ein normales Depot, geht dieses nach dem Tod vollständig auf eure Erben über. Die Bank überträgt die ETF-Anteile in ein Depot der Erben, es müssen also keine ETFs oder Aktien verkauft werden. Eine Förderung, die zurückgezahlt werden müsste, gibt es in diesem Fall nicht, und beim Übertrag fällt keine Abgeltungsteuer an, da keine Gewinne realisiert wurden.
Steuern zahlen eure Erben erst auf die Gewinne, wenn sie die vererbten Anteile verkaufen. Dabei gelten eure ursprünglichen Kaufkurse weiter, die Kursgewinne aus eurer Zeit sind also nach einem Übertrag ins Erbendepot nicht steuerfrei.
Für die Erbschaftsteuer zählt der Kurswert am Todestag. Wie hoch eure Freibeträge bei einer Erbschaft sind, hängt von eurem Verwandtschaftsverhältnis zur Verstorbenen oder zum Verstorbenen ab.
Im Vergleich zum Altersvorsorgedepot lässt sich ein normales ETF-Depot also vergleichsweise unkompliziert vererben – allerdings profitiert ihr dabei natürlich auch nicht von staatlichen Förderungen. Dafür können Erb:innen sofort frei über das Vermögen verfügen, ohne dass staatliche Förderungen zurückgezahlt werden müssen oder automatisch Steuern auf Kursgewinne anfallen.
Hier sind nochmal die wichtigsten Unterschiede:
Altersvorsorgedepot | ETF-Depot | |
|---|---|---|
Förderung beim Ansparen | Zulagen bis 540 € pro Jahr, dazu Kinderzulagen und Steuervorteil | keine |
Steuern während der Ansparphase | keine | auf Ausschüttungen und Vorabpauschale, soweit sie den Sparerpauschbetrag übersteigen |
Zugriff zu Lebzeiten | in der Regel ab 65 | jederzeit |
Ehepartner:in erbt | Übertragung ohne Abzüge, Geld bleibt aber bis zur eigenen Rente gebunden | ganzes Depot, jederzeit frei verfügbar |
Kinder oder andere Erben | Auszahlung abzüglich Förderung | ganzes Depot |
Steuer auf die Erträge im Erbfall | persönlicher Einkommensteuersatz, alle Erträge in einem Jahr | Abgeltungsteuer erst beim Verkauf, 30 % Teilfreistellung bei Aktien-ETFs |
Erbschaftsteuer | gleiche Freibeträge | gleiche Freibeträge |
Es ist aber keine Entweder-oder-Entscheidung, ob ihr in ein Altersvorsorge- oder ein eigenes Depot investiert. Ihr könnt auch in beide parallel einzahlen. Aber auch hier hängt der Best-Case immer von den persönlichen Umständen ab.
Mit unserem Altersvorsorgedepot-Rechner könnt ihr verschiedene Aufteilungen eurer monatlichen Sparsumme durchspielen und herausfinden, welche Kombination voraussichtlich das größte Vermögen nach Steuern und Förderung ermöglicht – und damit auch für eure Erb:innen besonders vorteilhaft sein könnte.
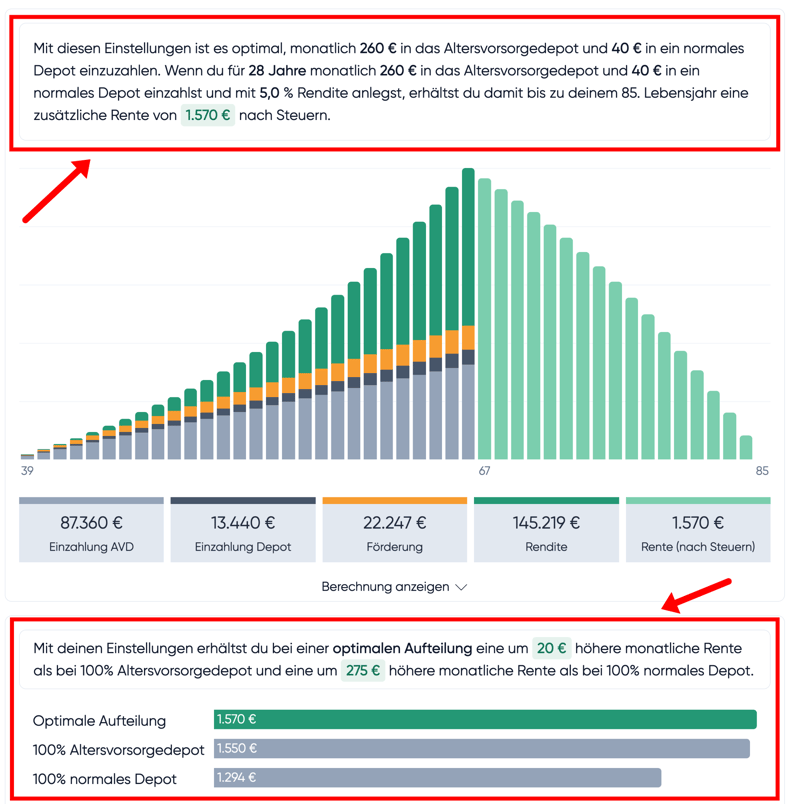
Mit dem Altersvorsorgedepotrechner herausfinden, wie ihr eure Investmentsumme am besten verteilt.
Was ihr heute schon regeln könnt
Wie viel von eurem Altersvorsorgedepot bei euren Hinterbliebenen ankommt, könnt ihr teilweise selbst beeinflussen. Am effektivsten ist hier ein Testament – vorwiegend für Paare ohne Trauschein, für Patchworkfamilien oder wenn euer Erbe an eine Person außerhalb des Familienkreises gehen soll.
Denn ohne Testament legt das Gesetz fest, wer erbt. Gesetzliche Erben sind eure Verwandten, eure Ehepartnerin oder euer Ehepartner und eingetragene Lebenspartner:innen. Habt ihr Kinder und keinen Ehevertrag, bekommt die Ehepartnerin oder der Ehepartner die Hälfte des Erbes, die Kinder teilen sich die andere Hälfte. Unverheiratete Partner:innen gehen ohne Testament leer aus – auch wenn sie jahrelang zusammengelebt haben.
Ein Testament könnt ihr selbst schreiben. Es muss vollständig von Hand geschrieben und unterschrieben sein, Datum und Ort sollten dabeistehen. Alternativ setzt ihr es bei einem Notar oder einer Notarin auf.
Ganz frei seid ihr dabei allerdings nicht. Kinder, Ehepartner:innen und – falls keine Kinder oder Enkel vorhanden sind – auch Eltern, die ihr im Testament übergeht, können ihren Pflichtteil verlangen. Dieser beträgt die Hälfte des gesetzlichen Erbteils und muss in Geld ausgezahlt werden.
Bei größerem Vermögen oder komplizierteren Familienverhältnissen ist eine Beratung durch eine Notarin, einen Notar oder eine Fachanwältin beziehungsweise einen Fachanwalt für Erbrecht ratsam.
4 Fehler, die ihr vermeiden solltet
Hier sind vier Fehler, die bares Geld kosten, wenn ihr sie nicht im Blick habt:
Ehepartner:in lässt sich das Depot auszahlen
Wer das Geld auszahlen lässt, statt es in einen eigenen Vertrag zu übertragen, verliert die gesamte Förderung. Klärt daher euren Partner oder eure Partnerin auf, dass es die Möglichkeit zur Übertragung gibt.Ihr seid nicht verheiratet und habt kein Testament
Dann erbt eure Partnerin oder euer Partner nichts – auch nicht aus dem Altersvorsorgedepot.Ihr wählt die Auszahlungsform, ohne an eure Hinterbliebenen zu denken
Eine Leibrente ohne Garantiezeit endet mit dem Tod. Wenn ihr eure Partnerin oder euren Partner absichern möchtet, könnt ihr zu Rentenbeginn eine Rentengarantiezeit vereinbaren oder einen Auszahlungsplan wählen.Ihr plant das Depot als Absicherung für die Familie ein
In den ersten Jahren liegt darin noch wenig Geld, und Kinder oder unverheiratete Partner:innen bekommen davon nur einen Teil im Falle eures Todes ausgezahlt. Für den Todesfall ist es ratsam, eine Familie mit einer Risikolebensversicherung abzusichern.
Was Hinterbliebene nach einem Todesfall tun müssen
Damit eure Angehörigen im Falle eures Todes handeln können, müssen sie erst einmal vom Depot wissen. Sprecht also über diese Altersabsicherung und legt eine Übersicht eurer Verträge samt Anbieter und Vertragsnummer an.
Im Todesfall können Erb:innen dann wie folgt vorgehen:
Fazit: Vererbbar ja – aber mit Besonderheiten
Ja, ihr könnt euer Altersvorsorgedepot vererben. Was eure Hinterbliebenen bekommen, hängt aber davon ab, in welchem Verhältnis sie zu euch stehen, ob ihr noch einzahlt oder schon Geld ausgezahlt bekommt und welche Auszahlungsform ihr gewählt habt.
Verheiratete oder eingetragene Lebenspartnerschaften sind beim Vererben des Altersvorsorgedepots im Vorteil: Partner:innen können das Vermögen vor und nach Rentenbeginn ohne Abzüge in einen eigenen Altersvorsorgevertrag übernehmen.
Kinder, Geschwister und unverheiratete Partner:innen bekommen das Geld dagegen nur abzüglich der Förderung und versteuern die Erträge mit ihrem persönlichen Steuersatz.
Seid ihr zum Zeitpunkt der Vererbung schon in der Auszahlungsphase, bleibt bei einem Auszahlungsplan das Vermögen für eure Erben übrig, solange der Plan läuft. Bei einer Leibrente hinterlasst ihr nur dann etwas, wenn ihr eine Garantiezeit für eure Rente vereinbart habt.
Ihr solltet – nicht nur im Hinblick auf euer Altersvorsorgedepot – eure Verträge übersichtlich ablegen und ein Testament aufsetzen. Diese Nachlassregelung sorgt dafür, dass das Depot auch bei den Menschen ankommt, die ihr absichern wollt.
Häufig gestellte Fragen
Ja. Im Todesfall geht das Vermögen im Depot an eure Erben. Die staatliche Förderung bleibt aber nur erhalten, wenn eure Ehepartnerin oder euer Ehepartner oder Partner:in aus einer eingetragenen Lebenspartnerschaft das Vermögen in einen eigenen Altersvorsorgevertrag übernimmt.
Erben, die sich das Depot auszahlen lassen, versteuern die Erträge mit ihrem persönlichen Einkommensteuersatz – nicht mit der Abgeltungsteuer. Hinzu kann Erbschaftsteuer kommen, wenn das gesamte Erbe über dem persönlichen Freibetrag liegt.
Ohne Testament nichts, denn die gesetzliche Erbfolge berücksichtigt nur Verwandte, Ehepartner:innen und Partner:innen eingetragener Lebensgemeinschaften. Daher ist es dringend ratsam, ein Testament aufzusetzen, wenn eure Partnerin oder euer Partner euer Altersvorsorgedepot erben soll.