Magisches Dreieck der Geldanlage: So nutzt ihr es für euren Vermögensaufbau

Ihr wollt euer Geld sicher anlegen, jederzeit darüber verfügen und eine hohe Rendite erzielen? Dann müsst ihr vielleicht ein bisschen an euren Erwartungen schrauben: Man kann nämlich nicht alles auf einmal haben.
Jedes Anlageziel steht gleichzeitig in einem Spannungsverhältnis zu einem anderen Ziel. Das magische Dreieck der Geldanlage veranschaulicht die Kompromisse, die ihr mit eurem Investment akzeptieren müsst. Wir erklären euch, warum das so ist – und wie ihr das magische Dreieck der Geldanlage für eure Entscheidungen nutzen könnt.
 Warum du jetzt starten solltestInvestment-Budget berechnenDepot eröffnen und ETF auswählenTeure Anfängerfehler vermeiden
Das magische Dreieck beschreibt die drei Ziele einer Geldanlage: Rendite, Sicherheit und Liquidität.
Keine Geldanlage erfüllt alle drei Ziele gleichzeitig. Höhere Renditechancen bedeuten etwa meist stärkere Schwankungen oder eine längere Bindung eures Kapitals.
Welche Anlageform zu euch passt, hängt von eurem Ziel, eurem Anlagehorizont und eurer Risikobereitschaft ab.
Durch eine Mischung verschiedener Anlageformen könnt ihr unterschiedliche Anlageziele miteinander kombinieren.
Was ist das magische Dreieck der Geldanlage?
Wenn ihr euer Geld anlegt, müsst ihr stets drei Ziele gegeneinander abwägen. Das magische Dreieck der Geldanlage veranschaulicht diesen Zielkonflikt. Jede Ecke steht für eines der drei Anlageziele:
Rendite
Euer Geld soll möglichst hohe Erträge erwirtschaften. Dazu zählen unter anderem Zinsen, Dividenden und Kursgewinne (etwa durch den Verkauf einer Aktie).Sicherheit
Ihr möchtet mit eurer Geldanlage ein möglichst geringes Risiko eingehen und Verluste vermeiden.Liquidität
Ihr möchtet möglichst schnell über euer Geld verfügen können. Eine Anlage ist liquide, wenn ihr sie kurzfristig auszahlen lassen oder verkaufen könnt.
Das Schaubild macht deutlich, dass die drei Ziele in einem Spannungsverhältnis zueinander stehen. Eine Geldanlage kann nicht gleichzeitig maximale Rendite, höchste Sicherheit und vollständige Liquidität bieten:
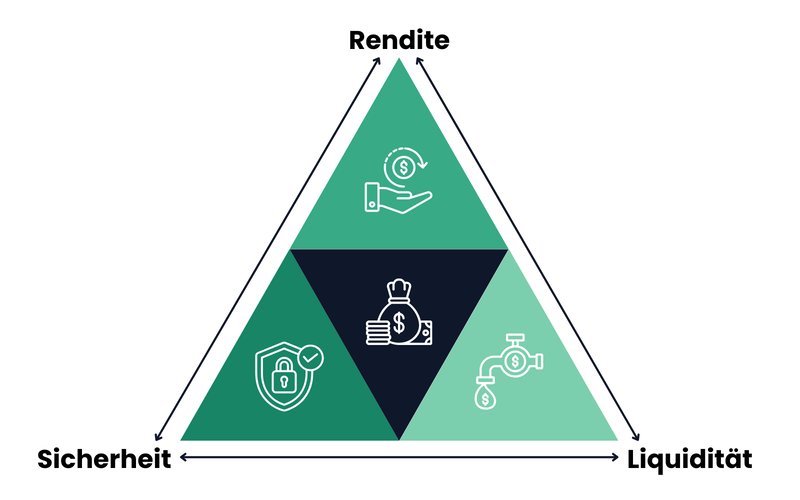
Jede Geldanlage ist ein Kompromiss zwischen Rendite, Sicherheit und Liquidität.
Wie funktioniert das magische Dreieck?
Stellt euch vor, die drei Ecken des magischen Dreiecks sind durch Gummibänder miteinander verbunden. Zieht ihr an einer Seite des Dreiecks, verformt sich das gesamte Gebilde. Die gegenüberliegende Ecke wird dabei aus ihrer ursprünglichen Position gezogen. Zieht ihr zum Beispiel an der Verbindung zwischen Sicherheit und Liquidität, verschiebt sich die Ecke der Rendite.
Das zeigt das Spannungsverhältnis der einzelnen Punkte zueinander. Ihr könnt also nicht alles gleichzeitig mit eurer Geldanlage erreichen, sondern müsst immer einen Kompromiss eingehen.
Setzt ihr auf Sicherheit und Liquidität, vermindert das eure Chance auf eine hohe Rendite. Wollt ihr eine hohe Rendite und Sicherheit, müsst ihr damit leben, dass euer Geld nicht jederzeit verfügbar ist. Habt ihr eine hohe Rendite im Visier und möchtet jederzeit über euer Geld verfügen, müsst ihr Abstriche bei der Sicherheit machen.
So lassen sich alle Vermögensanlagen – vom Giro-, Tagesgeld- und Festgeldkonto bis hin zu Investitionen in Wertpapiere und dem Kauf einer Immobilie – in das magische Dreieck der Geldanlage einordnen.
Was die drei Seiten des Dreiecks bedeuten
Schauen wir uns das Dreieck einmal etwas genauer an. Jede Seite des magischen Dreiecks verbindet zwei Anlageziele. Daraus ergeben sich drei mögliche Kombinationen – immer mit einem Spannungsverhältnis zum jeweils dritten Anlageziel.
Sicherheit + Rendite
Wenn ihr euer Geld sicher anlegen wollt und dabei auch eine ordentliche Rendite erzielen möchtet, müsst ihr Abstriche bei der Liquidität machen. Heißt: Ihr müsst euer Geld für eine längere Zeit binden und könnt nicht sofort darauf zugreifen. Das Investment, das dies am besten verdeutlicht, ist eine Immobilie. Diese müsstet ihr erst verkaufen, um über euer Geld verfügen zu können.
Staatsanleihen von Ländern mit guter Bonität sind ebenfalls ein gutes Beispiel. Haltet ihr sie bis zur Fälligkeit, bekommt ihr die vereinbarten Zinsen und am Ende den sogenannten Nennwert zurück. Auch Festgeld befindet sich auf dieser Achse.
Verfügbarkeit + Sicherheit
Ihr möchtet schnell über euer Geld verfügen und es zugleich möglichst sicher aufbewahren? Dann solltet ihr mit einer dementsprechend geringeren Rendite rechnen.
Typische Beispiele sind hier Giro- und Tagesgeldkonten: Hier müsst ihr euch keine Gedanken über Kursschwankungen machen. Zudem ist euer Guthaben durch die gesetzliche Einlagensicherung geschützt.
Aber: Die Zinsen fallen bei diesen Konten meist so niedrig aus, dass sie gerade einmal die Inflation ausgleichen oder sogar darunter liegen. Für den langfristigen Vermögensaufbau sind solche Konten also nicht geeignet.
Rendite + Verfügbarkeit
Beabsichtigt ihr langfristig, Vermögen aufzubauen, seid ihr auf dieser Seite des Dreiecks richtig: Aktien oder Aktien-ETFs bieten gute Renditechancen bei einer hohen Liquidität, denn ihr könnt zu den aktuellen Börsenzeiten jederzeit eure Wertpapiere verkaufen.
Diese beiden Vorteile haben allerdings ihren Preis: Wenn ihr in Aktien investiert, müsst ihr mit starken Kursschwankungen rechnen – auch ein Totalverlust ist möglich. Allerdings kann man dieses Risiko abschwächen, indem ihr mithilfe von ETFs breit diversifiziert in viele Branchen und Regionen gleichzeitig investiert.
Anlageformen im magischen Dreieck im Vergleich
Die folgende Tabelle zeigt euch, wie sich verschiedene Anlageformen im magischen Dreieck einordnen lassen. Ihr seht, welche Ziele sie besonders gut erfüllen und wo ihr Abstriche machen müsst:
Anlageform | Sicherheit | Renditechancen | Verfügbarkeit |
|---|---|---|---|
Tagesgeld | Hoch: Einlagen sind in der Regel bis zu 100.000 € pro Person und Bank gesetzlich abgesichert. | Gering: Die Verzinsung ist variabel und kann jederzeit angepasst werden. | Hoch: Das Geld ist täglich verfügbar. |
Festgeld | Hoch: Einlagen sind in der Regel bis zu 100.000 € pro Person und Bank gesetzlich abgesichert. | Gering: Der Zinssatz steht für die vereinbarte Laufzeit fest. | Gering: Während der ausgewählten Laufzeit ist das Geld nicht verfügbar. |
Mittel bis hoch: Sie investieren überwiegend in kurzfristige, vergleichsweise risikoarme Anlagen. Eine Kapitalgarantie oder Einlagensicherung besteht nicht – geringe Verluste sind möglich. | Gering: Die Rendite orientiert sich an den kurzfristigen Marktzinsen und schwankt mit ihnen. | Hoch: Anteile können meist kurzfristig verkauft oder zurückgegeben werden. | |
Gering: Die Kurse können stark schwanken, auch ein Totalverlust eures eingesetzten Kapitals ist möglich. | Mittel bis hoch: Kurssteigerungen und Dividendenauszahlungen sind möglich, (Total)-Verluste aber auch. | Hoch: Börsengehandelte Aktien lassen sich kurzfristig verkaufen, gegebenenfalls aber mit Verlusten. | |
ETFs | Mittel: Die breite Streuung kann das Risiko gegenüber Investitionen in Einzelaktien verringern. Entscheidend sind Zusammensetzung, Gewichtung und Anlagebereich des ETFs. | Mittel bis hoch: Die Rendite folgt weitgehend der Entwicklung des abgebildeten Marktes des Indizes. | Hoch: Börsengehandelte ETFs lassen sich kurzfristig verkaufen, gegebenenfalls aber mit Verlusten. |
Mittel: Die Risikostreuung und die Anlagestrategie des Fondsmanagements bestimmen das Risiko. | Mittel bis hoch: Die Rendite hängt von den Anlagen, dem Fondsmanagement und den Kosten ab. | Hoch: Fondsanteile können größtenteils kurzfristig zurückgegeben oder verkauft werden. | |
Mittel: Kurs und Rückzahlung hängen vom Marktzins und von der Bonität des Emittenten ab. Bei einem Zahlungsausfall ist auch hier ein Totalverlust möglich. | Gering bis mittel: Zinsen und mögliche Kursgewinne hängen von Laufzeit, Marktzins und Ausfallrisiko des Emittenten ab. Beim Verkauf vor der Fälligkeit können Verluste entstehen. | Mittel: Viele Anleihen lassen sich auch vor ihrer Fälligkeit verkaufen. Wie schnell das Geld verfügbar ist, hängt von der Handelbarkeit der jeweiligen Anleihe ab. | |
Immobilien | Mittel: Der Wert hängt unter anderem von Lage, Zustand und aktueller Nachfrage ab. | Mittel – Mieteinnahmen und Wertsteigerungen sind möglich; Kosten und Wertverluste können die Rendite schmälern. | Gering: Ein Verkauf nimmt meist viel Zeit in Anspruch und verursacht vergleichsweise hohe Kosten. |
Kryptowerte, etwa Bitcoin oder Ether | Gering: Die Kurse können stark schwanken. Eine Einlagensicherung besteht nicht; ein Teil- oder Totalverlust ist möglich. | Hoch: Starke Kurssteigerungen sind möglich, genauso wie hohe Verluste. Die Wertentwicklung ist spekulativ. | Mittel bis hoch: Große Kryptowerte lassen sich mehrheitlich rund um die Uhr handeln. |
So könnt ihr das magische Dreieck für eure Anlagestrategie nutzen
Bei der Vielzahl an Möglichkeiten fällt es oft nicht leicht, die passende Geldanlage zu finden. Ein paar einfache Fragen können euch dabei helfen, eure Auswahl einzugrenzen.
Unsere Checkliste zeigt euch, worauf ihr achten solltet:
3 Beispiele für unterschiedliche Anlageziele
Das magische Dreieck der Geldanlage hilft euch, eure Anlagestrategie besser planen zu können. Dabei solltet ihr berücksichtigen, dass ihr euer Geld auf unterschiedlichen Seiten des Dreiecks verteilen könnt. Hier sind drei Beispiele, die das verdeutlichen:
1) „Ich bevorzuge Sicherheit bei meiner Geldanlage“
Wenn Sicherheit bei eurer Geldanlage an erster Stelle steht, kann eine Kombination aus Tages- und Festgeld gut zu euch passen.Während Tagesgeld jederzeit verfügbar ist, legt ihr Festgeld für eine vereinbarte Laufzeit an – etwa für sechs bis 36 Monate. Empfehlenswert sind Laufzeiten von höchstens drei Jahren. So bleibt ihr flexibel und könnt nach Ablauf neu entscheiden, wie ihr euer Geld anlegen möchtet, falls sich die Zinsen verändert haben.
2) „Ich will ausgewogen aufgestellt sein“
Wenn ihr ausgewogen investieren möchtet, könnt ihr renditeorientierte Anlagen mit risikoärmeren Bausteinen kombinieren. Dadurch lassen sich Schwankungen abfedern, ohne vollständig auf Renditechancen zu verzichten.Eine mögliche Aufteilung wäre beispielsweise, 30–50 % in einen breit diversifizierten Aktien-ETF und 50–70 % in risikoärmere Anlageformen (z. B. Geldmarktfonds oder Tages- bzw. Festgeld) zu investieren. Die Gewichtung könnt ihr ganz individuell an eure Risikobereitschaft, euren Anlagehorizont und Liquiditätsbedarf anpassen.
3) „Ich möchte eine hohe Rendite mit meiner Anlage erwirtschaften“
Wenn für euch eine hohe Rendite im Vordergrund steht, kommt ihr am Aktienmarkt kaum vorbei – und müsst dementsprechend Kursschwankungen aushalten können.Doch auch am Aktienmarkt könnt ihr unterschiedlich viel Risiko eingehen. Vergleichsweise risikoreich ist es, auf einzelne Aktien oder wenige Unternehmen zu setzen. Wenn ihr langfristig investieren und euer Risiko möglichst breit streuen wollt, kommen vor allem breit diversifizierte Welt-ETFs infrage.
Trotzdem gilt: Ihr solltet nur Geld in Aktien investieren, das ihr mindestens 13–15 Jahre entbehren könnt. Je länger euer Anlagehorizont ist, desto mehr Zeit habt ihr, zwischenzeitliche Kursschwankungen auszusitzen.
Fazit: Bei eurer Geldanlage müsst ihr Kompromisse eingehen
Geldanlage ist immer ein Kompromiss aus drei Zielen: Rendite, Sicherheit und Liquidität. Leider könnt ihr nicht alle drei auf einmal haben – bei einem der drei müsst ihr stets Abstriche machen. Das magische Dreieck hilft euch dabei, eure Ziele einzuordnen und zu sehen, zu welchem Ziel sie in Spannung stehen.
Die gute Nachricht: Ihr müsst euch nicht für nur ein Ziel entscheiden, sondern könnt euer Geld einfach auf verschiedene Anlagen verteilen. Geld, das ihr kurzfristig benötigt, könnt ihr sicher und verfügbar anlegen. Geld, auf das ihr langfristig verzichten könnt, könnt ihr dagegen mit höheren Renditechancen investieren. So bekommt jeder Teil eures Geldes eine klare Aufgabe.
Häufig gestellte Fragen
Das magische Dreieck visualisiert, dass eine Geldanlage die Ziele Rendite, Sicherheit und Liquidität nicht gleichzeitig erfüllen kann. Ihr müsst euch deshalb entscheiden, welche Ziele euch besonders wichtig sind, und dementsprechend euer Geld anlegen.
Das hängt vom jeweiligen ETF ab. Breit gestreute Aktien-ETFs liegen, wie auch Aktien, vor allem auf der Seite zwischen Rendite und Liquidität. Sie bieten langfristige Renditechancen und lassen sich meist kurzfristig verkaufen, können aber stark im Wert schwanken. Anleihen-ETFs liegen dagegen auf der Seite von Sicherheit und Liquidität.
Mit dem Dreieck könnt ihr festlegen, welche Aufgabe euer Geld für euch erledigen soll. Ihr könnt jedes Vorhaben und Assetklasse auf einer Seite des Dreiecks einordnen. Kurzfristig benötigtes Geld könnt ihr sicher und liquide, also jederzeit verfügbar, anlegen. Für langfristige Ziele kommen Anlagen mit hoher Renditechance, wie Aktien-ETFs, infrage.
Warum du jetzt starten solltestInvestment-Budget berechnenDepot eröffnen und ETF auswählenTeure Anfängerfehler vermeiden