Sparbuch auflösen: Welche Alternative ist am besten?

Wer heute noch ein Sparbuch führt, sollte schleunigst die Konditionen checken. Es ist nämlich sehr wahrscheinlich, dass die Verzinsung so niedrig ist, dass euer Geld durch die Inflation schleichend an Kaufkraft verliert. Es wird also Zeit, das Sparbuch aufzulösen. Doch was macht ihr stattdessen mit eurem Geld?
In diesem Artikel erfahrt ihr, warum das klassische Sparbuch als sinnvolle Geldanlage ausgedient hat – und wo eure Ersparnisse besser aufgehoben sind.
 Warum du jetzt starten solltestInvestment-Budget berechnenDepot eröffnen und ETF auswählenTeure Anfängerfehler vermeiden
Das klassische Sparbuch bietet heute kaum noch Vorteile. Die Zinsen liegen weit unter der Inflation, weshalb euer Geld im Sparbuch laufend an Kaufkraft verliert.
Zudem ist ein Sparbuch unflexibel: Ihr kommt nur schwer an euer Geld und das Sparbuch zu kündigen, ist oft auch noch mit Mühen verbunden.
Sinnvolle Alternativen zum Sparbuch gibt es viele, doch die naheliegendste ist ein Tagesgeldkonto. Euer Geld ist dort ähnlich sicher, doch die Zinsen sind höher.
Wenn ihr euer Geld gleich für mehrere Jahre parken wollt, könnte auch ein Festgeldkonto eine Option sein. Hier ist der Zins fest auf die Laufzeit vereinbart und nicht variabel wie beim Tagesgeld.
Solltet ihr das Geld in eurem Sparbuch für längere Zeit (15 Jahre+) nicht benötigen, könnte eine Geldanlage mit ETFs sinnvoll sein. Hier müsst ihr Schwankungen aushalten, könnt aber deutlich größere Renditen erzielen.
Was ist ein Sparbuch?
Ein Sparbuch ist ein Sparkonto bei einer Bank, auf das ihr Zinsen erhaltet. Früher gab es dazu ein echtes kleines Papierbuch, in dem ein Bankangestellter jede Einzahlung sowie Auszahlung dokumentiert hat. Heute läuft das Ganze natürlich digital, aber das Prinzip ist dasselbe wie eh und je.
Die ersten Sparbücher in Deutschland wurden schon Anfang des 19. Jahrhunderts von den Sparkassen ausgegeben. Bereits im Jahr 1910 besaß statistisch gesehen jeder dritte Deutsche ein solches Sparbuch. 1924 wurde dann der Weltspartag ins Leben gerufen. Seitdem ist die Kombination aus Sparschwein und Sparbuch immer mehr zu einem festen Bestandteil der finanziellen Erziehung von Kindern geworden.
Die älteren Leser:innen dürften sich noch an ihre Grundschulzeit erinnern: Am Weltspartag durfte man sein Sparschwein in den Unterricht mitnehmen und ein:e freundliche:r Bankmitarbeiter:in zählte das Geld maschinell – was für ein Spektakel! – und das Ersparte landete auf dem Sparbuch.
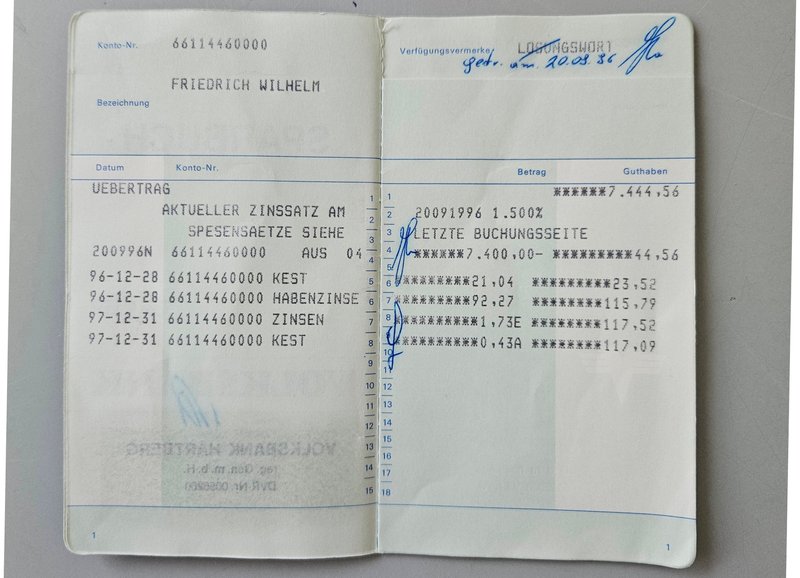
Ganz schön „boomerig“ so ein Sparbuch, doch bis in die 1990er Jahre hinein gab es noch nennenswerte Zinsen. Quelle: wikipedia.de
Bis hinein in die neunziger Jahre war das auch kein schlechter Weg, um Geld zu sparen. Immerhin hättet ihr zwischen 1970 und 1990 Sparbücher erhalten, die deutlich mehr als 2 % Zinsen abwarfen – teilweise bis zu 5 %. Doch spätestens seit der Jahrtausendwende verlor das Sparbuch zunehmend an Bedeutung.
Warum hat das Sparbuch als Geldanlage ausgedient?
Man muss es noch klarer sagen: Das Sparbuch hat als Geldanlage ausgedient. Das liegt in erster Linie an der niedrigen Verzinsung. Der Guthabenzins liegt bei den meisten Sparbüchern nur zwischen 0,1 % und 0,5 % p. a. Manchmal bekommt ihr bis zu 1 % – doch selbst das ist noch zu wenig. Der Grund dafür heißt Inflation.
Die Europäische Zentralbank strebt mittelfristig eine Inflationsrate von 2 % pro Jahr an. Wenn die Zinsen auf eurem Sparbuch unter der aktuellen Inflationsrate liegen, wie sie das schon seit längerer Zeit tun, verliert euer Geld schleichend an Wert. Es wird zwar (langsam) mehr, doch aufgrund der Inflation könnt ihr euch weniger davon kaufen.
Hier seht ihr ein paar Beispiele, wie viele Zinsen ihr aktuell bei dieser oder jener Bank bekommen würdet:
Bank oder | Verzinsung | nach Inflation |
|---|---|---|
Berliner Sparkasse | 0,1 % | -1.9 % |
Berliner Volksbank | 0,25 % | -1,75 % |
Commerzbank | 0,5 % | -1,5 % |
Münchner Bank | 1 % | -1 % |
Sparkasse München | 0,4 % | -1,6 % |
Und was heißt das in Zahlen? Schauen wir uns einmal mithilfe unseres Sparrechners an, wie groß euer Kaufkraftverlust bei zehn Jahren Sparbuch sein könnte:
Und da seht ihr es schwarz auf weiß: Wenn ihr 5.000 € schlecht verzinst – in diesem Beispiel sind es 0,5 % – für zehn Jahre auf einem Sparbuch liegen lasst, habt ihr kaum Zinsen erwirtschaftet (256 €) und euer Kapital hat fast 1.000 € an Kaufkraft verloren.
Eine Geldanlage, bei der euer Geld in Wahrheit weniger wird, kann man nicht wirklich als Geldanlage bezeichnen. Ihr solltet sie also besser meiden.
So könnt ihr euer Sparbuch auflösen
Wie genau ihr beim Auflösen eures Sparbuchs vorgehen müsst, ist von eurer Bank abhängig. Wenn ihr noch ein physisches Sparbuch habt, könnt ihr es persönlich zur Filiale bringen (oder per Post dorthin schicken). Viele Banken stellen hingegen auch spezielle Kündigungsformulare bereit, mit denen ihr euer Sparbuch auflösen könnt.
Googelt am besten eure Bank und tippt dazu „Sparbuch kündigen“ in die Suchleiste, oder ruft einfach kurz bei eurer Bank an, wenn ihr euch unsicher seid.
Strafzinsen bei vorzeitiger Kündigung
Beim Auflösen des Sparbuchs gibt es einen Haken: Wenn ihr mehr als 2.000 € auf dem Konto habt, müsst ihr entweder warten, bis die Kündigungsfrist ausläuft (in der Regel drei Monate), oder sogenannte Vorschusszinsen bezahlen. Man spricht dabei auch von Strafzinsen.
Normalerweise belaufen sich diese Vorschusszinsen auf 25 % des Zinssatzes, den ihr bekommt. Das klingt erst mal viel, doch weil die Verzinsung bei Sparbüchern so niedrig ist, kommt am Ende meist keine große Summe raus. In der Praxis sind es selbst bei größeren Sparsummen nur wenige Euro.
Wenn ihr diese Gebühr vermeiden wollt, könnt ihr natürlich auch die Kündigungsfrist abwarten. Aber: In dieser Zeit liegt das Geld weiterhin auf dem niedrig verzinsten Sparbuch. Würdet ihr das Geld stattdessen sofort in ein höher verzinstes Tagesgeldkonto stecken, würdet ihr die Strafzinsen schnell wieder reinholen und mehr.
Die Vorschusszinsen brauchen euch also nicht davon abzuhalten, euer Sparbuch sofort aufzulösen. Trotzdem solltet ihr vorsichtshalber die Konditionen prüfen und checken, wie hoch die Gebühren ausfallen.
Welche Alternativen zum Sparbuch gibt es?
Alternativen zum Sparbuch gibt es viele. Welche davon am besten ist, hängt von euren Zielen ab – und eurer Risikobereitschaft.
Die naheliegendsten Alternativen sind Tagesgeld und Festgeld, weil sie ähnlich sicher sind und ähnlich funktionieren wie ein Sparbuch. Wenn ihr euer Geld langfristig anlegen (und nennenswerte Renditen erzielen wollt), sind ETFs eine bessere Option.
Schauen wir uns die besten Alternativen zum Sparbuch noch einmal genauer an:
Tagesgeld: Die Option für maximale Flexibilität
Tagesgeld gehört zu den flexibelsten Formen der Geldanlage. Auf einem Tagesgeldkonto bekommt ihr Zinsen. Meist werden diese täglich berechnet und einmal jährlich ausgezahlt. Das Geld könnt ihr jederzeit abbuchen. Es gibt keine Strafzinsen oder Ähnliches.
Dennoch ist es kein Girokonto: Ihr könnt vom Tagesgeld nicht direkt bezahlen oder Lastschriften einziehen lassen. Es dient wirklich nur als reines Konto, zum Geldsparen – nicht mehr, nicht weniger.
Ein Tagesgeldkonto ist also ein sicherer und flexibler Parkplatz für Geld, das ihr kurzfristig benötigen könntet, z. B. euren Notgroschen.

Wie hoch sind die Zinsen beim Tagesgeldkonto?
Die Zinsen sind variabel und orientieren sich am Leitzins der Europäischen Zentralbank (EZB). Aktuell könnt ihr mit Zinssätzen zwischen 1,5 % und 4,25 % pro Jahr rechnen. Die Spanne ist leider groß und hängt, offen gesagt, auch davon ab, ob ihr ein zeitlich begrenztes Lockangebot für Neukund:innen nutzt oder gleich bei eurer Bank oder eurem Broker bleiben wollt.
Allgemein gilt: Klassische Filialbanken bieten weniger Zinsen, haben aber höhere Zinsangebote für kurze Zeiträume (z. B. die ersten 3–6 Monate bei Neukund:innen). Große Neobroker – z. B. Scalable Capital, Trade Republic, Trading 212 – zahlen meist etwas höhere Zinsen um die 2,25 % bis 3,0 %.
Wie sicher ist ein Tagesgeldkonto?
Ein Tagesgeldkonto ist genau so sicher wie euer Girokonto. Die Gelder, die dort eingelegt werden, gelten offiziell als Einlage. Damit fallen sie unter die gesetzlich vorgeschriebene Einlagensicherung. Das bedeutet, dass eure Einlagen bis zu 100.000 € geschützt sind.
Wenn eure Bank pleitegeht, bekommt ihr das Geld wieder erstattet. Falls ihr mehr als 100.000 € habt, dann könnt ihr das entweder auf mehrere Banken aufteilen, denn die Sicherung gilt pro Bank und pro Kunde. Oder ihr sucht euch einen Anbieter, der eine freiwillige höhere Sicherung bietet.
Festgeld: Gut für geplante Ausgaben
Noch mehr Zinsen bekommt ihr beim Festgeld. Ein Festgeldkonto funktioniert ähnlich wie ein Tagesgeldkonto, nur dass ihr einen festen Zinssatz über eine feste Laufzeit bekommt – und das Geld nicht (bzw. nur kostenpflichtig) vorzeitig entnehmen könnt.
Ein Festgeldkonto ist also eine gute Option, wenn ihr Geld für eine bestimmte Zeit stabil anlegen möchtet. Wenn ihr beispielsweise in genau fünf Jahren eine Weltreise plant, für die ihr 5.000 € gespart habt, könnte das Festgeldkonto ein sinnvoller Parkplatz dafür sein.

Wie hoch sind die Zinsen beim Festgeldkonto?
Beim Festgeld dürft ihr aktuell mit Zinsen von 3,50 % bis zu 3,70 % pro Jahr rechnen, sofern ihr auch Angebote im europäischen Ausland nutzt. Unter den deutschen Banken bietet euch die Deutsche Bank mit 2,70 % vergleichsweise hohe Zinsen. Bei europäischen Banken – z. B. Fjordbank – bekommt ihr aktuell zwischen 3,30 % und 3,70 % pro Jahr.
Wie sicher ist ein Festgeldkonto?
Ebenfalls sehr sicher: Innerhalb der EU gilt für alle Festgeldkonten die gesetzliche Einlagensicherung bis zu 100.000 € pro Person und Bank. Und auch hier gibt es Institute und Banken, die bis zu 500.000 € Schutz und ggf. noch mehr bieten.
ETFs: Investition für lange Zeiträume
Tages- und Festgeldkonten sind gut, wenn ihr Geld sicher aufbewahren wollt, ohne dabei zwingend – wie beim Sparbuch – an Kaufkraft zu verlieren. Als langfristige Investition sind sie hingegen weniger geeignet, weil die Zinsen auch hier zu niedrig sind, um euch beim Vermögensaufbau zu helfen.
Geld, das ihr für viele Jahre – Faustregel: 15 Jahre oder mehr – entbehren könnt, könnt ihr auch am Aktienmarkt investieren. Der Aktienmarkt ist natürlich deutlich risikoreicher als ein Sparbuch. Besonders hoch ist das Risiko, wenn ihr Stockpicking betreibt, also gezielt in einzelne Aktien investiert.
Alternativ könnt ihr aber auch passiv und breit gestreut in den gesamten Markt investieren. Genau das geht mit ETFs.
Bildlich gesprochen ist ein ETF ein ganzer Korb voller verschiedener Aktien, der automatisch transparenten Regeln folgt. Die bekanntesten ETFs sind Welt-ETFs, die tausende Aktien weltweit in einem Produkt bündeln. So könnt ihr entspannt in viele Aktien investieren, ohne vom Erfolg einzelner Unternehmen abhängig zu sein, und euer Risiko breit streuen.
Wie hoch sind die Zinsen bei ETFs?
Zinsen ist hier das falsche Wort – denn Aktien-ETFs erwirtschaften Rendite, also Gewinne. Doch auch die Rendite wird in Prozent pro Jahr ausgedrückt und lässt sich deshalb gut mit Zinsen vergleichen. Historisch haben breit gestreute Aktienportfolios auf lange Sicht Renditen von 5 % bis 7 % pro Jahr geliefert.
Vergangene Zahlen sind natürlich keine Garantie für die Zukunft. Trotzdem ist davon auszugehen, dass der globale Aktienmarkt auf lange Sicht weiter wachsen wird. Mit einem breit gestreuten Welt-ETF könnt ihr an diesem Wachstum teilhaben.
Wie sicher sind ETFs?
Das kommt auf den ETF und euren Anlagehorizont an. Wenn ihr in breit gestreute Welt-ETFs investiert und viele Jahre Zeit habt, müsst ihr zwar viele Schwankungen aushalten, dafür haben sich die Märkte in den letzten 150 Jahren nach jeder Krise wieder erholt und neue Rekorde gezeichnet.
Dennoch: Das Marktrisiko besteht bei ETFs immer. Wenn ihr zu einem Zeitpunkt verkaufen müsst, wenn die Märkte gerade im Keller sind, könnt ihr Verluste machen. Deshalb solltet ihr nur Geld in ETFs investieren, das ihr langfristig entbehren könnt.
ETFs unterliegen nicht der Einlagensicherung, sind aber als Sondervermögen geschützt. Das bedeutet: Die Papiere, also der ganze Aktienkorb, gehören euch. Meldet die Bank Insolvenz an, dann fallen eure ETFs nicht in die Insolvenzmasse.
Fazit: Warum es Zeit ist, dem Sparbuch Lebewohl zu sagen
Das Sparbuch ist heute kein besonders guter Deal mehr: Die Zinsen reichen nicht einmal aus, um die Inflation auszugleichen, und unflexibel ist es noch dazu. Wenn ihr immer noch per Sparbuch spart, wird es also Zeit, die Alternativen zu prüfen.
Die naheliegendste Alternative zum Sparbuch ist ein Tagesgeldkonto: Hier ist euer Geld ähnlich sicher, doch ihr bekommt höhere Zinsen. Ein Wechsel vom Sparbuch zum Tagesgeldkonto ist also beinahe ein No-Brainer.
Wenn ihr euer Geld aber für einen bestimmten Zweck in ein paar Jahren spart, ist ein Festgeldkonto geeigneter. Dort bekommt ihr in der Regel mehr Zinsen, weil euer Geld für den ausgemachten Zeitraum gebunden ist.
Geld, das ihr wirklich langfristig investieren – sprich: vermehren – wollt, kann auf dem Aktienmarkt deutlich mehr erreichen. Mit ETFs könnt ihr euer Geld passiv und breit gestreut in den Markt investieren. Besonders geeignet sind Welt-ETFs, mit denen ihr in die globale Wirtschaft investieren könnt.
FAQs – wichtige Fragen kurz erklärt
Definitiv nein: Sparbücher bieten zu niedrige Zinsen und sind gleichzeitig unflexibler als Tagesgeldkonten. Wer noch ein Sparbuch besitzt, sollte deshalb zumindest die Konditionen prüfen und ernsthaft über einen Wechsel nachdenken.
Wenn ihr auf eurem Sparbuch kaum Zinsen bekommt, spricht wenig dafür, es weiterzuführen. Achtet bei der Auflösung aber auf die Kündigungsfrist und mögliche Vorschusszinsen, wenn ihr größere Beträge sofort auszahlen lassen wollt, und rechnet das Ganze sauber durch.
D-Mark-Sparbücher können grundsätzlich noch einen rechtlichen Anspruch haben. Die ausstellende Bank rechnet das Guthaben dann in Euro um. Sparbücher in DDR-Mark sind dagegen nicht mehr gültig.
Nicht einfach so. In der Regel braucht ihr eine entsprechende Vollmacht oder einen anderen Nachweis, dass ihr über das Guthaben frei verfügen dürft – etwa als Erbe oder Nachlassverwalter.
Informiert sofort eure Bank und lasst das Sparbuch sperren. Das Guthaben ist dadurch nicht verloren. Je nach Betrag kann die Bank ein Ersatzsparbuch ausstellen.
Grundsätzlich ist das möglich, allerdings nicht immer unkompliziert. Die Bank muss zunächst sicherstellen, dass niemand anderes mit dem verlorenen Sparbuch über das Guthaben verfügen kann. Je nach Betrag kann deshalb ein Ersatz- oder Aufgebotsverfahren notwendig sein.
Für kurzfristig verfügbares Geld eignet sich vor allem Tagesgeld. Für einen fest geplanten Zeitraum kann Festgeld sinnvoll sein. Wollt ihr euer Geld langfristig investieren, kommen auch breit gestreute Welt-ETFs infrage.
Tagesgeld eignet sich für Geld, auf das ihr jederzeit zugreifen wollt – etwa euren Notgroschen. Ihr bekommt Zinsen, bleibt aber flexibel und könnt euer Geld jederzeit wieder abbuchen.
Festgeld eignet sich, wenn ihr genau wisst, dass ihr einen bestimmten Geldbetrag für einige Zeit nicht benötigt. Dafür bekommt ihr einen festen Zinssatz, könnt während der vereinbarten Laufzeit aber normalerweise nicht auf das Geld zugreifen (zumindest nicht ohne Kosten).
Breit gestreute Welt-ETFs kommen für Geld infrage, das ihr mindestens 15 Jahre investieren könnt. Ihr müsst zwischenzeitliche Kursverluste aushalten können und solltet weltweit über viele Unternehmen, Länder und Branchen investiert sein. Dann habt ihr gute Aussichten auf Erfolg.
Warum du jetzt starten solltestInvestment-Budget berechnenDepot eröffnen und ETF auswählenTeure Anfängerfehler vermeiden