Einlagensicherung: Wie sicher ist euer Geld bei Banken wirklich?

Was passiert mit eurem Geld, wenn eure Bank pleitegeht? Die gute Nachricht gibt es gleich vorweg: In Deutschland sorgen ein gesetzliches und ein freiwilliges Schutzsystem dafür, dass euer Erspartes nicht einfach verschwindet – und diese „Einlagensicherung“ funktioniert auch seit Jahrzehnten zuverlässig.
In diesem Artikel klären wir alle wichtigen Fragen: Was genau ist geschützt und was nicht? Bis zu welcher Summe gilt das Ganze? Ist schon einmal jemand leer ausgegangen? Und gilt das Schutzsystem eigentlich auch für eure Aktien und ETFs?
 Warum du jetzt starten solltestInvestment-Budget berechnenDepot eröffnen und ETF auswählenTeure Anfängerfehler vermeiden
Die gesetzliche Einlagensicherung ist ein Schutzsystem für private Bankeinlagen, das seit 1998 existiert.
Diese Einlagen sind in Deutschland bis zu 100.000 € pro Person und pro Bank abgesichert. In Sonderfällen – wie z. B. nach einem Immobilienverkauf – steigt dieser Schutz zeitweise auf 500.000 €.
Daneben gibt es seit 1976 die freiwillige Einlagensicherung, der sich Banken freiwillig anschließen können. Darüber sind oft sogar Beträge in Millionenhöhe abgesichert.
Seit Einführung des Systems wurden in Deutschland bei Bankenpleiten alle betroffenen Privatkund:innen im Rahmen der Sicherungsgrenzen entschädigt – teils über die gesetzliche, teils über die freiwillige Einlagensicherung.
Die Einlagensicherung gilt nur für Bankeinlagen, also z.B. Girokonten sowie Tages- und Festgeldkonten, nicht für Wertpapiere wie ETFs. Jene sind aber als Sondervermögen abgesichert.
Was ist die Einlagensicherung?
Die Einlagensicherung ist ein Schutzmechanismus, der euer Guthaben absichert, wenn eure Bank pleitegeht. Genauer gesagt gibt es zwei Einlagensicherungen: die gesetzliche und die freiwillige Einlagensicherung. Schauen wir uns beide nochmal genauer an:
Gesetzliche Einlagensicherung
Die gesetzliche Einlagensicherung ist der Grundschutz, den jede Bank in Deutschland bieten muss. Darauf habt ihr einen einklagbaren Rechtsanspruch. Bis zu 100.000 € pro Person und pro Bank ist eure Einlage damit geschützt. Die gesetzliche Einlagensicherung besteht in dieser Form erst seit 1998. Anfangs lag diese Sicherung noch bei 20.000 €. Seit 2011 liegt sie bei 100.000 €.
Rechtlich geregelt ist das im Einlagensicherungsgesetz (EinSiG). Jede Bank, die in Deutschland das Einlagengeschäft betreibt, muss laut Bundesbank einem gesetzlichen Sicherungssystem angehören – das ist also keine freiwillige Entscheidung der Banken, sondern Pflicht. Die Kontrolle darüber hat die Finanzaufsicht BaFin.
Die freiwillige Einlagensicherung
Die freiwillige Einlagensicherung des Bankenverbands wurde nach einer historischen Bankenpleite in Köln (Herstatt-Pleite 1974) ins Leben gerufen. Genau genommen handelt es sich dabei um den Einlagensicherungsfonds (ESF) des Bundesverbandes deutscher Banken, dem viele private Banken freiwillig angehören.
Als 1974 das Kölner Bankhaus Herstatt zusammenbrach, gab es noch keinen wirksamen Schutz: Zehntausende Sparer waren betroffen und viele Privatanleger:innen verloren zumindest einen Teil ihres Geldes. Genau dieser Fall führte 1976 zum Aufbau des solidarischen Sicherungssystems, der sogenannten freiwilligen Einlagensicherung. Die gesetzliche Einlagensicherung folgte erst 1998.
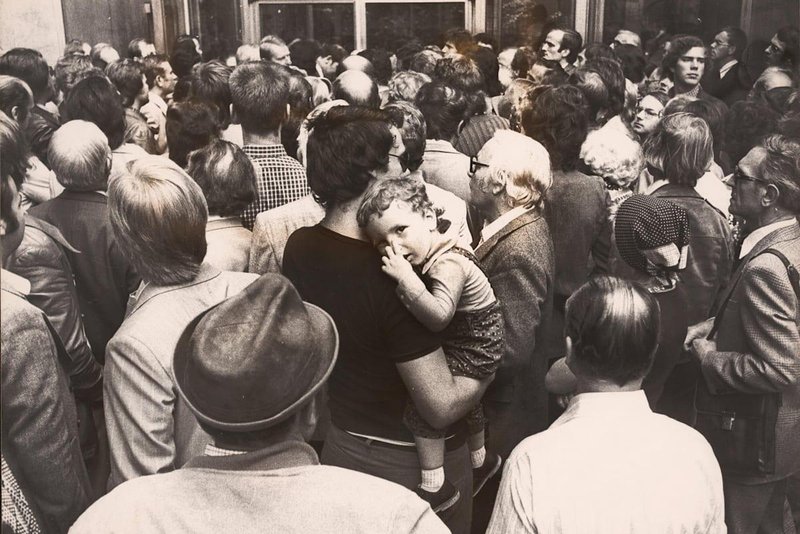
Juni 1974: Besorgte Kunden vor dem geschlossenen Kölner Bankhaus Herstatt. Die Pleite gab den Anstoß für die freiwillige Einlagensicherung (1976).
Dieser Fonds deckt theoretisch auch Millionenbeträge ab. Bei Privatkunden sichert der Fonds seit dem 1. Januar 2025, je nach Bank, Einlagen von bis zu 3 Millionen Euro ab.
Er greift aber nachrangig: Zuerst zahlt die gesetzliche Sicherung bis 100.000 €, und erst für alles darüber hinaus springt der freiwillige Fonds ein. Einen einklagbaren Rechtsanspruch habt ihr darauf allerdings nicht.
Und: Nicht jede Bank ist Mitglied. Ihr könnt das im Preisaushang, in den AGB oder direkt auf der Website des Einlagensicherungsfonds prüfen.
Die Sparkassen, Volks- und Raiffeisenbanken in Deutschland haben übrigens eigene Sicherungssysteme, die ihre Mitglieder vor einer Insolvenz schützen. Diese Systeme sind als gesetzliche Einlagensicherung anerkannt. Für euch Anleger:innen macht das aber keinen nennenswerten Unterschied.
Was schützt die Einlagensicherung?
Was genau geschützt ist, zeigt ein Blick auf den Begriff Einlage: Eine Einlage ist Geld, das ihr der Bank überlasst und das sie euch schuldet – etwa das Guthaben auf eurem Giro-, Tages- oder Festgeldkonto. Ihr leiht der Bank also euer Geld, sie verwahrt es und zahlt es euch auf Verlangen zurück.
Geht eure Bank pleite, wird die Einlagensicherung quasi „aktiviert“ und ihr bekommt eure Einlagen bis zur gesetzlichen Grenze von 100.000 € erstattet.
Konkret geschützt sind damit vor allem klassische Bankguthaben wie:
Girokontoguthaben
Sparbücher und andere Spareinlagen
auf euren Namen ausgestellte Sparbriefe
Bis zu welcher Summe ist euer Geld abgesichert?
Die gesetzliche Einlagensicherung gilt bis zu 100.000 € pro Person und Bank. Wenn ihr bei der gleichen Bank mehrere Konten, z. B. ein Giro- oder ein Tagesgeldkonto, habt, wird das immer zusammengerechnet. Insgesamt sind also höchstens 100.000 € geschützt, nicht etwa 100.000 € pro Konto.
Bei Gemeinschaftskonten, etwa von Ehepaaren, verdoppelt sich der Schutz auf 200.000 €, weil beide Personen einen eigenen Anspruch haben. Geschützt sind dabei Einlagen in allen Währungen – egal ob Euro, US-Dollar oder Schweizer Franken.
Und was ist mit Guthaben über 100.000 €?
Die gesetzliche Einlagensicherung endet bei 100.000 €. Alles darüber ist im Insolvenzfall womöglich nicht geschützt.
Viele private Banken gehören jedoch, wie schon erwähnt, einem freiwilligen Einlagensicherungsfonds an – etwa dem Einlagensicherungsfonds (ESF) des Bundesverbands deutscher Banken (BdB). Dieser Fonds sichert Beträge ab, die über die gesetzlichen 100.000 € hinausgehen, und deckt (je nach Bank) sechsstellige oder sogar größere Summen ab.
Aber: Nicht jede Bank ist Mitglied. Ihr könnt das direkt auf der Website des Einlagensicherungsfonds prüfen, ob eure Bank dabei ist und wie viel sie absichert.
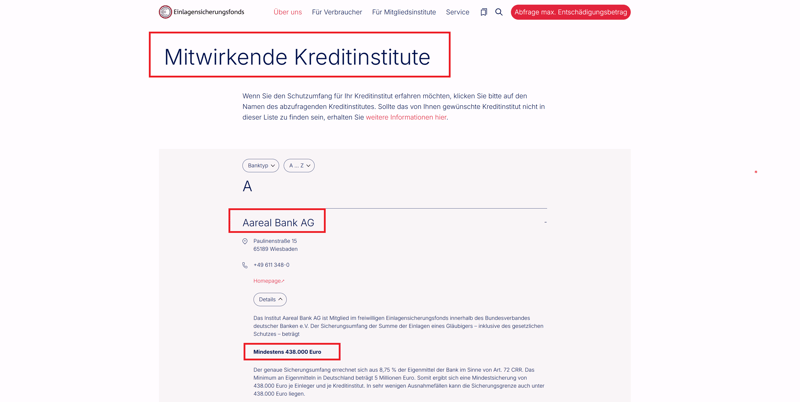
Sucht euren Banknamen und ihr seht sofort, ob und in welcher Höhe der freiwillige Schutz greift.
Wer tatsächlich sechsstellige Summen über 100.000 € parken will, hat also zwei Möglichkeiten: Ihr könnt das Geld auf mehrere Banken verteilen, sodass die 100.000-€-Grenze nicht überschritten wird. Oder ihr könnt Anbieter wählen, die mehr Sicherheiten bieten, und das automatisch übernehmen.
Der Sonderfall: Bis zu 500.000 € für sechs Monate
In bestimmten Lebenslagen erhöht sich der gesetzliche Schutz auf bis zu 500.000 €. So ein Sonderfall gilt aber nur für sechs Monate – und nur für besonders schutzwürdige Anlässe, nämlich:
Geld aus dem Verkauf einer privat genutzten Immobilie
Beträge aus sozialen oder gesetzlich vorgesehenen Anlässen wie z.B. Heirat, Scheidung, Renteneintritt, Geburt, Krankheit oder Tod
Auszahlungen aus ganz bestimmten Versicherungsleistungen
Entschädigungen für gesundheitliche Schäden oder unrechtmäßige Strafverfolgung
Der erhöhte gesetzliche Schutz gilt automatisch, sobald das Geld auf eurem Konto liegt. Kommt es aber zu einem Entschädigungsfall, müsst ihr nachweisen, dass euer Guthaben aus einem der oben genannten Szenarien stammt – z. B. mit dem Kaufvertrag eurer Immobilie.
Einlagensicherung in der Praxis: Was passiert im Ernstfall konkret?
Nehmen wir an, Sabine – eine fiktive Anlegerin – hat 40.000 € auf einem Tagesgeldkonto bei einer Direktbank liegen. Eines Morgens liest sie in den Nachrichten, dass genau diese Bank zahlungsunfähig ist. Was jetzt tun?
Zunächst stellt die Finanzaufsicht BaFin den sog. Entschädigungsfall fest. Ab diesem Moment läuft das Verfahren automatisch. Sabine muss nichts beantragen und ihren Anspruch auch nicht nachweisen – die Entschädigung erfolgt bis 100.000 € auf Basis der Bankdaten. Das zuständige Einlagensicherungssystem ermittelt ihr Guthaben und schreibt sie an.
Die Auszahlung erfolgt laut BaFin innerhalb von sieben Arbeitstagen nach Feststellung des Entschädigungsfalls. Sabine bekommt ihre 40.000 € also zeitnah zurück, ohne Eigenbeteiligung und in voller Höhe – und ohne großen Aufwand.
Nur bei den höheren Beträgen bis 500.000 € läuft es etwas anders: Hier müssen Betroffene ihren Anspruch schriftlich und mit Nachweisen belegen. Die genauen Details könnt ihr bei der Entschädigungseinrichtung deutscher Banken nachlesen. Für den Normalfall wie bei Sabine gilt aber: Das Geld ist geschützt, und die Rückzahlung ist eine Frage von Tagen, nicht von Monaten.
Ist schon einmal jemand leer ausgegangen?
Die Theorie klingt beruhigend, doch hält das System auch in der Praxis? Bisher hat es das, wie ein Blick in die Geschichte zeigt: Seit Gründung des freiwilligen Einlagensicherungsfonds im Jahr 1976 wurden – nach Angaben des Bundesverbands deutscher Banken – bislang in allen Entschädigungsfällen alle privaten Kunden entschädigt, zumindest im Rahmen der jeweils geltenden Sicherungsgrenzen.
Dass dabei teils enorme Summen ausgezahlt wurden, zeigen diese Beispiele:
Lehman Brothers Bankhaus (2008)
Der freiwillige Einlagensicherungsfonds wickelte den größten Entschädigungsfall Deutschlands mit rund 6,7 Mrd. € ab.Maple Bank (2016)
Die Sicherung zahlte insgesamt 2,6 Mrd. € an die betroffenen Kunden aus.Greensill Bank (2021)
Über 20.500 Privatanleger:innen erhielten rund 2,7 Mrd. € vollständig zurück. Bei diesem Fall kamen rund 1,1 Milliarden Euro aus der gesetzlichen, der Rest aus der freiwilligen Einlagensicherung.North Channel Bank (2023)
Rund 500 Kunden bekamen etwa 63 Mio. € Gesamtentschädigung.
Quellen: Handelsblatt, finanzen.net, einlagensicherungsfonds.de
Dass es bisher funktioniert hat, muss aber nicht heißen, dass es das auch immer tun wird. Das System ist darauf ausgelegt, einzelne Bankpleiten aufzufangen – nicht einen flächendeckenden Kollaps mehrerer Großbanken gleichzeitig. In einer echten Systemkrise wären die Sicherungsfonds möglicherweise überfordert, und viele Banken würden es ohne staatliche Hilfen nicht schaffen.
Als historisches Beispiel wäre hier die Finanzkrise von 2008 zu nennen und auch Fachleute sehen diese Grenze: Ökonomen des DIW Berlin haben einmal ausgerechnet, dass schon Kredit- & Einlagenausfälle von etwa 6 % die deutsche Einlagensicherung überfordern würden. Und dann müsste der Staat einspringen. DIW-Ökonom Marius Clemens äußerte sich dazu wie folgt:
„Sechs Prozent wäre dabei der Schwellenwert, ab dem die nationalen Einlagensicherungssysteme ausgeschöpft wären.“
So weit kam es bisher allerdings nie: Die Einlagensicherung hat in ihrer 50-jährigen Geschichte immer zuverlässig funktioniert.
Aktien & ETFs: Warum Wertpapiere keine Einlagensicherung brauchen
Wenn ETFs, Aktien und Fonds nicht unter die Einlagensicherung fallen – sind sie dann im Ernstfall verloren? Die Antwort lautet „nein“. Sie brauchen diesen Schutz nicht, weil sie nach einem anderen Prinzip funktionieren.
Investmentfonds und damit auch ETFs gelten in der Regel als Sondervermögen. Das bedeutet, das Fondsvermögen wird rechtlich getrennt von der Fondsgesellschaft gehalten und ist im Insolvenzfall geschützt.
Eure Wertpapiere sind also euer Eigentum. Die Bank verwahrt sie nur treuhänderisch – sie gehören aber nicht zum Vermögen der Bank. Geht die Bank pleite, haben deren Gläubiger folglich keinen Zugriff darauf. Ihr könnt eure Wertpapiere zurückverlangen oder das Depot einfach zu einer anderen Bank übertragen.
Und einzelne Aktien? Die sind zwar juristisch kein Sondervermögen, werden aber ähnlich behandelt. Ihr habt ein Aussonderungsrecht und könnt eure Aktien (= euer Eigentum) zurückverlangen oder auf ein anderes Depot übertragen lassen.
Fazit: Euer Geld ist geschützt
Wenn eure Bank pleitegeht, habt ihr wenig zu befürchten: Euer Guthaben auf euren Girokonten sowie Tages- und Festgeldkonten ist über die gesetzliche Einlagensicherung bis 100.000 € pro Person und Bank abgesichert.
Falls ihr jedoch das „Luxusproblem“ habt und größere, sechsstellige Beträge als Tagesgeld investieren wollt, dann verteilt euer Geld am besten auf mehrere Banken oder nutzt einen Anbieter, der das für euch übernimmt. Und prüft die Konditionen bei eurer Bank. Denn viele Institute sind ohnehin Teil eines freiwilligen Systems, das mehr als 100.000 € absichert.
Und was ist mit euren ETFs? Da könnt ihr auch beruhigt sein: Sie gelten als Sondervermögen und sind euer Eigentum. Über eine Insolvenz eurer Depotbank müsst ihr euch also wenig Sorgen machen – viel wichtiger ist, dass ihr euer Geld sinnvoll anlegt.
FAQs – Häufige Fragen zur Einlagensicherung
Die gesetzliche Sicherung gilt pro Person und nicht pro Konto. Habt ihr bei einer Bank zum Beispiel mehrere Konten, dann werden die Geldbeträge zusammengezählt und das heißt: Geschützt sind immer nur 100.000 € insgesamt pro Kunde und pro Bank. Bei einem Gemeinschaftskonto hat jede Person einen eigenen Anspruch. Dann liegt der Schutz bei 200.000 €.
Innerhalb des Europäischen Wirtschaftsraums (EWR) gilt überall ein gesetzlicher Schutz von 100.000 € pro Person und Bank. Es gibt aber keine gemeinsame europäische Einlagensicherung. Jedes Land hat sein eigenes System, das zwar nach denselben Grundregeln funktioniert, aber sich in Details auch unterscheiden kann. Zuständig ist dabei immer das Land, in dem die Bank ihren Sitz hat.
Genauso wie im Rest Europas: 100.000 € pro Person und Bank. Irland taucht bei dieser Frage nur deshalb so oft auf, weil einige Banken in Deutschland mit einer irischen Lizenz laufen, damit sie ihren Kunden (vermeintlich) bessere Tagesgeldangebote bieten können. Geht so eine Bank pleite, ist die irische Sicherung zuständig und nicht die deutsche. Ein Nachteil ist das nicht unbedingt. Ihr solltet es nur wissen.
Ja. Das Guthaben auf Bausparverträgen gilt ebenfalls als Einlage und ist bis 100.000 € geschützt. Viele Bausparkassen gehören zusätzlich einem freiwilligen Sicherungssystem an, das darüber hinausgeht.
Die gesetzliche Sicherung deckt bis 100.000 € ab. In Sonderfällen (wie oben beschrieben) gelten u.U. bis zu 500.000 €. Alles darüber ist nicht automatisch geschützt. Viele private Banken sichern jedoch höhere Beträge ganz freiwillig ab. Darauf habt ihr aber keinen einklagbaren Rechtsanspruch. Der einfachste Weg für größere Summen bleibt die Verteilung auf mehrere Banken.
Hier gibt es keinen pauschalen Sieger: Gesetzlich sind bei jeder Bank in Deutschland 100.000 € pro Person abgesichert. Unterschiede gibt es, wenn Banken einem freiwilligen Sicherungsfonds angehören: Dabei werden von einigen Hunderttausend bis zu einigen Millionen Euro pro Kunde abgesichert.
Unter einlagensicherungsfonds.de könnt ihr prüfen, ob eure Bank dabei ist und bis zu welchem Betrag. Große Institute wie die ING, die comdirect oder die Deutsche Bank sichern über den BdB-Fonds eher hohe Summen ab.
Warum du jetzt starten solltestInvestment-Budget berechnenDepot eröffnen und ETF auswählenTeure Anfängerfehler vermeiden