Was ist Rendite? Bedeutung & Berechnung einfach erklärt

Ihr wollt Geld anlegen? Dann werdet ihr früher oder später über das Wort „Rendite“ stolpern. Sie ist die wichtigste Kennzahl, an der ihr ablesen könnt, ob sich eure Geldanlage wirklich lohnt. Doch was genau ist damit eigentlich gemeint – und was macht eine gute Rendite aus?
In diesem Artikel zeigen wir euch, was Rendite eigentlich ist, welche Arten es gibt und wie ihr sie berechnet. Außerdem verraten wir, mit welchen Renditen ihr bei der langfristigen Geldanlage rechnen könnt.
 Warum du jetzt starten solltestInvestment-Budget berechnenDepot eröffnen und ETF auswählenTeure Anfängerfehler vermeiden
Die Rendite setzt euren Gewinn ins Verhältnis zum eingesetzten Kapital und drückt das Ergebnis in Prozent aus. Dadurch werden unterschiedliche Geldanlagen überhaupt erst vergleichbar.
Entscheidend ist der Unterschied zwischen Bruttorendite und Nettorendite, denn erst nach Abzug von Kosten, Steuern und Inflation zeigt sich, was tatsächlich bei euch ankommt.
Die Inflation zehrt einen Teil eurer Rendite auf, weshalb am Ende die reale Rendite nach Inflation aussagekräftiger ist als die nominale.
Eine hohe Rendite geht in aller Regel mit einem höheren Risiko einher. Über lange Zeiträume kann der Zinseszins selbst aus kleinen Renditen ein beachtliches Vermögen machen.
Was bedeutet Rendite?
Die Rendite ist die wichtigste Kennzahl, wenn ihr wissen wollt, ob sich eine Geldanlage gelohnt hat. Denn sie sagt euch, wie viel ihr im Verhältnis zu dem, was ihr eingesetzt habt, verdient habt – und zwar in Prozent.
Ein einfaches Beispiel: Ihr legt 100 € an. Ein Jahr später sind daraus 105 € geworden. Euer Gewinn beträgt also 5 €, eure Rendite liegt bei 5 % p. a.
Damit ist auch schon der Kern der Sache erklärt: Die Rendite setzt euren Gewinn ins Verhältnis zum eingesetzten Kapital. Sie beantwortet nicht die Frage „Wie viel Euro habe ich verdient?", sondern „Wie viel habe ich pro eingesetztem Euro verdient?". Angegeben wird das Ergebnis in Prozent und bezogen auf ein Jahr. Dafür steht das Kürzel „p. a.“ (lateinisch: per annum = pro Jahr).
Genauso funktioniert es in die andere Richtung. Sinkt euer Investment von 100 € auf 95 €, habt ihr eine negative Rendite von –5 % erzielt. Eine positive Rendite bedeutet also Gewinn, eine negative Rendite Verlust.
Rendite, Gewinn, Zins, Dividende: Was ist der Unterschied?
Rund um die Rendite schwirren aber noch ein paar mehr Begriffe, die im Alltag gern durcheinandergeraten: Gewinn, Zins, Dividende. Sie hängen alle zusammen, meinen aber nicht dasselbe. Und wenn ihr die Unterschiede einmal sauber verstanden habt, fällt euch der Rest des Artikels deutlich leichter:
Rendite vs. Gewinn
Der Gewinn ist der absolute Betrag in Euro, den ihr mit einer Anlage verdient habt. Die Rendite setzt genau diesen Gewinn ins Verhältnis zum eingesetzten Kapital und macht daraus einen Prozentwert.
Warum das einen Unterschied macht, zeigt euch folgende Grafik:
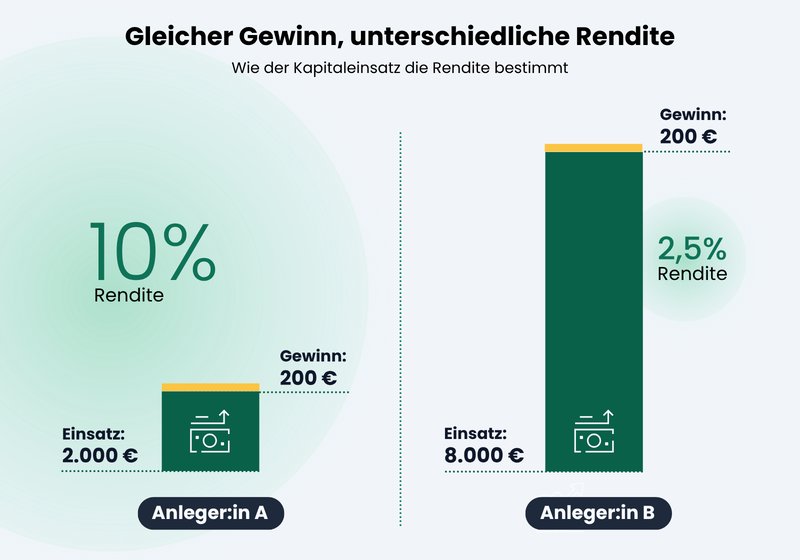
Erst die Rendite zeigt, welche Anlage sich mehr gelohnt hat.
Anleger:in A und Anleger:in B machen beide 200 € Gewinn in einem Jahr. A hat dafür aber 2.000 € eingesetzt, B ganze 8.000 €. Rechnet man das um, hat A eine Rendite von 10 % erzielt, B nur 2,5 % – derselbe Gewinn in Euro, aber eine völlig andere Rendite.
Der Gewinn allein sagt euch also wenig darüber, wie gut eine Anlage wirklich war. Erst die Rendite macht die Leistung sichtbar.
Rendite vs. Zins
Der Zins hingegen ist ein vorab vereinbarter Prozentsatz, den ihr für euer Geld bekommt – etwa beim Tagesgeld oder Festgeld. Beim Festgeld steht er für die gesamte Laufzeit fest, beim Tagesgeld kann die Bank ihn dagegen jederzeit anpassen (der Zinssatz ist variabel).
In beiden Fällen wisst ihr aber vorher, welchen Zinssatz ihr aktuell bekommt. Bei der Rendite ist das anders: Sie bündelt alles, was am Ende für euch herausspringt – nicht nur den Zins, sondern auch Kursgewinne (oder -verluste) und die Kosten.
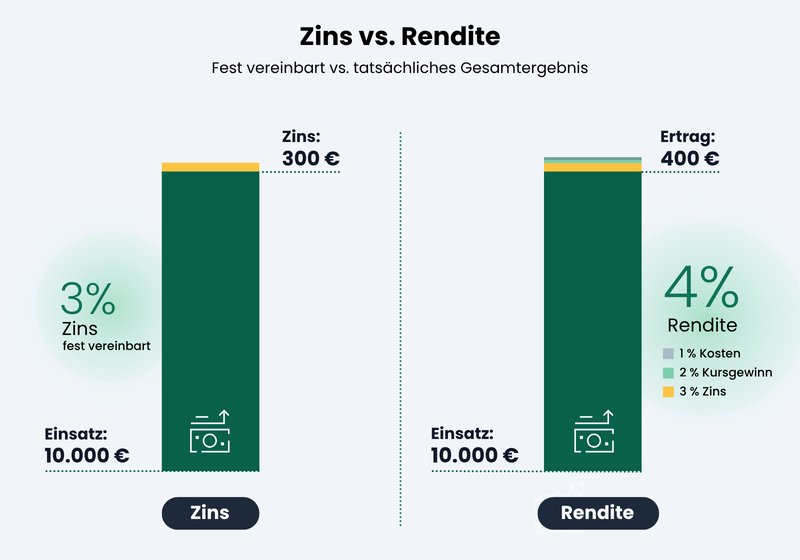
Kommen Kursveränderungen oder Kosten dazu, kann die Rendite abweichen.
Bei einer Anlage mit festem Zins und ohne weitere Faktoren sind Zins und Rendite identisch. Sobald aber Kursveränderungen ins Spiel kommen oder das Tagesgeldkonto etwas kostet, laufen beide auseinander. Eine Anleihe mit 1 % Zins kann zum Beispiel über 3 % Rendite bringen – oder auch weniger.
Rendite vs. Dividende
Die Dividende ist eine Gewinnbeteiligung, die euch ein Unternehmen für eure Aktie auszahlt. Sie ist ein Baustein eurer Rendite, aber eben nicht die ganze Rendite.
Denn eure Gesamtrendite bei einer Aktie setzt sich aus folgenden zwei Bausteinen zusammen: der Dividende und der Kursentwicklung. Eine Aktie kann euch etwa eine Dividende zahlen, aber trotzdem weit im Minus liegen. Wer nur auf die Dividende schaut, übersieht also die halbe Wahrheit.
Welche Arten von Rendite gibt es?
Es gibt nicht nur eine einzige Rendite: Je nachdem, was ihr einrechnet und um welche Anlage es geht, spricht man von unterschiedlichen Renditearten. Hier sind die wichtigsten:
Bruttorendite
Die Bruttorendite ist die Rendite vor Abzug von Kosten. Also könnt ihr an dieser Kennzahl ablesen, was eine Anlage aus sich heraus erwirtschaftet hat – ohne Ordergebühren, Depotkosten, Produktkosten, Steuern oder Inflation.
Die Grundformel für die Bruttorendite ist unkompliziert. Ihr braucht dafür nur zwei Werte – euren Gewinn und das eingesetzte Kapital. Die Formel lautet:
(Gewinn ÷ eingesetztes Kapital) × 100 = Rendite in Prozent
Ein einfaches Beispiel: Ihr habt 2.000 € in ETFs investiert und verkauft sie ein Jahr später für 2.200 €. Euer Gewinn beträgt also 200 €. Eingesetzt habt ihr 2.000 €.
Die Rechnung: (200 ÷ 2.000) × 100 = 10 %. Eure Rendite liegt bei 10 %.
Für euch ist diese Zahl insofern relevant, weil sie euch in ETF-Prospekten und Werbeanzeigen am häufigsten begegnet. Schließlich präsentieren die Anbieter lieber höhere Zahlen, bei denen etwaige Steuern und Kosten noch nicht berücksichtigt sind. Die Bruttorendite ist also etwas geschönt: Sie sieht immer besser aus als das, was am Ende tatsächlich bei euch ankommt.

Wichtig: Zum Vergleichen zweier Anlagen taugt die Bruttorendite nur bedingt. Produkte mit derselben Bruttorendite können nach Kosten schließlich sehr unterschiedliche Ergebnisse haben. Für einen echten Vergleich ist das Nettoergebnis also viel aufschlussreicher.
Nettorendite
Die Nettorendite ist das Gegenstück zur Bruttorendite. Hier sind i. d. R. alle Kosten bereits abgezogen – Handelsgebühren, laufende Kosten, Steuern und je nach Betrachtung sogar die Inflation.
Die Nettorendite zeigt euch also genau, was von der Bruttorendite real für euch übrig bleibt. Ein günstiger ETF mit 0,2 % TER bringt euch spürbar mehr Nettorendite als ein aktiver Fonds mit 1,8 % Kosten – und das bei gleicher Bruttoentwicklung.
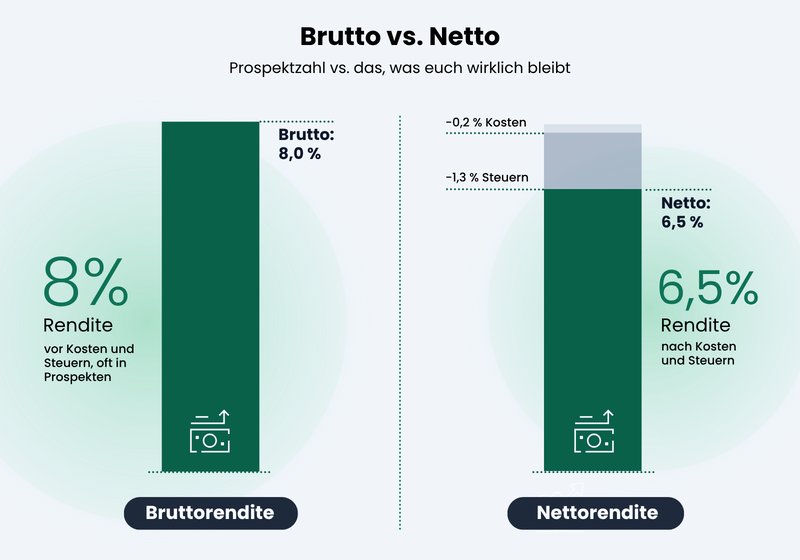
Wer Anlagen vergleicht, sollte immer auf die Nettorendite schauen.
Dividendenrendite
Die Dividendenrendite bezieht sich speziell auf Aktien und Aktien-ETFs. Sie setzt die ausgeschüttete Dividende ins Verhältnis zum aktuellen Kurs: Dafür teilt ihr die Dividende je Aktie durch den Aktienkurs und multipliziert das Ergebnis mit 100. Zahlt eine Aktie zum Beispiel 2 € Dividende bei einem Kurs von 50 €, ergibt das eine Rendite von 4 %.
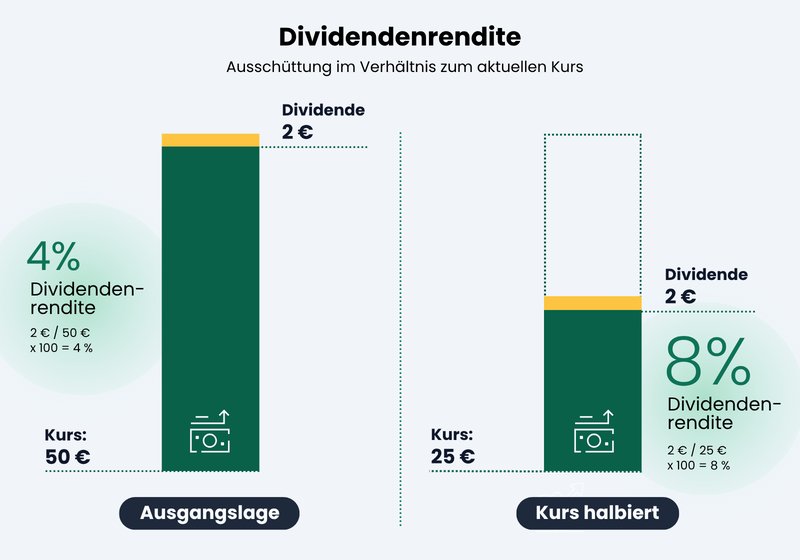
Eine hohe Dividendenrendite ist nicht immer ein gutes Zeichen.
Die Kennzahl ist beispielsweise dann interessant, wenn ihr in ausschüttende ETFs investiert.
Aber Vorsicht: Eine hohe Dividendenrendite ist nicht automatisch ein gutes Zeichen. Das kann nämlich auch daran liegen, dass der Kurs stark gefallen ist. Die Dividende bleibt dann zwar gleich, aber weil der Kurs niedriger ist, wirkt die Rendite auf einmal höher. Eine hohe Zahl kann hier also auch ein Warnsignal sein und nicht zwingend ein Kaufgrund.
Mietrendite
Die Mietrendite spielt bei vermieteten Immobilien eine Rolle. Sie setzt die jährlichen Mieteinnahmen ins Verhältnis zum Kaufpreis und zeigt euch, wie rentabel ein Objekt ist.
Wichtig ist für euch auch hier die Unterscheidung zwischen der Bruttomietrendite und der aussagekräftigeren Nettomietrendite, die z. B. auch Nebenkosten und laufende Ausgaben berücksichtigt.

Nominale vs. reale Rendite
Ein Kostenfaktor ist in der Nettorendite meistens noch nicht eingerechnet: die Inflation. Dafür gibt es den Unterschied zwischen nominaler und realer Rendite:
Die nominale Rendite ist die Zahl vor der Inflation.
Die reale Rendite ist das, was nach Abzug der Inflation (an Kaufkraft) übrig bleibt.
Der Unterschied ist alles andere als theoretisch. Erzielt ihr 5 % nominale Rendite und die Inflation liegt bei 2 %, bleiben euch real nur rund 3 %. Und wenn die Rendite nur auf Höhe der Inflation liegt, erhaltet ihr mit einer Geldanlage quasi nur euren Wert – auch wenn ihr auf dem Papier Gewinn gemacht habt.
Falls es euch näher interessiert, wie stark der Einfluss der Inflation auf eure Geldanlage ist, könnt ihr das mit unserem Sparrechner selbst überprüfen. Wählt dabei einfach die Option „Inflation berücksichtigen" aus.
Rendite „per annum“: Warum der Zeitraum zählt
Über längere Zeiträume kann die Rendite einer Anlage von Jahr zu Jahr teils erheblich schwanken, mal deutlich im Plus, mal im Minus. Hier seht ihr beispielsweise die Entwicklung eines ETFs auf den MSCI World im Jahresverlauf:
| Jahr | Rendite |
|---|---|
| 2011 | -2,6 % |
| 2012 | 13,0 % |
| 2013 | 22,5 % |
| 2014 | 21,3 % |
| 2015 | 10,8 % |
| 2016 | 10,8 % |
| 2017 | 7,7 % |
| 2018 | -5,0 % |
| 2019 | 31,2 % |
| 2020 | 5,4 % |
| 2021 | 32,5 % |
| 2022 | -13,8 % |
| 2023 | 20,1 % |
| 2024 | 25,6 % |
| 2025 | 7,8 % |
Um daraus eine vergleichbare Zahl zu machen, rechnet man die durchschnittliche Rendite pro Jahr aus (p.a., lateinisch für "per annum"). In den letzten 15 Jahren lag die durchschnittliche Rendite bei rund 11,6 % pro Jahr, trotz einzelner Verlustjahre wie 2022 mit –13,7 %.
Das zeigt: Erst über lange Zeiträume lässt sich die Entwicklung einer Geldanlage sinnvoll beurteilen.
Hinweis: Die Rendite lag in diesem Zeitraum weit über dem langfristigen Durchschnitt (5 % bis 7 %). Das hatte vor allem damit zu tun, dass sich in diesem Zeitraum US‑amerikanische Tech-Aktien sehr stark entwickelt haben. Doch wie ihr seht, gehören auch schwache Jahre einfach dazu. Entscheidend ist immer der Durchschnitt über euren Anlagezeitraum hinweg.
Was ist eine gute Rendite für eure Geldanlage?
Es gibt keine pauschal gute Rendite, die für alles und jeden gilt. Eine gute Rendite hängt immer davon ab, welches Risiko ihr dafür eingeht und wie lange ihr euer Geld für euch arbeiten lasst.
Wer maximale Sicherheit will, bekommt zwangsläufig weniger Rendite. Wer höhere Renditen anstrebt, muss dafür Schwankungen und ggf. Verluste aushalten. Das lässt sich an diesen Anlageklassen auch gut ablesen:
Anlageklasse | Typische Rendite p. a. | Risiko |
|---|---|---|
ca. 2 bis 3 % | sehr gering | |
Staatsanleihen | ca. 2,5 bis 4 % | eher gering |
Aktien-ETFs | ca. 5 bis 7 % | höher |
Diese Werte sind allerdings nur eine grobe Orientierung. Gerade bei Aktien schwankt die Rendite von Jahr zu Jahr erheblich – die 5 % bis 7 % sind ein langfristiger Durchschnitt über viele Jahre, aber kein verlässlicher Wert für ein Jahr.
Rendite, Risiko & Verfügbarkeit gehören zusammen
Es wäre schön, hohe Renditen bei wenig Risiko einstreichen zu können. Leider stehen die beiden in einem Spannungsverhältnis zueinander.
Genau diesen Zusammenhang verdeutlicht das magische Dreieck der Geldanlage. Es besagt, dass sich Rendite, Sicherheit und Verfügbarkeit nicht gleichzeitig maximieren lassen. Bei einem der Ziele müsst ihr immer zurückstecken.
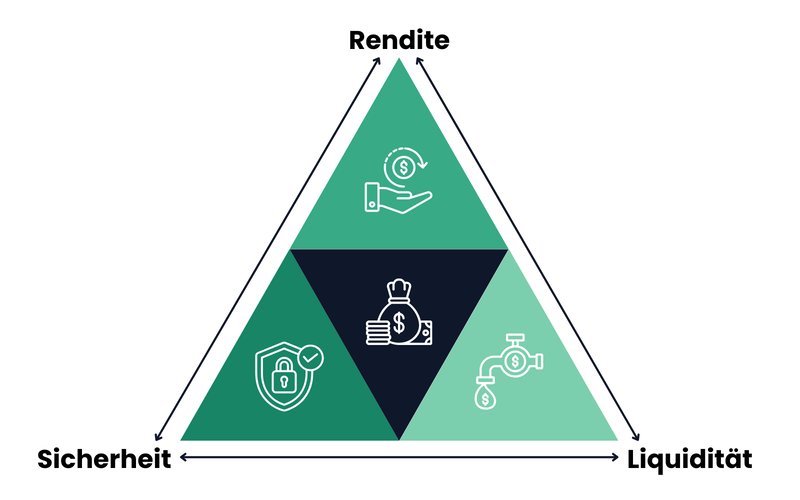
Eine hohe Rendite bei voller Sicherheit und jederzeitiger Verfügbarkeit gibt es nicht.
Wenn ihr eine hohe Rendite wollt, müsst ihr also ein höheres Risiko eingehen oder in Kauf nehmen, dass euer Geld nicht so einfach verfügbar ist. Wenn ihr euer Geld so anlegen wollt, dass es sicher und jederzeit verfügbar ist, müsst ihr mit geringeren Renditen rechnen.
Eine Rendite ist letztlich also dann „gut“, wenn sie zu eurem Anlageziel, eurem Zeithorizont und eurer Risikobereitschaft passt.
Rendite bei ETFs: Was bleibt in der Praxis übrig?
Wenn ihr langfristig in ETFs investiert, um fürs Alter vorzusorgen, könnt ihr mit soliden Renditen rechnen. Doch wie viel davon bleibt nach Kosten, Steuern und Inflation tatsächlich übrig?
Um das herauszufinden, rechnen wir ein Beispiel durch. Als Ausgangspunkt nehmen wir eine langfristig angenommene Bruttorendite für einen breit gestreuten Aktien-ETF von rund 7 % pro Jahr.
Abzug der Kosten
Jede Geldanlage kostet etwas. Bei ETFs sind das vor allem die laufenden Verwaltungsgebühren – die sogenannte TER, also die jährlichen Kosten des Fonds – sowie eure eigenen Handelskosten beim Kauf.
Bei breit gestreuten Welt-ETFs sind diese Kosten niedrig. Ein günstiger ETF liegt bei etwa 0,2 % pro Jahr. Rechnen wir großzügig noch Handelskosten dazu, landen wir bei maximal 0,5 % Kosten pro Jahr.
Aus 7 % werden so etwa 6,5 %.
Um diese Kosten müsst ihr euch im Alltag übrigens nicht kümmern. Die TER wird automatisch verrechnet – ihr müsst also nichts selbst abziehen oder überweisen. Und beim Verkauf fällt bei modernen Neobrokern meist nur rund 1 € an (bei Einzelkäufen und -verkäufen), was bei hohen Gewinnen wenig ins Gewicht fällt.
Bei einem teuren aktiven Fonds mit 1,8 % laufenden Kosten sähe die Rechnung schlechter aus. Die Kosten sind also eine Stellschraube, die ihr bei eurer Rendite zumindest teilweise selbst in der Hand habt.
Abzug der Steuern
Die Steuern, die ihr auf eure Gewinne zahlen müsst, habt ihr dagegen nicht selbst in der Hand. In Deutschland fällt auf Kapitalerträge die Abgeltungssteuer von ca. 25 % an. Dazu kommen Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Dann seid ihr bei ungefähr 27,99 % Steuern.
Ein Teil eurer Rendite geht hier also ans Finanzamt. Wie hoch der Abzug pro Jahr ausfällt, hängt stark vom Einzelfall ab – etwa davon, ob ihr euren Sparerpauschbetrag richtig nutzt und ob ihr in thesaurierende oder ausschüttende ETFs investiert seid.
Als sehr grobe Faustregel setzen wir in unserer Beispielrechnung rund 1 % Renditeverlust pro Jahr durch die Steuer an. Aus 6,5 % werden so rund 5,5 %.
Euer Freibetrag liegt übrigens bei 1.000 € pro Person – bis zu dieser Grenze bleiben eure Kapitalerträge steuerfrei. Gerade zu Beginn eures Vermögensaufbaus kann das eure Steuerlast deutlich senken. Wie das Ganze im Detail funktioniert, könnt ihr hier nachlesen:
Auswirkung der Inflation
Ziehen wir von den verbliebenen 5,5 % eine langfristige Inflation von rund 2 % ab, dann bleibt im Endeffekt eine reale Nettorendite von etwa 3,5 % pro Jahr.
Und genau diese Zahl zeigt euch jetzt, um wie viel eure Kaufkraft tatsächlich wächst.
Rechnung im Überblick
Schritt | Rendite pro Jahr |
|---|---|
Bruttorendite (breit gestreutes ETF-Portfolio) | ca. 7 % |
abzüglich Kosten (ca. 0,5 %) | ca. 6,5 % |
abzüglich Steuern (ca. 1 %) | ca. 5,5 % |
abzüglich Inflation (ca. 2 %) | ca. 3,5 % |
Diese Zahlen sind bewusst grob gerundet und dienen nur zur Orientierung. Je nach Kosten, Steuersituation, Inflationsphase und der Performance eures ETF-Portfolios fällt eure Nettorendite höher oder niedriger aus.
Sind 3,5 % Rendite genug?
Ihr findet 3,5 % eher wenig? Klar, im Vergleich zur Bruttorendite, mit der wir oben gestartet sind, klingt das erst einmal ernüchternd. Über lange Zeiträume entfaltet aber selbst eine Rendite von 3,5 % eine große Wirkung – dank Zinseszinseffekt. Wer 25 Jahre lang monatlich 200€ zu 3,5 % anlegt, zahlt insgesamt 60.000 € ein und kommt am Ende auf rund 96.000 €.
Mit unserem Sparrechner hier könnt ihr das selbst durchspielen und eure Nettorendite nach Steuern und Inflation berechnen.
In diesem Artikel haben wir nochmal im Detail nachgerechnet, welche Renditen bei ETFs nach Abzug von Kosten, Steuern und Inflation realistisch sind:
Fazit: Rendite zeigt, was ihr wirklich erwirtschaftet
Die Rendite ist die Kennzahl, an der ihr ablesen könnt, ob und wie sehr sich eine Geldanlage lohnt. Sie setzt euren Gewinn ins Verhältnis zum eingesetzten Kapital und macht damit unterschiedliche Geldanlagen vergleichbar.
Entscheidend ist dabei, welche Rendite ihr betrachtet. Wichtiger als die Bruttorendite ist, was nach Kosten und Steuern tatsächlich bei euch ankommt. Berücksichtigt ihr zusätzlich die Inflation, seht ihr, wie stark eure Kaufkraft wirklich wächst.
Die Rendite steht immer in einem Spannungsverhältnis zu Sicherheit und Verfügbarkeit: Wenn ihr höhere Renditen erzielen wollt, müsst ihr dafür auch größere Risiken eingehen. Die höchsten langfristigen Renditen gibt es am Aktienmarkt. Mit einem breit gestreuten ETF könnt ihr langfristig von diesen Renditechancen profitieren, euer Risiko aber auf viele Unternehmen verteilen.
Häufige Fragen zur Rendite
Die Rendite zeigt, wie viel ihr im Verhältnis zu eurem eingesetzten Kapital verdient habt, ausgedrückt in Prozent. Aus 100 €, die nach einem Jahr auf 105 € wachsen, ergibt sich eine Rendite von 5 %. Sie macht damit unterschiedliche Geldanlagen wie Tagesgeld, Aktien oder ETFs vergleichbar.
5 % Rendite heißt: Auf 1.000 € eingesetztes Kapital bekommt ihr in einem Jahr 50 € Ertrag. Wichtig ist, ob 5 % brutto oder netto gemeint sind – nach Abzug von Kosten, Steuern und Inflation bleibt real weniger übrig.
Nein. Der Gewinn ist der absolute Betrag in Euro, die Rendite setzt diesen Gewinn ins Verhältnis zum eingesetzten Kapital. 200 € Gewinn können 10 % Rendite bedeuten (bei 2.000 € Einsatz) oder nur 2,5 % (bei 8.000 € Einsatz).
Das hängt vom Risiko und vom Anlagehorizont ab. Bei Tagesgeld gelten 2 bis 3 % als solide, bei breit gestreuten Aktien-ETFs sind langfristig 5 bis 7 % pro Jahr realistisch. Eine gute Rendite ist deshalb nicht einfach die höchste Zahl, sondern eine realistische Erwartung, die zur jeweiligen Anlageklasse und deren Risikoklasse passt.
Bei breit gestreuten Welt-ETFs auf Indizes wie den MSCI World gelten langfristig rund 5 bis 7 % pro Jahr als realistischer Orientierungswert. Diese Spanne bezieht sich auf lange Zeiträume von 15 Jahren und mehr – einzelne Jahre können deutlich besser oder schlechter ausfallen.
Warum du jetzt starten solltestInvestment-Budget berechnenDepot eröffnen und ETF auswählenTeure Anfängerfehler vermeiden