Investieren mit wenig Geld: So startet ihr mit kleinen Beträgen

Die Börse ist nur für Leute zugänglich, die ohnehin schon viel Geld haben? Der Irrglaube hält sich wacker. In Wahrheit könnt ihr schon mit kleinen Beträgen Investor:in werden – ihr braucht weder ein großes Startkapital noch jahrelange Börsenerfahrung.
Wir zeigen euch, wie ihr schon mit kleinen Beträgen mit der Geldanlage starten könnt, welche Anlageformen infrage kommen und worauf ihr bei der Auswahl von Depot und Wertpapieren achten solltet.
 Warum du jetzt starten solltestInvestment-Budget berechnenDepot eröffnen und ETF auswählenTeure Anfängerfehler vermeiden
Ihr könnt schon mit wenig Geld an der Börse starten. Bereits kleine regelmäßige Sparraten können über die Jahre zu einem beachtlichen Vermögen wachsen.
Wenn ihr langfristig Vermögen aufbauen möchtet, sind breit gestreute Aktien-ETFs eine gute Wahl. Für kurzfristige Sparziele eignen sich dagegen Tages- oder Festgeldkonten.
Wenn ihr in einen Welt-ETF (z.B. MSCI-ACWI- oder FTSE-All-World) investiert, verteilt ihr euer Geld auf mehrere Tausend Unternehmen aus Industrie- und Schwellenländern.
Startet mit einer Sparrate, die zu eurem Budget passt. Den Betrag könnt ihr über die Jahre eurem Einkommen anpassen. Wichtig ist, dass ihr das regelmäßige Investieren zu einer festen Routine macht.
Investiert aber nur Geld, auf das ihr langfristig verzichten könnt. Vor dem ersten Investment solltet ihr deshalb teure Schulden tilgen und einen Notgroschen zurücklegen.
Warum Investieren auch mit wenig Geld lohnt
Klar: Je mehr ihr investiert, desto mehr kann am Ende dabei herumkommen. Mit 250 € im Monat könnt ihr schneller Vermögen aufbauen als mit 25 €.
Das heißt aber nicht, dass ihr warten müsst, bis ihr einen höheren Betrag entbehren könnt, um loszulegen. Entscheidend ist, dass ihr überhaupt anfangt und euch mit der Börse und der Geldanlage vertraut macht. Und das geht schon mit kleinen Beträgen.
Beim Investieren ist Zeit nämlich mindestens genauso wichtig wie die Höhe eurer Sparrate: Solange ihr früh genug anfangt, könnt ihr auch mit kleinen Beträgen einiges erreichen – gerade an der Börse. Denn je länger euer Geld investiert bleibt, desto stärker kann auch der Zinseszinseffekt für euch arbeiten.
Was ist der Zinseszinseffekt – und warum wird er mit der Zeit immer stärker?
Der Zinseszinseffekt sorgt dafür, dass die Gewinne einer Geldanlage mit der Zeit immer schneller steigen, weil ihr auch auf eure Rendite wieder Rendite macht.
Angenommen, ihr investiert jeweils am Monatsanfang 50 € in einen Aktien-ETF und erzielt im Durchschnitt 6 % Rendite pro Jahr. Nach zehn Jahren hättet ihr 6.000 € eingezahlt, im Depot lägen rechnerisch aber schon rund 8.235 € – von denen 420 € allein dem Zinseszinseffekt zuzuschreiben wären.
Mit den Jahren nimmt der Zinseszinseffekt immer mehr Fahrt auf. Nach 20 Jahren hättet ihr 12.000 € eingezahlt, euer Depotwert wäre aber auf 23.218 € geklettert – davon wären 3.988 € allein durch den Zinseszinseffekt entstanden. Nach 30 Jahren wären aus 18.000 € Einzahlungen rund 50.477 € geworden, von denen ganze 16.232 € auf den Zinseszinseffekt zurückzuführen wären.
Welche Anlageform passt zu einem kleinen Budget?
Welche Geldanlage zu euch passt, hängt vor allem davon ab, wofür ihr das Geld braucht – und wann. Die 50 €, die ihr für den nächsten Urlaub spart, sollten woanders zurückgelegt werden als die 50 €, die ihr fürs Alter zurücklegen wollt.
Geld, das ihr langfristig anlegen möchtet, ist am Aktienmarkt gut aufgehoben. Für den Einstieg eignet sich vor allem ein breit gestreuter Aktien-ETF, der euer Geld auf viele Hunderte oder Tausende Unternehmen verteilt (mehr dazu später).
Legt ihr euer Geld langfristig an, erhöht das die Chance, zwischenzeitliche Verluste wieder aufzuholen. Kurzfristig können nämlich auch breit gestreute ETFs ganz schön in den Keller sausen. Das Renditedreieck zeigt, wie stark die Rendite von der Anlagedauer abhängt:
Geld, das ihr in den nächsten Jahren sicher wieder benötigt, gehört deshalb nicht in einen Aktien-ETF.
Für kurz- und mittelfristige Ziele, etwa den nächsten Urlaub, einen neuen Kühlschrank oder euren Notgroschen, sind Tages- und Festgeldkonten eine bessere Option:
Tagesgeldkonto
Ein Tagesgeldkonto ist täglich verfügbar – daher der Name. Der Zinssatz für euer Geld ist nicht garantiert, die Bank kann ihn jederzeit ändern – worüber ihr in der Regel per Mail benachrichtigt werdet. Es eignet sich deshalb vor allem für den Notgroschen und kurzfristige Sparziele.Festgeldkonto
Beim Festgeld steht der Zinssatz für die vereinbarte Laufzeit fest. Während dieser Zeit könnt ihr in der Regel nicht auf euer Geld zugreifen – ihr geht mit der Bank für diesen Zeitraum einen Vertrag ein und garantiert der Bank, dass ihr euer Geld zur Verfügung stellt. Manche Banken verlangen zudem eine Mindesteinlage. Da es bei Festgeld meist höhere Zinsen gibt als bei Tagesgeld, lohnt sich diese Art der Rücklage bei Sparzielen, deren Datum ihr genau kennt.
Bei Banken in der EU sind eure Einlagen bis 100.000 € pro Person und Bank gesetzlich abgesichert.
Ein klassisches Sparbuch ist heutzutage hingegen nicht mehr allzu attraktiv. Die Zinsen liegen meist deutlich unter denen guter Tagesgeldkonten.
Investieren mit wenig Geld: So geht ihr vor
Mit unserem Sieben-Schritte-Plan könnt ihr ganz einfach mit dem Investieren starten: Ihr startet mit dem Blick auf euer Budget, legt eure Sparsumme fest, entscheidet euch für einen Broker und richtet euren Sparplan ein. So geht's:
Schritt: Überblick über Finanzen verschaffen
Wir raten euch, mit einem ehrlichen Blick auf eure Einnahmen und Ausgaben zu beginnen. Schaut euch dabei an, wie ihr euer Geld im Alltag einteilt.
Als Grundlage eignen sich eure Kontoauszüge der letzten drei Monate. Listet auf, welche Beträge regelmäßig auf eurem Konto eingehen, und kategorisiert eure Ausgaben in Fixkosten wie Miete, Strom und Versicherungen und in variable Ausgaben wie Lebensmittel, Kleidung oder Freizeit.
Vergesst dabei nicht Zahlungen, die nur einmal im Jahr anfallen, wie z. B. die Kfz-Versicherung oder den Rundfunkbeitrag – rechnet sie auf den Monat herunter.
Unser Kassensturz-Tool unterstützt euch dabei, eure Einnahmen und Ausgaben zu sortieren. So erkennt ihr, wie viel ihr derzeit zurücklegen könnt und ob unter anderem ungenutzte Abos oder andere verzichtbare Ausgaben euer monatliches Geld schmälern.
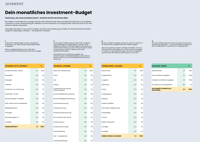
 Kassensturz für Excel
 Kassensturz als Google Sheet
 Kassensturz als OpenDocument
Schritt: Sparsumme festlegen – wie viel könnt ihr sparen?
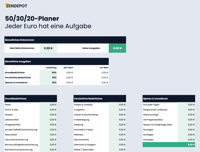
Wenn ihr eure Einnahmen und Ausgaben kennt, könnt ihr festlegen, wie viel Geld ihr monatlich sparen möchtet. Eine mögliche Orientierung bietet die 50/30/20-Regel. Sie teilt euer Nettoeinkommen in drei Bereiche auf:
- 1.
50 % eures Nettoeinkommens sind für notwendige Ausgaben wie Miete, Lebensmittel und Versicherungen vorgesehen.
- 2.
Bis zu 30 % stehen für Wünsche wie Reisen, Restaurantbesuche oder Hobbys zur Verfügung.
- 3.
Die übrigen 20 % fließen in Rücklagen wie einen Notgroschen, euren eventuellen Schuldenabbau und euren langfristigen Vermögensaufbau.
Die Aufteilung könnt ihr aber individuell auslegen und anpassen. Wenn ihr ein niedriges Einkommen oder hohe Wohnkosten habt, könnt ihr womöglich keine 20 % zurücklegen. Dann zählt jeder Betrag, der nach den notwendigen Ausgaben und eurem Budget für Freizeit übrig bleibt.
Die Sparrate sollte auch in Monaten mit höheren Ausgaben zu eurem Budget passen. 25 € oder 50 € reichen für den Einstieg aus. Später könnt ihr den Betrag jederzeit ganz unkompliziert bei eurem Broker erhöhen. Eure Sparrate sollte euch nicht unter Druck setzen.
Schritt: Polster auf- und Schulden abauen
Wenn ihr wisst, wie viel Geld ihr regelmäßig zur Seite legen könnt, seid ihr fast soweit. Bevor ihr euer Erspartes investiert, solltet ihr aber noch zwei Dinge klären:
Baut zunächst teure Schulden ab
Schulden sind garantierte Kosten. Besonders teuer wird es bei hohen Kreditzinsen: Hier zahlt ihr oft mehr Zinsen, als ihr mit einer Geldanlage an Rendite erzielen könnt. Deshalb solltet ihr zunächst teure Konsumschulden tilgen, bevor ihr mit dem Investieren beginnt.Baut einen Notgroschen auf
Der Notgroschen ist euer Polster für unerwartete Ausgaben. Er bewahrt euch davor, in solchen Fällen eure Geldanlagen verkaufen zu müssen. Sonst könntet ihr gezwungen sein, eure ETFs zu einem ungünstigen Zeitpunkt zu verkaufen – möglicherweise mit Verlust.Wie viel ihr zurücklegen solltet, ist von eurer Situation abhängig. Empfohlen werden etwa drei bis sechs Monatsausgaben. Es ist sinnvoll, dieses Geld auf ein separates Tagesgeldkonto zu legen, damit es sich nicht mit euren Alltagsfinanzen vermischt und im besten Fall durch die Zinsen vor der Inflation geschützt ist.
Schritt: Passendes Investment auswählen
Es gibt viele Möglichkeiten, wie ihr euer Geld anlegen könnt. Wenn ihr langfristig Vermögen aufbauen und das Ganze möglichst passiv angehen – euch also nicht ständig um eure Geldanlage kümmern – wollt, kommt vor allem eine Option infrage: ein breit gestreuter ETF.
ETF steht für Exchange Traded Fund, also „börsengehandelter Fonds“. ETFs können einen Index nachbilden oder aktiv verwaltet sein. Ein Index bündelt beispielsweise ausgewählte Aktien und zeigt, wie sich ein bestimmter Markt entwickelt. Mit einem Aktien-ETF investiert ihr also in viele Unternehmen und verteilt euer Geld breiter, als wenn ihr eine einzelne Aktie kaufen würdet.
Es gibt mittlerweile Tausende unterschiedliche ETFs, doch die Auswahl ist trotzdem gar nicht so schwierig. Für den langfristigen Vermögensaufbau kommen nämlich vor allem Welt-ETFs auf Indizes wie den MSCI ACWI oder den FTSE All-World infrage. Sie beinhalten große und mittelgroße Unternehmen aus Industrie- und Schwellenländern.
Diese breite Streuung verringert euer Risiko, dass eine einzelne Firmenpleite oder eine Krise in einem bestimmten Land euer Investment merklich negativ beeinflusst. Vor allgemeinen Kursverlusten an den Aktienmärkten schützt sie euch allerdings nicht.
Auf jeden dieser Indizes gibt es mehrere ETFs, die sich beispielsweise bei den Kosten unterscheiden können. Zudem habt ihr die Wahl zwischen thesaurierenden und ausschüttenden ETFs. Thesaurierende ETFs sind für den langfristigen Vermögensaufbau besonders praktisch, weil sie Erträge automatisch wieder anlegen. So müsst ihr euch nicht selbst um die Wiederanlage kümmern.
Hier ist eine Auswahl passender ETFs für den langfristigen Vermögensaufbau:
| Größe ▼ | Alter ▼ | Kosten ▲ | Score ▼ | |
|---|---|---|---|---|
Vanguard FTSE All-World Thesaurierend IE00BK5BQT80 | 55,0 Mrd. € | 7 Jahre | 0,14 % | |
State Street SPDR MSCI All Country World Thesaurierend IE00B44Z5B48 | 18,1 Mrd. € | 15 Jahre | 0,12 % | |
Vanguard FTSE All-World Ausschüttend IE00B3RBWM25 | 23,9 Mrd. € | 14 Jahre | 0,14 % | |
iShares MSCI All Country World Thesaurierend IE00B6R52259 | 31,6 Mrd. € | 14 Jahre | 0,20 % | |
Invesco FTSE All-World Thesaurierend IE000716YHJ7 | 4,3 Mrd. € | 3 Jahre | 0,15 % | |
Scalable MSCI AC World Xtrackers Thesaurierend LU2903252349 | 847 Mio. € | 1 Jahr | 0,15 % | |
Invesco FTSE All-World Ausschüttend IE0000QLH0G6 | 294 Mio. € | 3 Jahre | 0,15 % | |
Xtrackers FTSE All-World Thesaurierend IE000L6ZMMC4 | 163 Mio. € | <1 Jahr | 0,07 % | |
iShares MSCI ACWI Thesaurierend Swap IE000CYC2B65 | 89 Mio. € | <1 Jahr | 0,12 % | |
iShares FTSE All World Thesaurierend IE00097WZHZ9 | 35 Mio. € | <1 Jahr | 0,12 % |
Mit dem neuen Altersvorsorgedepot könnt ihr ab 2027 auch staatlich gefördert in ETFs und Fonds investieren. Schon bei kleinen Beträgen gibt es einen ordentlichen Zuschuss: Für jeden eingezahlten Euro bis 360 € im Jahr legt der Staat 50 Cent dazu.
Spart ihr zum Beispiel 30 € im Monat, kommen jährlich 180 Euro Grundzulage obendrauf. Das Depot eignet sich für alle, die langfristig fürs Alter sparen möchten – allerdings können auch hier die Kurse schwanken.
Wie das Depot genau funktioniert und für wen es sich eignet, lest ihr in unserem Artikel zum Altersvorsorgedepot.
Schritt: Depot eröffnen
Für den Kauf von ETFs braucht ihr ein Wertpapierdepot bei einer Bank oder einem Online-Broker. In unserem Depot-Vergleich haben wir 17 der beliebtesten Anbieter ausführlich getestet. Hier ist unser aktuelles Ranking, mit Links zu unseren umfangreichen Testberichten:


Richtet nach der Depoteröffnung euren Freistellungsauftrag ein. Damit behält der Broker auf Kapitalerträge wie Ausschüttungen, Verkaufsgewinne oder die Vorabpauschale bis zum eingetragenen Betrag keine Kapitalertragsteuer ein.
Der Sparerpauschbetrag liegt aktuell bei 1.000 € pro Person und Jahr. Zusammen veranlagte Ehepaare und eingetragene Lebenspartnerschaften erhalten gemeinsam 2.000 €. Habt ihr Konten oder Depots bei mehreren Banken, könnt ihr den Freibetrag aufteilen. Achtet darauf, dass die Summe aller Freistellungsaufträge euren persönlichen Freibetrag nicht überschreitet.
Richtet ihr euren Freistellungsauftrag nicht ein, führt der Broker bei Gewinnen Steuern ab, obwohl ihr euren Pauschbetrag noch nicht ausgeschöpft habt. Aber keine Angst: Zu viel gezahlte Steuer könnt ihr über eure Einkommensteuererklärung zurückholen.
Schritt: Sparplan einrichten
Mit einem Sparplan investiert ihr automatisch jeden Monat denselben Betrag, ohne euch jedes Mal selbst um den Kauf kümmern zu müssen. Ihr wählt in eurem Depot den ETF aus, legt Betrag und Rhythmus fest, und ab dann läuft alles von allein.
Für kleine Sparraten sind ETFs besonders praktisch, weil viele Broker im Sparplan den Kauf von Bruchstücken ermöglichen. Angenommen, ein ETF-Anteil kostet 250 €, dann müsst ihr nicht sparen, bis ihr euch einen Anteil leisten könnt. Mit eurer Sparrate von beispielsweise 50 € kauft ihr ein Fünftel eines ETF-Anteils.
Ein monatliches Intervall gleich am Monatsanfang, nachdem euer Gehalt auf dem Konto angekommen ist, ist beliebt. Der genaue Tag im Monat spielt für die Rendite bei einem langfristigen Investment eine untergeordnete Rolle.
Schritt: Langfristig investieren und gelassen bleiben
Legt ihr euer Geld langfristig an, erhöht das die Chance, zwischenzeitliche Verluste wieder aufzuholen. Eine genaue Rendite ist jedoch nicht garantiert. Blickt man zurück, war eine durchschnittliche Rendite von 6 bis 8 % pro Jahr bei einem breit gestreuten Aktien-ETF möglich.
Kursschwankungen gehören auch bei einem Aktien-ETF dazu. Bei Kursrückgängen solltet ihr nicht panisch eure ETFs verkaufen oder eure Sparrate aussetzen. Bei einem laufenden Sparplan könnt ihr von niedrigeren Kursen sogar profitieren: Mit derselben Sparrate kauft ihr mehr ETF‑Anteile. Steigt der Markt später wieder, profitieren auch diese günstig eingekauften Anteile von der Erholung.
Prüft euren Sparplan einmal im Jahr. Passt die Sparrate noch zu eurem Einkommen? Verdient ihr mehr Geld, setzt die Sparrate höher an. Fragt euch außerdem, ob sich euer Sparziel verändert hat und ob euer Anlagezeitraum und eure Risikoverteilung weiterhin zu euch passen.
Wenn ihr eurem Sparziel näherkommt, ist es sinnvoll, den Teil des Geldes, den ihr bald benötigt, aus Aktien-ETFs in schwankungsärmere Anlagen wie Anleihen-ETFs oder Tagesgeld umzuschichten.
Weitere Tipps zum Investieren mit wenig Geld
Ein ETF-Sparplan ist mit ein paar Klicks eingerichtet. Danach müsst ihr erstmal nicht allzu viel tun – doch gerade dieses „Nichtstun“ ist manchmal gar nicht so einfach. Ihr müsst nämlich lernen, mit Kursverlusten umzugehen und in schlechten Monaten nicht panikhaft Anteile zu verkaufen.
Hier sind ein paar Tipps, die euch dabei helfen können, auch in unruhigen Phasen bei eurem Plan zu bleiben:
Schiebt den Start nicht auf
Wartet nicht auf die nächste Gehaltserhöhung oder den perfekten Einstiegszeitpunkt. Je früher ihr anfangt, desto länger kann euer Geld für euch arbeiten.Bleibt bei Kursverlusten investiert
Auf dem Aktienmarkt geht es immer auf und ab – und Verluste macht ihr erst, wenn ihr verkauft. Noch haben sich die Kurse immer wieder erholt, auch wenn es manchmal ein bisschen gedauert hat.Achtet auf die Kosten
Gerade bei kleinen Sparraten würden Gebühren stark ins Gewicht fallen. Kostenlose Sparpläne sind heute die Norm. Wenn ihr noch Sparplangebühren zahlt, wird es Zeit, zu wechseln.Lasst eure Sparrate mitwachsen
Eine ehrgeizige Sparrate kann euch und euer Budget im Alltag stressen. Startet lieber mit einem kleineren Betrag, der dauerhaft zu eurem Alltag passt, und erhöht ihn, sobald euer Einkommen steigt.
Fazit: Lohnt sich Investieren auch mit wenig Geld?
Ja, absolut: Auch mit kleinen Beträgen könnt ihr nach und nach ein großes Vermögen aufbauen. Entscheidend ist, dass ihr regelmäßig investiert und langfristig dranbleibt. Denn je länger euer Geld angelegt ist, desto stärker kann sich der Zinseszinseffekt bemerkbar machen.
Für den langfristigen Vermögensaufbau ist ein breit gestreuter Aktien-ETF eine gute Wahl. Ihr braucht dafür lediglich ein Depot, in dem ihr einen Sparplan einrichten könnt. So könnt ihr jeden Monat automatisch einen Betrag eurer Wahl investieren, ohne dass ihr euch jedes Mal selbst um die Investition kümmern müsst.
Ob 10 €, 25 € oder 50 € pro Monat: Wichtig ist, dass ihr überhaupt mit dem Investieren beginnt. Wenn ihr später mal mehr Geld zur Verfügung habt, etwa weil euer Einkommen steigt oder ihr etwas erbt, könnt ihr eure Sparrate jederzeit erhöhen.
Häufig gestellte Fragen
Ja. Regelmäßige Einzahlungen können über viele Jahre zu einem größeren Vermögen heranwachsen. Wie sich eure Geldanlage entwickelt, hängt von der Rendite, den Kosten und der Anlagedauer ab. Der Blick in den Rückspiegel zeigt, dass mit einem weltweiten Investment durchschnittlich 7 % Wertzuwachs möglich waren.
Viele Broker bieten ETF-Sparpläne schon ab kleinen monatlichen Beträgen an. Auch 10, 25 oder 50 € sind ein sinnvoller Anfang. Später könnt ihr den Betrag unkompliziert erhöhen.
Für kurzfristige Sparziele eignen sich gut verzinstes Tages- oder Festgeld am besten. Bei einem langen Anlagezeitraum ist das Geld zur Vermögensbildung in renditestarken, breit gestreuten Welt-ETFs besser aufgehoben.
Für euer Investment in einen Aktien-ETF solltet ihr mindestens zwölf Jahre oder länger einplanen, um eventuelle Kursverluste aussitzen zu können.
Warum du jetzt starten solltestInvestment-Budget berechnenDepot eröffnen und ETF auswählenTeure Anfängerfehler vermeiden