Total Expense Ratio bei ETFs: Was die TER enthält – und was nicht

Um die „gesamten Kosten“ eines ETFs herauszufinden, reicht doch sicher ein Blick auf die Gesamtkostenquote – oder? Ihr ahnt vermutlich bereits, dass es nicht ganz so einfach ist. Die sogenannte TER (Total Expense Ratio) umfasst nämlich nur einen Teil der Kosten, die beim ETF-Kauf auf euch zukommen.
Welche das sind, was in der TER nicht enthalten ist, und warum ihr die Kosten-Kennzahl zwar kennen, euch damit aber nicht verrückt machen solltet, lest ihr in diesem Artikel.
 Warum du jetzt starten solltestInvestment-Budget berechnenDepot eröffnen und ETF auswählenTeure Anfängerfehler vermeiden
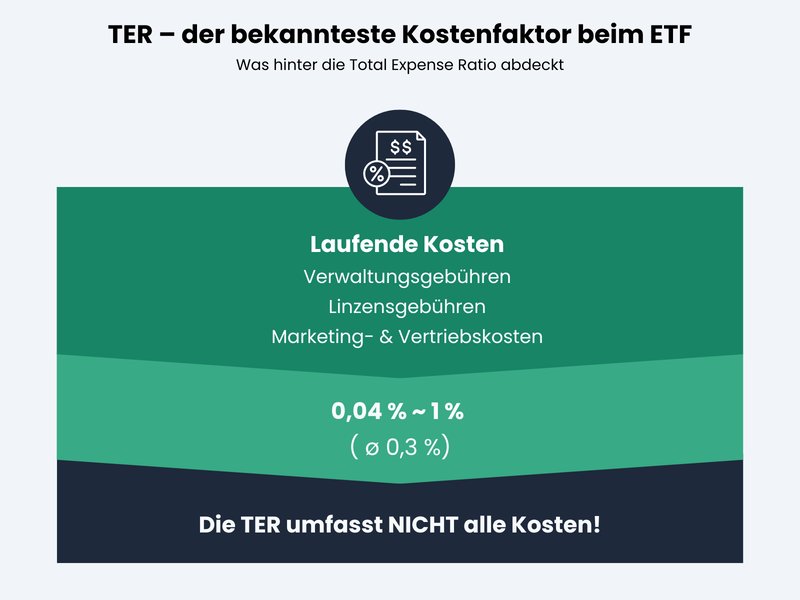
Die Kennzahl TER (Total Expense Ratio = Gesamtkostenquote) gibt die laufenden Kosten eines ETFs auf Jahresbasis an. Sie wird als Prozentsatz des durchschnittlichen Fondsvolumens eines Geschäftsjahres angegeben.
Die TER deckt Verwaltungsgebühren, Lizenzgebühren und Marketing- und Vertriebskosten ab. Es gibt aber auch einige Kosten, die nicht integriert sind – etwa Transaktionskosten auf Fondsebene oder Depotgebühren.
Wenn ihr wissen möchtet, wie effizient ein ETF seinen Index tatsächlich nachgebildet hat, ist die Tracking-Differenz eine hilfreiche Ergänzung zur TER. Diese gibt den Unterschied zwischen der Rendite eines ETFs und der des Index an, und hat die TER quasi schon integriert.
Kostenfaktoren wie die TER sind aber keinesfalls die wichtigsten ETF-Kriterien: ETFs sind generell günstig, und im Vergleich zu Aspekten wie der Index-Auswahl oder der allgemeinen Anlagestrategie sollten die Kosten eine untergeordnete Rolle spielen.
Was ist die TER?
Die TER ist eine Kennzahl, die Anleger:innen bei der Auswahl von Fonds und ETFs helfen soll. Sie macht die wiederkehrenden, jährlichen Kosten eines Fonds transparenter und sorgt dafür, dass ihr verschiedene Produkte besser miteinander vergleichen könnt. TER steht für Total Expense Ratio. Auf Deutsch wird sie meist Gesamtkostenquote genannt, manchmal auch Effektivkostenquote.
Wichtig ist: Die TER ist ein Vergangenheitswert. Die aktuelle TER eines ETFs bezieht sich also auf die Kosten, die im letzten Geschäftsjahr angefallen sind. Sie kann sich deshalb von Jahr zu Jahr leicht verändern.
Die TER wird als Prozentsatz des durchschnittlichen Fondsvolumens angegeben. Wenn ihr beispielsweise 10.000 € in einen ETF investiert habt, dessen TER bei 0,3 % liegt, entspricht das rechnerisch 30 € pro Jahr. Diese Kosten bekommt ihr aber nicht als Rechnung zugeschickt. Der Anbieter entnimmt sie laufend aus dem Fondsvermögen. Sie sind also bereits im ETF-Kurs berücksichtigt.
Wie hoch ist die TER bei ETFs?
Die Höhe der Gesamtkostenquote hängt stark davon ab, in welchen Markt ihr investiert. Als Faustregel gilt: Je bekannter und breiter gestreut ein Index ist, desto günstiger ist der ETF.
Bei weltweit gestreuten Aktien-ETFs liegt die TER aktuell meist zwischen 0,05 % und 0,45 % pro Jahr. Das gilt für den Klassiker MSCI World, aber ebenso für den MSCI ACWI oder den FTSE All-World, die beide auch Schwellenländer abdecken.

Wenn ihr ein langfristiges Basis-Portfolio aufbaut, sollte ein breit gestreuter Welt-ETF unserer Erfahrung nach nicht mehr als 0,2 % bis maximal 0,3 % kosten. In der folgenden Liste seht ihr die bekanntesten Welt-ETFs und ihre laufenden Kosten (TER) im direkten Vergleich.
| Größe ▼ | Alter ▼ | Kosten ▲ | Score ▼ | |
|---|---|---|---|---|
iShares Core MSCI World Thesaurierend IE00B4L5Y983 | 127,6 Mrd. € | 17 Jahre | 0,20 % | |
Vanguard FTSE All-World Thesaurierend IE00BK5BQT80 | 54,9 Mrd. € | 7 Jahre | 0,14 % | |
iShares MSCI All Country World Thesaurierend IE00B6R52259 | 30,5 Mrd. € | 15 Jahre | 0,20 % | |
Vanguard FTSE All-World Ausschüttend IE00B3RBWM25 | 23,2 Mrd. € | 14 Jahre | 0,14 % | |
State Street SPDR MSCI World Thesaurierend IE00BFY0GT14 | 18,2 Mrd. € | 7 Jahre | 0,12 % | |
State Street SPDR MSCI All Country World Thesaurierend IE00B44Z5B48 | 18,0 Mrd. € | 15 Jahre | 0,12 % | |
Amundi Core MSCI World Thesaurierend IE000BI8OT95 | 15,1 Mrd. € | 2 Jahre | 0,12 % | |
iShares MSCI World Ausschüttend IE00B0M62Q58 | 8,2 Mrd. € | 21 Jahre | 0,50 % | |
Amundi Core MSCI World Ausschüttend Swap LU2572257124 | 6,7 Mrd. € | 3 Jahre | 0,20 % | |
Xtrackers MSCI World Ausschüttend Swap LU2263803533 | 5,8 Mrd. € | 5 Jahre | 0,19 % |
Sobald ihr in speziellere Themen-ETFs, einzelne Branchen oder Schwellenländer investiert, steigen die Gebühren. Hier liegt die TER oft zwischen 0,3 % und 0,7 %. Hier seht ihr als Beispiel mal die TER von ein paar ausgewählten Themen-ETFs.
| Größe ▼ | Alter ▼ | Kosten ▲ | Score ▼ | |
|---|---|---|---|---|
L&G Battery Value-Chain Thesaurierend IE00BF0M2Z96 | 529 Mio. € | 8 Jahre | 0,49 % | |
L&G Clean Energy Thesaurierend IE00BK5BCH80 | 434 Mio. € | 5 Jahre | 0,49 % | |
L&G Healthcare Technology & Innovation Thesaurierend IE00BK5BC677 | 334 Mio. € | 7 Jahre | 0,49 % | |
Invesco Solar Energy Thesaurierend IE00BM8QRZ79 | 122 Mio. € | 5 Jahre | 0,69 % | |
Xtrackers Europe Defence Technologies Thesaurierend LU3061478973 | 40 Mio. € | 1 Jahr | 0,25 % | |
Franklin AI, Metaverse and Blockchain Thesaurierend IE000IM4K4K2 | 13 Mio. € | 4 Jahre | 0,30 % | |
Global X Video Games & Esports Thesaurierend IE00BLR6Q544 | 5 Mio. € | 5 Jahre | 0,50 % | |
Global X Video Games & Esports Ausschüttend IE00BLR6Q650 | 0,9 Mio. € | 5 Jahre | 0,50 % | |
Amundi MSCI Smart Cities Thesaurierend LU2037748345 | - | 7 Jahre | 0,45 % | - |
Amundi MSCI Robotics & AI Thesaurierend LU1861132840 | - | 8 Jahre | 0,40 % | - |
Der Grund dafür ist pragmatisch: Die Fondsgesellschaften haben einen höheren Aufwand, um die Papiere in diesen engeren oder weniger zugänglichen Märkten zu handeln und zu verwalten.
Wo findet man die TER?
Weil Anbieter die laufenden Fondskosten ausweisen müssen, müsst ihr die TER eines ETFs nicht lange suchen. Ihr findet sie meist auf der Website des ETF-Anbieters, im Factsheet, im Basisinformationsblatt oder bei eurem Broker im Wertpapierprofil.
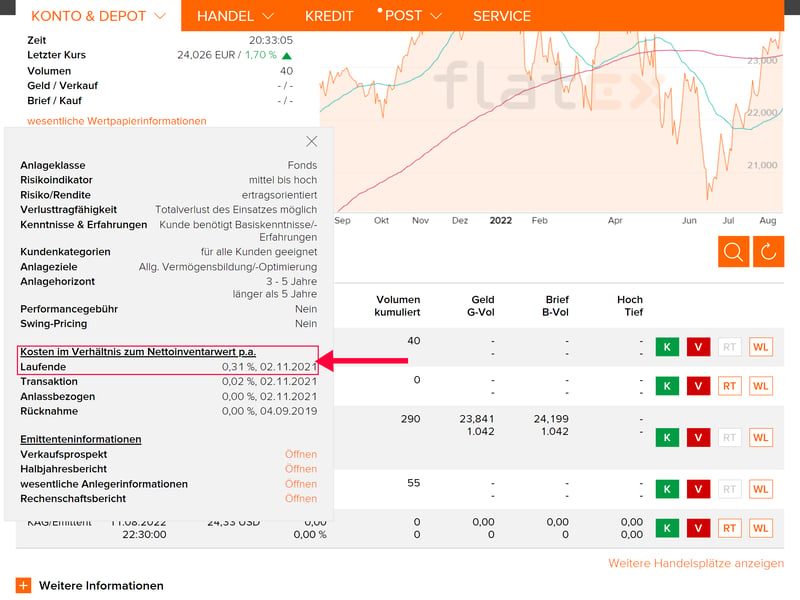
Die TER muss man nicht lange suchen, doch nicht immer wird sie auch unter diesem Namen angegeben. Häufig steht dort „laufende Kosten“ oder „Gesamtkostenquote“. Bildquelle: flatex
Welche Kosten sind in der TER enthalten?
Nun zur Preisfrage – was ist denn nun in der TER alles dabei? Eine exakte, gesetzliche Vorgabe gibt es dafür nicht und die Regeln können sich von Land zu Land etwas unterscheiden. Doch meist sind die folgenden Kosten Teil der Gesamtkostenquote (TER):
Verwaltungsgebühren
Auch wenn ETFs keinen teuren Fondsmanager brauchen (aktive Fonds), entstehen Kosten für den laufenden Betrieb. Dazu gehören etwa Portfolioverwaltung, Buchhaltung, Berichtspflichten und Wirtschaftsprüfung.Depotbank- und Verwahrkosten
Das Fondsvermögen wird von einer Verwahrstelle kontrolliert und verwahrt. Auch dafür fallen Gebühren an, die häufig Teil der laufenden Kosten sind.Lizenzgebühren
ETF-Anbieter müssen Indexanbieter wie MSCI, FTSE Russell oder S&P Dow Jones bezahlen, wenn sie deren Indizes nachbilden.Marketing- und Vertriebskosten
Ob Prospekte, Broschüren oder Online-Anzeigen: Auch für die Vermarktung von ETFs wird etwas Geld fällig, das in die TER einfließt.
Die TER ist damit ein gutes erstes Preisschild. Sie zeigt euch aber nicht alle Kosten, die bei einem ETF entstehen. Genau deshalb ist der Begriff „Gesamtkostenquote“ etwas missverständlich.
Was ist bei der TER nicht dabei?
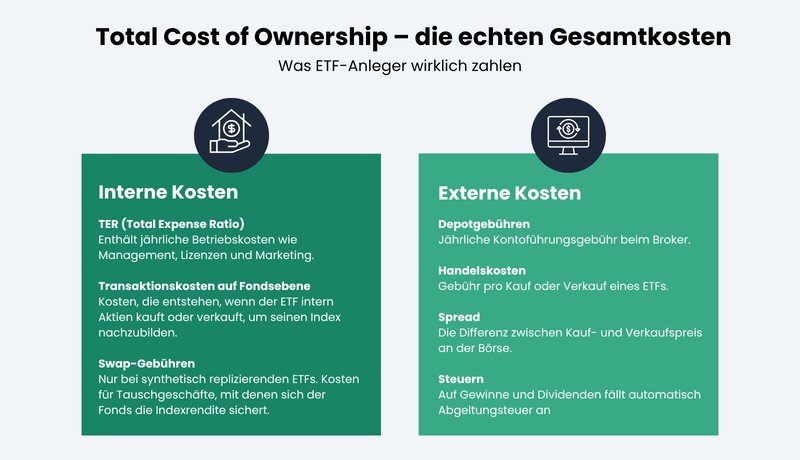
Mit den oben genannten Kosten ist nicht alles abgedeckt. Es gibt weitere Kosten, die nicht Teil der TER sind, eure Rendite aber trotzdem beeinflussen können. Sinnvoll ist deshalb die Trennung in zwei Ebenen: Kosten auf Fondsebene (= interne Kosten) und Kosten auf Anlegerebene (= externe Kosten).
Kosten auf Fondsebene
Damit sind Kosten gemeint, die direkt beim ETF selbst entstehen. Sie hängen nicht davon ab, welchen Broker ihr nutzt oder wie oft ihr kauft und verkauft. Trotzdem beeinflussen sie die Wertentwicklung des ETFs.
Transaktionskosten auf Fondsebene
Wenn sich die Zusammensetzung eines Index ändert, muss der ETF im Hintergrund Wertpapiere kaufen oder verkaufen. Diese Umschichtungen verursachen Kosten. Weil ETFs meist passiv einem Index folgen, fallen sie in der Regel niedriger aus als bei aktiven Fonds.Swap-Gebühren
Synthetisch replizierende ETFs verwenden Tauschgeschäfte, sogenannte Swaps, um sich die Indexrendite zu sichern. Auch dafür fallen Gebühren an, die sich auf die Rendite auswirken.
Diese Kosten sind ein Grund, warum die TER allein nicht reicht, um die tatsächliche Effizienz eines ETFs zu beurteilen. Dafür ist später vor allem die Tracking-Differenz hilfreich, wie ihr im unteren Kapitel "Alternativen zur TER" nachlesen könnt.
Kosten auf Anleger:innenebene
Damit sind Kosten gemeint, die bei euch selbst anfallen. Sie hängen vor allem davon ab, welchen Broker ihr nutzt, wie ihr kauft – Sparplan oder Einmalanlage – und wie oft ihr handelt.
Diese Kosten sind nicht in der ETF-Wertentwicklung enthalten und werden auch nicht automatisch über den Fonds abgezogen. Dazu zählen:
Depotgebühren
Viele Online-Broker und Neobroker verzichten heute auf laufende Depotgebühren. Bei einzelnen Banken können sie aber weiterhin anfallen.Handels- und Transaktionskosten
Beim Kauf oder Verkauf eines ETFs können Ordergebühren entstehen. Manche Broker verlangen eine feste Gebühr (z. B. 1 Euro pro Trade), andere berechnen die Kosten prozentual vom Ordervolumen (z. B. 0,25 %).Spread
Der Spread, auf Deutsch Geld-Brief-Spanne, ist die Differenz zwischen Kauf- und Verkaufskurs an der Börse. Wenn ihr einen ETF kauft, zahlt ihr meist etwas mehr, als ihr beim sofortigen Verkauf erhalten würdet. Damit verdienen die Börsen quasi ihr Geld.
Wenn ihr eure externen Anleger-Kosten niedrig halten möchtet, achtet auf einen günstigen Broker, niedrige Orderkosten und kostenlose oder günstige ETF-Sparpläne. Um den Spread zu reduzieren, solltet ihr möglichst während der Haupthandelszeiten handeln. Bei Xetra ist das beispielsweise zwischen 9:00 und 17:30 Uhr. Mehr zu allen Kosten beim ETF-Kauf lest ihr in unserem Artikel:
Alternativen zur TER
Die TER ist also nur die halbe Wahrheit, was die Kosten eures ETFs angeht. Deshalb gibt es weitere Kennzahlen, die mehr Transparenz schaffen sollen. Dazu zählen:
Real Total Expense Ratio (RTER)
Die „wirkliche“ TER gleicht eine Schwäche der regulären TER aus. Sie berücksichtigt nicht nur die klassischen laufenden Kosten, sondern auch weitere Kosten auf Fondsebene, etwa Transaktionskosten oder Swap-Gebühren.Total Cost of Ownership (TCO)
Die TCO geht noch einen Schritt weiter. Sie umfasst nicht nur die Kosten innerhalb des ETFs, sondern auch eure individuellen Kosten als Anleger. Dazu gehören z. B. Depotgebühren, Orderkosten und der Spread beim Kauf oder Verkauf.
In der Theorie wäre die TCO also die umfassendste und beste Kennzahl. In der Praxis ist sie aber schwer vergleichbar, weil sie stark von eurem Broker, eurem Handelsplatz und eurem Kaufverhalten abhängt.
Und die RTER und TCO haben ein gemeinsames Problem: Sie werden im Gegensatz zur TER nicht standardmäßig angegeben. Ihr müsstet sie also selbst berechnen. Für die ETF-Auswahl im Alltag sind sie deshalb nur begrenzt hilfreich.
Es gibt aber eine weitere Kennzahl, die viele dieser Schwächen ausgleicht: die Tracking-Differenz.
Tracking-Differenz
Die Tracking-Differenz zeigt, wie stark die Rendite eines ETFs von der Rendite seines Index abweicht. Sie misst also, wie genau ein ETF seinen Index nachbildet.
Ein Beispiel: Wenn ein Index in einem Jahr um 5 % steigt, der ETF auf diesen Index aber nur um 4,8 %, liegt die Tracking-Differenz bei 0,2 Prozentpunkten. Diese Tracking-Differenz könnt ihr mit der TER vergleichen.

Fällt sie niedriger aus als die TER, war der ETF für euch rückblickend günstiger, als die TER vermuten lässt. Ein Beispiel: Ein ETF hat eine TER von 0,22 %. Die Tracking-Differenz liegt im selben Zeitraum aber nur bei 0,1 %. Dann hat euch der ETF effektiv nur 0,1 % Rendite gegenüber dem Index gekostet.
Die Differenz konnte der Anbieter an anderer Stelle ausgleichen, etwa durch Zusatzerträge oder eine effiziente Umsetzung. Das war 2021 z. B. beim Vanguard FTSE All-World UCITS ETF der Fall:
| Jahr | Rendite |
|---|---|
| 2016 | 11,2 % |
| 2017 | 9,0 % |
| 2018 | -6,0 % |
| 2019 | 30,1 % |
| 2020 | 5,4 % |
| 2021 | 28,6 % |
| 2022 | -13,5 % |
| 2023 | 18,2 % |
| 2024 | 24,4 % |
| 2025 | 9,2 % |
Die Tracking-Differenz kann auch negativ ausfallen
Eine negative Tracking-Differenz ist ebenfalls möglich. Das bedeutet: Der ETF hat seinen Index in einem bestimmten Zeitraum sogar übertroffen.
Das klingt zunächst ungewöhnlich, kommt aber vor. Gründe können etwa Erträge aus Wertpapierleihe, steuerliche Vorteile oder eine besonders effiziente Indexnachbildung sein.
Auch Sampling kann eine Rolle spielen. Bei einem physisch replizierenden Sampling-ETF kauft der Anbieter nicht jede einzelne Aktie aus dem Index exakt nach, sondern bildet den Index mit einer optimierten Auswahl ab. Diese Auswahl kann zeitweise besser abschneiden als der Index selbst.
Tracking-Differenz: Hilfreiche Ergänzung zur TER
Die Tracking-Differenz ist die bessere Kennzahl, wenn ihr beurteilen möchtet, wie effizient ein ETF seinen Index rückblickend nachgebildet hat. Die TER ist hier indirekt schon mit drin, zusätzlich aber auch andere Effekte, die die Wertentwicklung positiv oder negativ beeinflussen.
Ersetzen kann sie die TER aber nicht. Denn die Tracking-Differenz lässt sich immer nur nachträglich berechnen. Sie zeigt euch also, wie effizient ein ETF in der Vergangenheit war, nicht wie hoch seine Kosten in Zukunft sein werden.
Außerdem gilt: Vergangenheitswerte sind keine Prognose. Nur weil ein ETF in einem Jahr eine niedrige Tracking-Differenz hatte, muss das im nächsten Jahr nicht genauso sein. Achtet deshalb nicht auf ein einzelnes Jahr, sondern eher auf mehrere Jahre.

Kosten auf Anleger-Ebene sind in der Tracking-Differenz natürlich nicht enthalten. Depotgebühren, Orderkosten und Spreads hängen von eurem Broker und eurem Verhalten ab. Hier seid ihr selbst gefragt.
ETF-Anbieter sind zudem nicht verpflichtet, die Tracking-Differenz prominent auszuweisen. Es gibt aber externe Quellen, die euch bei der Einordnung helfen. Die Website www.trackingdifferences.com zeigt die Tracking-Differenzen vieler ETFs und macht sie mit der TER vergleichbar.
Für die ETF-Auswahl heißt das: Die Tracking-Differenz ersetzt die TER nicht, aber sie ergänzt sie sinnvoll. Ihr könnt vor dem Kauf prüfen, wie hoch die Tracking-Differenz eines ETFs in den vergangenen Jahren ausgefallen ist. So seht ihr, ob ein ETF seinen Index historisch effizient abgebildet hat – oder ob ihm regelmäßig mehr Rendite entgangen ist, als die TER vermuten lässt.
Fazit: Kosten sind nicht alles
Die TER gibt die laufenden Kosten eines ETFs auf Jahresbasis an. Weil die Angabe vom Investmentgesetz vorgeschrieben ist, ist die TER eine praktische Kennzahl, um die Kosten verschiedener ETFs zu vergleichen. Ihr großer Nachteil ist, dass sie nicht alle Kosten eines ETFs enthält: Viele Kosten auf Fondsebene (Transaktionskosten) oder auf Anleger:innenebene (Depotgebühren) sind nicht dabei.
Es gibt daher auch ein paar Alternativen zur TER. Besonders aussagekräftig ist die Tracking-Differenz: Sie beschreibt den Unterschied zwischen der ETF-Rendite und der Index-Rendite und berücksichtigt sowohl die Fondskosten als auch weitere positive und negative Einflüsse auf die Wertentwicklung.
Allerdings handelt es sich um einen Vergangenheitswert, den ihr nicht direkt beim ETF-Anbieter findet. Mithilfe externer Quellen könnt ihr aber TER und Tracking-Differenz vergleichen, um euch bei der ETF-Auswahl auf beide Kennzahlen zu stützen.
Doch egal ob TER oder Tracking-Differenz: Der Kostenfaktor sollte bei der ETF-Auswahl nur eine untergeordnete Rolle spielen. Weil die meisten ETFs generell günstig sind, gibt es andere wichtigere Kriterien – insbesondere die Wahl des Index. Mehr dazu findet ihr in unserem Ratgeber:
Häufig gestellte Fragen
Die Total Expense Ratio, kurz TER, ist eine Kennzahl für die laufenden, jährlichen Kosten eines ETFs oder Fonds. Auf Deutsch wird sie größtenteils Gesamtkostenquote genannt. Sie wird als Prozentsatz des durchschnittlichen Fondsvolumens angegeben.
Eine TER von 0,3 % bedeutet also: Pro Jahr fallen rechnerisch 3 € Kosten je 1.000 € Anlagebetrag an. Diese Kosten werden nicht separat abgebucht, sondern laufend aus dem Fondsvermögen entnommen und sind bereits im ETF-Kurs berücksichtigt.
Die TER berechnet sich aus den laufenden Fondskosten eines Jahres im Verhältnis zum durchschnittlichen Fondsvolumen.
TER = laufende Fondskosten eines Jahres / durchschnittliches Fondsvolumen eines Jahres × 100
Ein Beispiel: Verwaltet ein ETF im Durchschnitt 100 Millionen Euro und fallen dafür laufende Kosten von 300.000 Euro an, liegt die TER bei 0,3 %.
Eine vollständig einheitliche gesetzliche Vorgabe für die enthaltenen Kosten gibt es nicht. Meist umfasst die TER aber Verwaltungsgebühren, Verwahrkosten, Lizenzgebühren sowie Marketing- und Vertriebskosten.
Nicht enthalten sind viele Kosten, die eure Rendite trotzdem beeinflussen können. Dazu gehören etwa Transaktionskosten auf Fondsebene, Swap-Gebühren, Ordergebühren, Depotgebühren und der Spread beim Kauf oder Verkauf. Deshalb ist die TER hilfreich, aber nicht vollständig.
Bei breit gestreuten Standard-ETFs auf Indizes wie den MSCI World, MSCI ACWI oder FTSE All-World ist eine TER unter 0,3 % aus unserer Sicht gut. Viele große Welt-ETFs liegen inzwischen in diesem Bereich.
Bei spezielleren ETFs, etwa auf Schwellenländer, Branchen oder kleinere Märkte, kann die TER höher ausfallen. Dann solltet ihr besonders genau prüfen, ob der ETF wirklich einen sinnvollen Platz in eurem Portfolio hat.
Nicht automatisch. Eine niedrige TER ist positiv, aber sie sollte nicht das einzige Auswahlkriterium sein. Wichtiger ist zuerst, dass der ETF zu eurer Anlagestrategie passt. Achtet deshalb auch auf den Index, die Fondsgröße, die Replikationsmethode, die Ertragsverwendung und die Tracking-Differenz. Wenn zwei ETFs denselben Index ähnlich gut abbilden, kann die niedrigere TER aber den Ausschlag geben.
Für den ersten Kostenvergleich ist die TER praktisch, weil sie leicht auffindbar und gut vergleichbar ist. Für die tatsächliche historische Effizienz eines ETFs ist die Tracking-Differenz aber aussagekräftiger.
Die Tracking-Differenz zeigt, wie stark ein ETF tatsächlich von seinem Index abgewichen ist. Sie berücksichtigt damit indirekt auch Effekte, die in der TER nicht sichtbar sind. Dafür lässt sie sich nur rückblickend betrachten und sagt nichts Sicheres über die Zukunft aus.
Passive ETFs bilden einen Index nach, etwa den MSCI World oder FTSE All-World. Dafür braucht es kein aktives Fondsmanagement, das laufend einzelne Aktien auswählt und umschichtet.
Deshalb sind ETFs meist günstiger als aktiv gemanagte Fonds. Bei breit gestreuten Standard-ETFs liegt die TER häufig deutlich unter 0,5 %. Aktive Fonds sind dagegen oft teurer, weil dort mehr Verwaltungsaufwand, Research und Vertriebskosten anfallen.
Warum du jetzt starten solltestInvestment-Budget berechnenDepot eröffnen und ETF auswählenTeure Anfängerfehler vermeiden